Bankkonto in Georgien eröffnen: was es leistet und was nicht
Georgien gehört zu den wenigen Standorten außerhalb der EU, an denen ein Konto für Ausländer ohne großen Aufwand zu bekommen ist. Die Banken sind modern, englischsprachig und schnell. Genau deshalb kursieren dazu auch besonders viele veraltete Informationen.
Diese Seite beschreibt, wie die Eröffnung abläuft, was ein georgisches Konto tatsächlich bringt, was es kostet und welche Pflichten damit verbunden sind – einschließlich der Punkte, die in den meisten deutschsprachigen Ratgebern fehlen oder falsch stehen.
Im Video: Wie die Kontoeröffnung in Georgien abläuft, welche Unterlagen die Banken tatsächlich prüfen und worauf es bei der Auswahl der Bank ankommt.
Die drei Fragen vorab
- Wofür brauchst du das Konto? Währungsstreuung, Zinsen, Zahlungsverkehr, Geldanlage, geschäftliche Abwicklung oder Vermögensdiversifikation außerhalb der Eurozone – die Antwort bestimmt Bank und Kontomodell.
- Wo bist du steuerlich ansässig? Das Konto ändert daran nichts. Es ändert nur, wo dein Geld liegt.
- Kannst du anreisen? Die persönliche Eröffnung ist der planbare Weg. Fernwege existieren, sind aber an Bedingungen geknüpft.
Warum Georgien
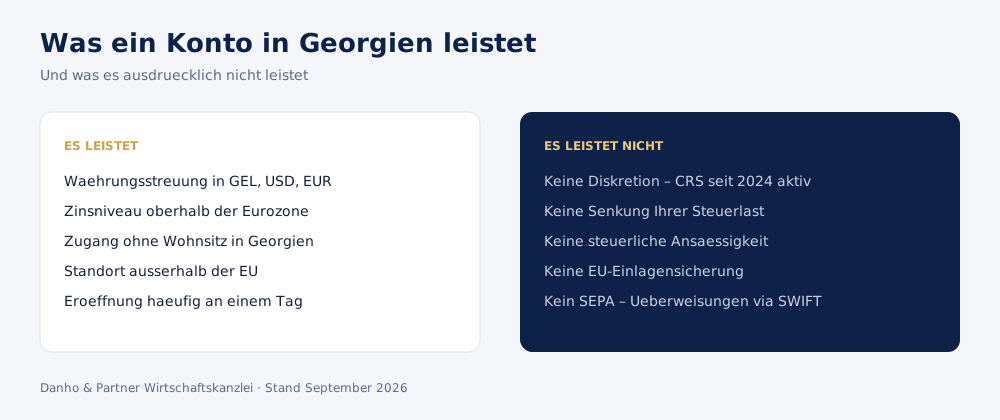
- Zugang für Nicht-Residenten: Ausländer eröffnen Konten ohne Wohnsitz oder Aufenthaltstitel
- Eine IBAN, mehrere Währungen: georgische IBAN mit der Länderkennung GE, darunter Guthaben in GEL, USD und EUR nebeneinander
- Alltag und Anlage auf einem Konto: Überweisungen, Karte und Mobile Payment wie bei deiner Hausbank, dazu Aktien, ETFs, Kryptowährungen und Silber direkt aus der Banking-App
- Zinsniveau: deutlich über dem der Eurozone, vor allem auf Lari-Einlagen
- Tempo: Eröffnung häufig am selben Tag, Karte und Online-Banking unmittelbar danach
- Streuung: ein Standort außerhalb von EU und Eurozone, rechtlich stabil und bankfachlich beaufsichtigt
Was in dieser Aufzählung bewusst fehlt, ist der Steuervorteil. Ein georgisches Konto senkt keine Steuerlast, es verlagert nur den Ort, an dem dein Geld liegt. Wer mit dieser Erwartung kommt, wird enttäuscht – wer Streuung und Zinsdifferenz sucht, findet einen der wenigen Standorte, an denen beides ohne Wohnsitz zugänglich ist.
Das georgische Bankensystem in Kürze
Der Markt wird von zwei Instituten geprägt: TBC Bank und Bank of Georgia. Beide haben in London börsennotierte Muttergesellschaften und unterhalten Korrespondenzbankbeziehungen nach Europa und in die USA. Daneben gibt es eine Reihe kleinerer Banken, die für Nicht-Residenten aber seltener infrage kommen.
Diese Struktur erklärt zwei Dinge, die Neukunden regelmäßig überraschen. Erstens das Serviceniveau: Apps, Online-Banking und Kartenprodukte sind auf westeuropäischem Stand, häufig schneller als das, was Mandanten aus Deutschland gewohnt sind. Zweitens die Strenge der Prüfung: Ein Institut, das internationale Korrespondenzbeziehungen halten will, kann sich Nachlässigkeit bei der Geldwäscheprävention nicht leisten. Die als hart empfundene Compliance ist die Bedingung dafür, dass deine Überweisungen international überhaupt ankommen.
Beide großen Häuser führen zudem ein Premium-Segment für vermögendere Kunden, mit festem Ansprechpartner statt Schaltergespräch. Für Nicht-Residenten ist das häufig der praktische Unterschied: Wer aus dem Ausland eine Rückfrage der Compliance-Abteilung beantworten muss, ist mit einem Ansprechpartner erheblich besser dran als mit einer allgemeinen Serviceadresse.
Für das Premium-Segment gelten Zugangsschwellen. Beim größten Anbieter liegen sie derzeit bei einem monatlichen Einkommen ab rund 3.000 GEL, einem Guthaben ab rund 30.000 GEL oder einem Kredit ab rund 100.000 GEL; die höchste Stufe verlangt rund 8.000 GEL im Monat, 100.000 GEL Guthaben oder 250.000 GEL Kredit. Ein erfülltes Kriterium ersetzt nicht die Prüfung durch die Bank. Premium-Kunden erhalten neben dem persönlichen Ansprechpartner unter anderem Premium-Karten und Zugang zu eigenen Filialen und Lounges.
Ein Konto für Alltag und Anlage
Ein georgisches Konto wird in vielen Ratgebern auf Festgeld und Zinsen reduziert. In der Praxis ist es ein vollwertiges Girokonto mit Karte, Online-Banking und App, über das du zusätzlich Geld anlegen kannst. Beides gehört in deine Entscheidung.
Georgische IBAN: Überweisungen wie gewohnt
Jedes Konto erhält eine internationale Kontonummer im IBAN-Format. Georgische IBANs beginnen mit GE und haben 22 Stellen: Länderkennung, zwei Prüfziffern, ein zweistelliger Bankcode und sechzehn Ziffern. Unter dieser einen Nummer führst du in der Regel mehrere Währungen nebeneinander, etwa GEL, USD und EUR.
Mit dieser IBAN erledigst du den normalen Zahlungsverkehr:
- Eingänge empfangen: Gehalt, Honorare, Mieteinnahmen oder Überweisungen von deinem Konto in Deutschland, Österreich, der Schweiz oder den VAE
- Rechnungen und Miete bezahlen: Überweisungen an andere Konten im Inland und ins Ausland
- Inlandsüberweisungen in Echtzeit: an andere georgische Banken rund um die Uhr
- Auslandsüberweisungen: weltweit über SWIFT, direkt aus der App
- Karte und Mobile Payment: Debitkarte für Zahlungen und Bargeld weltweit, einbindbar in Apple Pay und Google Pay
- Daueraufträge und automatische Zahlungen: für wiederkehrende Beträge
Für Überweisungen nach Europa gilt der Unterschied, den wir weiter unten beim Zahlungsverkehr beschreiben: Sie laufen über SWIFT, nicht über SEPA. Das betrifft Dauer und Kosten, nicht die Möglichkeit.
Aktien, ETFs, Krypto und Silber direkt aus der Banking-App
Was in deutschsprachigen Ratgebern fast immer fehlt: Die großen georgischen Banken haben ihre Apps zu Anlageplattformen ausgebaut. Du brauchst dafür kein separates Depot bei einem ausländischen Broker und keine Überweisung dorthin – gekauft wird direkt vom Kontoguthaben.
| Anlage | Was möglich ist | Worauf zu achten ist |
|---|---|---|
| US-Aktien und ETFs | bis zu rund 9.000 US-Wertpapiere, auch in Bruchstücken; Handel auch in erweiterten Handelszeiten, mit Stop-Orders | Kurs- und Dollarrisiko; Wertpapiere sind keine Einlage |
| Kryptowährungen | je nach Bank rund 30 bis über 70 Coins, Einstieg ab 1 US-Dollar, Kauf und Verkauf in der App | hohe Schwankung; Kryptowerte fallen nicht unter die Einlagensicherung |
| Silber und Gold | über börsengehandelte Edelmetall-ETFs aus dem US-Angebot, ohne eigene Lagerung und ohne Schließfach | Edelmetallpreis und Dollarkurs wirken zusammen |
| Festgeld | in GEL, USD und EUR | siehe Abschnitt Zinsen und Währungen |
Drei Punkte gehören zu dieser Möglichkeit dazu:
- Keine Einlagensicherung für Anlagen: Die 50.000 GEL gelten für Guthaben, nicht für Wertpapiere und nicht für Kryptowerte. Beides bleibt dein Eigentum und wird verwahrt, ist aber kein gesichertes Guthaben.
- Freischaltung für Nicht-Residenten: Welche Anlagefunktionen für dein Konto aktiviert werden, entscheidet die Bank nach Kundenstatus und Profil. Neue Funktionen stehen teils zuerst nur Ansässigen offen. Wir klären vor der Eröffnung, was in deinem Fall tatsächlich verfügbar ist.
- Steuern im Wohnsitzstaat: Kursgewinne, Dividenden und Gewinne aus Kryptowerten sind dort zu erklären, wo du steuerlich ansässig bist. In Deutschland gehören Aktien und ETFs in die Anlage KAP, Kryptogewinne folgen den Regeln für private Veräußerungsgeschäfte. Ein Depot in Georgien ändert daran nichts.
Unser Rat: Nutze die Anlagefunktion als Ergänzung zur Streuung, nicht als Ersatz für dein Hauptdepot. Wer in Georgien Guthaben, Wertpapiere und Kryptowerte bündelt, bündelt auch das Risiko an einem Standort.
American Express über dein Konto in Georgien
Neu seit dem 5. Oktober 2026: Zu deinem Konto in Georgien kannst du über uns eine American Express Platinum der Bank of Georgia erhalten, auch ohne Wohnsitz, Arbeitsplatz oder Gehalt in Georgien.
Die Bank of Georgia ist der exklusive Herausgeber von American-Express-Karten in Georgien. Ausgegeben wird die Platinum über SOLO, das Premium-Segment der Bank. Die Karte gab es auch bisher, allerdings nur unter drei Voraussetzungen: ein Wohnsitz in Georgien, ein Arbeitsplatz in Georgien und ein dort gezahltes Gehalt. Für Nicht-Residenten war sie damit praktisch nicht zu bekommen. Als exklusiver Partner von SOLO können wir die Platinum seit dem 5. Oktober 2026 auch Kunden vermitteln, die keine dieser drei Voraussetzungen erfüllen.
Die Konditionen der Amex Platinum über SOLO
- Kosten: SOLO-Paket rund 185 Euro im Jahr, die Platinum ist darin enthalten
- Sicherheit: Einlage von mindestens 10.000 GEL, rund 3.300 Euro
- Punkte: 3 Membership-Rewards-Punkte je ausgegebenem Lari, bei rund 3 GEL je Euro also rund 9 Punkte je Euro
- Zahlungsweise: echte Kreditkarte mit bis zu 55 Tagen zinsfreier Zahlungsfrist; wer bis zur Fälligkeit den vollen Betrag zahlt, zahlt keine Zinsen, bei der Mindestrate fallen Zinsen auf den Rest an
- Leistungen: Lounge-Zugang und Versicherungen
- Freigabe: nicht automatisch; die Bank prüft jeden Antrag und gibt die Karte gesondert frei

Deutsche, amerikanische und georgische Amex im Vergleich
| Merkmal | Amex Platinum Deutschland | Amex Platinum USA | Amex Platinum Georgien (SOLO) |
|---|---|---|---|
| Jahreskosten | 720 Euro (60 Euro im Monat) | 895 US-Dollar | rund 185 Euro SOLO-Paket, Karte enthalten |
| Punkte je Umsatzeinheit | 1 je Euro, 1,5 mit Turbo (15 Euro im Jahr, mit Obergrenze) | 1 je US-Dollar, 5 auf direkt gebuchte Flüge und Hotels über Amex Travel | 3 je Lari |
| Punkte je Euro (Rechenwert) | 1 bis 1,5 | rund 1,15 | rund 9 |
| Zugang | Wohnsitz in Deutschland, Girokonto, positive Bonität | in der Praxis US-Wohnsitz und US-Kredithistorie | über uns ohne georgischen Wohnsitz; Einlage ab 10.000 GEL, gesonderte Freigabe |
| SCHUFA | Auskunft wird eingeholt | ohne Bedeutung, Prüfung über US-Auskunfteien | nach unserem Verständnis keine Abfrage und kein Eintrag |
| Zahlungsweise | Charge-Karte, Gesamtbetrag wird monatlich abgebucht | Charge-Karte, Teilzahlung nur für bestimmte Umsätze | Kreditkarte, bis zu 55 Tage zinsfrei |
Zwei Punkte gehören zu dieser Tabelle dazu. Erstens sind die Punkte je Euro Rechenwerte bei rund 3,0 GEL und 1,15 US-Dollar je Euro, und sie stammen aus länderspezifischen Programmen: Was ein Punkt wert ist, hängt vom jeweiligen Programm und von der Einlösung ab. Eine höhere Punktzahl bedeutet deshalb nicht automatisch mehr Gegenwert. Zweitens gehört bei der georgischen Karte die Einlage in die Rechnung, denn sie bleibt als Sicherheit gebunden. Die deutsche Gold Card kostet übrigens 240 Euro im Jahr und sammelt ebenfalls 1 Punkt je Euro.
Ohne SCHUFA, aber nicht ohne Prüfung
Nach unserem Verständnis arbeitet die Bank of Georgia nicht mit der deutschen SCHUFA zusammen: Für die Karte wird keine SCHUFA-Auskunft eingeholt, und sie erscheint nicht in deiner SCHUFA-Akte. Geprüft wird trotzdem. Die Bank klärt Identität und Mittelherkunft selbst, die Einlage dient als Sicherheit, und über die Freigabe entscheidet allein die Bank. Ein bestehender SCHUFA-Eintrag verschwindet durch die georgische Karte nicht, und das Konto wird wie jedes andere über den automatischen Informationsaustausch an dein Wohnsitzfinanzamt gemeldet.
Unser Rat: Gleiche die Abrechnung jeden Monat vollständig aus und plane die Einlage als gebundenes Geld ein. Ob die Karte zu deiner Situation passt, klären wir im Erstgespräch. Vertiefend: Amex Platinum Georgien, American Express schufafrei und Amex Punkte pro Euro im Vergleich.
Die Einlagensicherung – Stand 2026
Hier steht in fast allen deutschsprachigen Ratgebern der falsche Wert. Die Deckung lag zunächst bei 5.000 GEL, wurde 2020 auf 15.000 und 2024 auf 30.000 GEL angehoben.
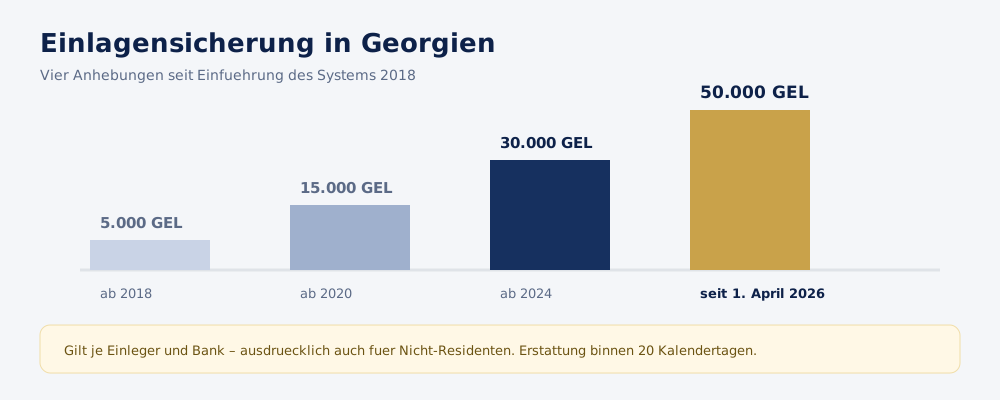
Seit dem 1. April 2026 sind Einlagen bis 50.000 GEL je Einleger und Bank gesichert – rund 16.000 bis 17.000 Euro. Die Deposit Insurance Agency versichert ausdrücklich auch Einlagen von Nicht-Residenten, sowohl von Privatpersonen als auch von Gesellschaften. Im Liquidationsfall erfolgt die Erstattung innerhalb von zwanzig Kalendertagen.
Mehrere Konten bei derselben Bank werden zusammengerechnet. Das gilt auch über Kontomodelle hinweg: Ein Premium-Konto und ein Standardkonto beim selben Institut zählen zusammen, nicht doppelt. Wer höhere Beträge absichern will, verteilt sie auf mehrere Institute.
Zur Einordnung: Die europäische Sicherungsgrenze von 100.000 Euro liegt um ein Vielfaches darüber. Wer in Georgien einen sechsstelligen Betrag hält, hält den überwiegenden Teil davon ungesichert – auch dann, wenn er gut verzinst ist. Das ist kein Argument gegen den Standort, aber eines gegen die Konzentration auf ein Institut.
Zinsen und Währungen
Das Zinsniveau ist für viele der eigentliche Anlass. Es lohnt sich, die Zahl zu verstehen, bevor man sie nimmt.
Die Nationalbank Georgiens hat ihren Refinanzierungssatz zuletzt am 29. Juli 2026 bestätigt; er liegt bei 8,25 Prozent. Die Inflation lag im Juni 2026 bei 5,8 Prozent, das mittelfristige Ziel der Notenbank bei 3 Prozent. Die hohen Sätze auf Lari-Einlagen sind also kein Sonderangebot für Ausländer, sondern der Preis des Geldes in einer Volkswährung mit höherer Inflation als der Euroraum.
| Währung | Festgeld 12 Monate | Was zu beachten ist |
|---|---|---|
| GEL (Lari) | rund 8 bis knapp 11 Prozent | volles Währungsrisiko gegenüber dem Euro |
| USD | rund 1,4 bis 4 Prozent | Dollarrisiko, dafür stabilere Basis |
| EUR | rund 0,4 bis 2,5 Prozent | kein Währungsrisiko, geringster Ertrag |
Die Werte stammen aus der Übersicht der Nationalbank über die effektiven Einlagenzinsen und ändern sich laufend. Die Spannen zwischen den Instituten sind erheblich – ein Vergleich lohnt sich, aber innerhalb einer Währung, nicht über die Währungen hinweg.
Der Abzug, den die Zinswerbung auslässt: die Quellensteuer
Georgien erhebt auf Zinsen, die an natürliche Personen und an Nicht-Residenten gezahlt werden, eine Quellensteuer von 5 Prozent. Die Bank behält sie ein, bevor der Zins auf deinem Konto landet. Aus 10 Prozent werden damit 9,5 Prozent.
Die Doppelbesteuerungsabkommen ändern das – unter anderem sehen die Abkommen mit Deutschland, Österreich und den Vereinigten Arabischen Emiraten für Zinsen einen Quellensteuersatz von 0 Prozent vor. Der Haken liegt in der Praxis: Die Entlastung kommt nicht automatisch. Die Bank behält zunächst ein, und die Anwendung des Abkommenssatzes setzt voraus, dass du deine Ansässigkeit nachweist, in der Regel über eine Ansässigkeitsbescheinigung deines Finanzamts. Wer diesen Schritt auslässt, zahlt 5 Prozent, obwohl er sie nicht müsste.
Ein Sonderfall betrifft Gesellschaften: Zahlungen an Empfänger, die in einer von Georgien gelisteten Niedrigsteuerjurisdiktion registriert sind, unterliegen einem Satz von 15 Prozent. Das gehört geprüft, bevor eine Gesellschaft als Kontoinhaberin auftritt.
Der Wechselkurs entscheidet über das Ergebnis
Wer in Euro denkt und in Lari anlegt, tauscht Zinsertrag gegen Währungsrisiko. Zur Größenordnung: Am 31. August 2026 lag der Kurs bei rund 3,02 Lari je Euro. In den drei Monaten davor bewegte er sich zwischen 2,98 und 3,09 – eine Spanne von etwa dreieinhalb Prozent in einem einzigen Quartal.
Übersetzt heißt das: Ein Zinsvorsprung von sieben Prozentpunkten gegenüber einer Euro-Anlage kann von einer Kursbewegung aufgezehrt werden, die in Georgien nicht als außergewöhnlich gilt. Über mehrere Jahre kann sich der Zins durchsetzen – oder eben nicht. Wir rechnen Mandanten deshalb jede Anlage in ihrer eigenen Währung durch, nach Quellensteuer, nach Umtausch und nach Steuer im Wohnsitzstaat. Erst diese Zahl ist eine Entscheidungsgrundlage.
Was ein Konto in Georgien kostet
Konkrete Gebührenbeträge nennen wir auf dieser Seite bewusst nicht: Die Tarife der Banken ändern sich mehrfach im Jahr und unterscheiden sich nach Paket, Währung und Kundensegment. Eine Zahl aus einem sechs Monate alten Ratgeber ist keine Information, sondern ein Risiko. Eine Ausnahme sind die Konditionen der American Express Platinum oben, die wir als Partner von SOLO mit Stand-Datum führen. Was du stattdessen prüfen solltest, ist die Struktur der Kosten.
| Posten | Worauf zu achten ist |
|---|---|
| Eröffnungsgebühr für Nicht-Residenten | wird gesondert erhoben und unterscheidet sich von der für Ansässige |
| Monatliche Paket- oder Kontoführungsgebühr | enthält je nach Paket Karten und Freiposten; ohne Nutzung reines Fixkostenrisiko |
| SWIFT-Überweisungen | Sende- und Empfangsgebühr, dazu Kosten der Korrespondenzbank |
| Umtausch zwischen den Währungen | der oft größte Block, weil er als Kurs und nicht als Gebühr erscheint |
| Handel mit Wertpapieren und Krypto | Ordergebühren, Spreads und der Dollarumtausch beim Kauf |
| Inaktivität | ungenutzte Konten werden eingeschränkt; die Reaktivierung kostet Zeit |
Lass dir das aktuelle Tarifblatt vor der Unterschrift aushändigen und rechne mit deinen tatsächlichen Bewegungen, nicht mit dem Grundpreis. Bei kleinen Beträgen und häufigen Überweisungen nach Europa frisst die Kostenseite den Zinsvorteil auf.
Meldepflicht: was viele Texte noch falsch darstellen
Georgien nimmt am Common Reporting Standard teil. Der Standard wurde in nationales Recht umgesetzt, die Sorgfaltspflichten wurden abgeschlossen, und 2024 lief der erste vollständige Meldezyklus – ausgetauscht wurden die Daten des Jahres 2023.
Gemeldet werden Name, Anschrift, Geburtsdatum und Steuer-Identifikationsnummer, Kontonummer und Institut, der Saldo zum Jahresende sowie Zinsen und andere Kapitalerträge. Die Meldung geht an die Finanzverwaltung deines Ansässigkeitsstaates. Du kannst ihr nicht widersprechen, und die Bank kann darauf nicht verzichten.
Ein georgisches Konto ist damit kein diskretes Konto. Wer es als solches sucht, sucht etwas, das es nicht mehr gibt – und auch keine Zwischenkonstruktion ändert daran: Der Standard erfasst nicht nur Kontoinhaber, sondern auch die wirtschaftlich Berechtigten passiver Rechtsträger.
Deine Pflichten im Wohnsitzstaat
Unabhängig von der automatischen Meldung gilt die eigene Erklärungspflicht. Sie ist der Punkt, an dem in der Praxis die meisten Probleme entstehen – nicht in Georgien, sondern zu Hause.
- Kapitalerträge: Zinsen aus einem georgischen Konto sind im Wohnsitzstaat zu erklären. In Deutschland gehören sie zu den Einkünften aus Kapitalvermögen und in die Anlage KAP; ein Steuerabzug in Georgien ersetzt die Erklärung nicht.
- Anrechnung: Eine in Georgien gezahlte Quellensteuer kann unter den Voraussetzungen des Abkommens angerechnet werden. Wer die Entlastung auf 0 Prozent hätte beantragen können und es versäumt hat, bekommt die zu viel gezahlte Steuer darüber aber nicht automatisch zurück.
- Beteiligungen: Hältst nicht du persönlich das Konto, sondern eine ausländische Gesellschaft, kommt die Anzeigepflicht nach § 138 Abs. 2 AO ins Spiel – sie knüpft an die Beteiligung, nicht an das Konto.
- Österreich und die Schweiz: beide Staaten prüfen nach eigenem Recht, mit eigenen Regeln zur Erklärung ausländischer Kapitalerträge. Die Grundfrage ist dieselbe, die Antworten können abweichen.
Der Ablauf
- Zweck und Bank festlegen – Privat- oder Geschäftskonto, Währungen, erwartete Bewegungen
- Unterlagen vorbereiten – Reisepass, Adressnachweis, je nach Volumen Nachweise zur Mittelherkunft
- Termin oder Vollmacht – Eröffnung vor Ort in Tiflis oder über eine beglaubigte Vollmacht mit Apostille
- Compliance-Prüfung – die Bank prüft Identität, Tätigkeit und Mittelherkunft
- Aktivierung – IBAN, Karte, Online-Banking und App, bei Bedarf Freischaltung der Anlagefunktionen
Vor Ort ist die Eröffnung häufig an einem Tag erledigt. Der eigentliche Aufwand liegt davor: Ein bis zwei Wochen für die Unterlagen sind realistisch. Über Vollmacht dauert es deutlich länger, weil Beglaubigung, Apostille, Übersetzung und Postweg dazukommen. Firmenkonten mit ausländischen Gesellschaftern brauchen erfahrungsgemäß am längsten.
Erforderliche Unterlagen
- Reisepass, ausreichend gültig
- Adressnachweis, in der Regel nicht älter als drei Monate
- Angaben zur Tätigkeit und zum Zweck der Geschäftsbeziehung
- Nachweise zur Mittelherkunft bei größeren Beträgen
- Bei Gesellschaften: Gründungsdokumente, Gesellschafterstruktur, wirtschaftlich Berechtigte
Der wichtigste Punkt dieser Liste ist die Mittelherkunft, und er wird am häufigsten unterschätzt. Die Bank will keine Behauptung, sondern Dokumente: Steuerbescheid, Arbeitsvertrag, Kaufvertrag über eine verkaufte Beteiligung oder Immobilie, Ausschüttungsbeschluss, Jahresabschluss. Ein Kontoauszug allein erklärt nichts – er zeigt, dass Geld da ist, nicht woher es kommt.
Bereite zusätzlich eine Seite vor, die folgende Fragen beantwortet: Was verkaufst du oder woraus stammt dein Vermögen, an wen, in welchen Ländern, in welchen Währungen, in welcher Größenordnung. Diese eine Seite entscheidet in der Praxis häufiger über den Erfolg als jedes Formular.
Eröffnung aus der Ferne
Fernwege existieren, sind aber enger als die Werbung nahelegt. In der Praxis kommen drei Varianten vor: die Eröffnung über einen Bevollmächtigten vor Ort, eine Video-Identifizierung durch die Compliance-Abteilung und – je nach Konstellation und Zeitpunkt – ein digitales Onboarding über die Bank-App. Keine davon ist zugesichert; die Bank entscheidet im Einzelfall und ändert ihre Praxis ohne Ankündigung.
Am ehesten trägt der Weg über die Vollmacht. Damit die Bank sie akzeptiert, muss sie formal einwandfrei sein: Der Text muss die konkreten Handlungen benennen – Kontoeröffnung, Unterzeichnung der Bankunterlagen, Entgegennahme von Karte und Zugangsdaten. Eine allgemein gehaltene Vollmacht wird häufig zurückgewiesen. Dazu kommen die notarielle Beglaubigung deiner Unterschrift, die Apostille (Georgien und die DACH-Staaten sind Vertragsstaaten des Haager Übereinkommens, die Apostille ersetzt die aufwendigere Legalisation) und eine beglaubigte Übersetzung. Versendet wird im Original; Scans genügen nicht.
Der Aufwand ist der Grund, warum wir häufig zur Anreise raten: Ein Tag in Tiflis ist oft schneller und günstiger als vier Wochen Formalien.
Privatkonto oder Geschäftskonto
Beides ist für Nicht-Residenten möglich, der Weg unterscheidet sich aber deutlich.
Das Privatkonto ist der Regelfall für Streuung, Anlage und private Zahlungen. Die Prüfung konzentriert sich auf deine Person, deine Tätigkeit und die Herkunft der Mittel.
Beim Geschäftskonto prüft die Bank zusätzlich die Gesellschaft: Gründungsunterlagen, Struktur, wirtschaftlich Berechtigte, Geschäftsmodell, erwartete Zahlungsströme und Vertragspartner. Ausländische Dokumente sind in der Regel zu apostillieren und zu übersetzen. Verschachtelte Strukturen über mehrere Länder verlängern die Prüfung erheblich, teils bis zur Ablehnung. Wer ein Geschäftskonto braucht, sollte den Zeitplan nicht an der Eröffnung, sondern an der Compliance-Prüfung ausrichten.
Warum Anträge scheitern
- Die Mittelherkunft ist nicht belegt. Der mit Abstand häufigste Grund.
- Das Geschäftsmodell bleibt unklar. Wer nicht in zwei Sätzen sagen kann, wer bezahlt und wofür, wird abgelehnt.
- Widersprüche in den Angaben. Die genannte Tätigkeit passt nicht zur Website, zum Vertrag oder zu den erwarteten Beträgen.
- Erwartung und Realität weichen ab. Wer hohe Umsätze angibt und dann nichts bewegt, fällt im Monitoring auf – und umgekehrt.
- Risikobehaftete Mittelherkunft. Eingänge von Kryptobörsen und Zahlungsströme aus Hochrisikoländern lösen gesonderte Prüfungen aus.
Beachte: Eine Ablehnung ist kein neutrales Ereignis. Sie erschwert den nächsten Anlauf, auch bei einer anderen Bank. Deshalb ist der erste Antrag der wichtigste – und deshalb prüfen wir Unterlagen und Profil, bevor sie eingereicht werden.
Was nach der Eröffnung passiert
Mit der Eröffnung beginnt die laufende Überwachung. Drei Dinge solltest du einplanen.
Rückfragen zu einzelnen Zahlungen. Geht ein größerer Betrag ein, der nicht ins bisherige Bild passt, fragt die Bank nach Beleg und Hintergrund. Wer schnell und vollständig antwortet, hat den Vorgang in Tagen erledigt.
Einschränkung bei Inaktivität. Ein Konto ohne Bewegung über mehrere Monate wird in einen eingeschränkten Status versetzt. Die Reaktivierung ist möglich, kostet aber Zeit – aus der Ferne mehr. Wer auf Vorrat eröffnet, hat am Ende nichts.
Aktualisierung der Kundendaten. Adressnachweise und Angaben zur Tätigkeit werden turnusmäßig neu angefordert. Keine Reaktion bedeutet Einschränkung bis Sperrung. Halte deshalb eine Adresse und eine E-Mail hinterlegt, die dich dauerhaft erreichen.
Zahlungsverkehr: was Georgien nicht ist
Georgien gehört nicht zur EU und nicht zum Euro-Zahlungsraum. Internationale Überweisungen laufen über SWIFT. Das funktioniert zuverlässig, ist aber langsamer und teurer als eine SEPA-Überweisung innerhalb Europas.
Das schränkt nicht ein, was du mit dem Konto tun kannst: Über die GE-IBAN empfängst und sendest du Zahlungen weltweit, im Inland sogar in Echtzeit. Es betrifft Dauer und Kosten. Wer regelmäßig kleinere Beträge nach Europa bewegt, sollte das in die Kostenrechnung aufnehmen. Für Anlage und Streuung fällt es kaum ins Gewicht. Eine georgische Mobilnummer erleichtert im Übrigen Legitimationen im Alltag erheblich – ein kleiner Punkt, der aus der Ferne einen großen Unterschied macht.
Georgien im Vergleich
| Kriterium | Georgien | Bank in der EU | Bank in den VAE |
|---|---|---|---|
| Zugang ohne Wohnsitz | ja | eingeschränkt | in der Regel Residency erforderlich |
| IBAN | ja, beginnt mit GE | ja, mit Länderkennung des Staates | ja, beginnt mit AE |
| Einlagensicherung | 50.000 GEL | 100.000 Euro | abweichendes System |
| Zinsniveau | hoch auf Lari, niedrig auf Euro | Euro-Niveau | am Dollar orientiert |
| Anlegen in der Banking-App | Aktien, ETFs und Krypto bei den großen Banken | je nach Bank | je nach Bank |
| Zahlungsverkehr nach Europa | SWIFT | SEPA | SWIFT |
| Informationsaustausch | ja, seit dem Meldezyklus 2024 | ja | ja |
Die Tabelle macht die Rolle Georgiens deutlich: Es ist der Standort mit dem einfachsten Zugang ohne Wohnsitz und dem höchsten Zins in Lokalwährung – bei der schwächsten Einlagensicherung und ohne SEPA. Das passt zu Streuung, Anlage und dem Zahlungsverkehr vor Ort und weltweit; für viele kleine Zahlungen innerhalb Europas bleibt eine SEPA-Bank günstiger.
Grenzen und Risiken
- Keine EU-Einlagensicherung: Es gilt das georgische System mit 50.000 GEL, nicht die europäischen 100.000 Euro
- Anlagen sind keine Einlagen: Wertpapiere und Kryptowerte aus der Banking-App fallen nicht unter die Einlagensicherung
- Währungsrisiko: Bei Lari-Einlagen trägst du es vollständig
- Regionales Umfeld: Georgien liegt in einer Region mit politischen Spannungen; das gehört in jede Risikobetrachtung
- Konto ist kein Wohnsitz: Es begründet keine steuerliche Ansässigkeit und beendet keine bestehende
- Ablehnungen kommen vor: unklare Tätigkeit, fehlende Mittelherkunft oder ein Profil, das nicht zur Bank passt
Für wen sich der Schritt lohnt – und für wen nicht
Sinnvoll ist ein georgisches Konto, wenn du Vermögen bewusst außerhalb von EU und Eurozone verteilen willst, wenn du mehrere Währungen nebeneinander halten möchtest, wenn du Zahlungsverkehr und Geldanlage über einen zweiten Standort abwickeln willst, wenn du Beträge in der Größenordnung der Sicherungsgrenze anlegst und höhere Summen ohnehin auf mehrere Institute streust – oder wenn du ohnehin regelmäßig in der Region bist.
Nicht sinnvoll ist es als Steuerinstrument, als Ersatz für eine europäische Hausbank im täglichen Zahlungsverkehr, als Ort für den überwiegenden Teil deines liquiden Vermögens – und als Versuch, etwas vor der eigenen Finanzverwaltung zu verbergen. Der letzte Punkt ist nach dem ersten Meldezyklus schlicht gegenstandslos.
Wenn das Konto Teil einer größeren Struktur ist
Viele Mandanten kommen mit der Frage nach Georgien, meinen aber eine größere Umstellung. Dann ist das Konto nicht der erste Schritt, sondern der letzte.
Wer den Lebensmittelpunkt tatsächlich verlagert, klärt zuerst die Ansässigkeit. Für den DACH-Raum heißt das: die Wegzugsbesteuerung prüfen, bevor Anteile den Besitzer wechseln oder der Wohnsitz aufgegeben wird. Danach folgen Gesellschaft und Aufenthalt – etwa über eine Freezone-Gesellschaft und die Residency in den VAE. Erst wenn diese Fragen beantwortet sind, entscheidet sich, welche Konten überhaupt gebraucht werden.
In dieser Reihenfolge hat ein georgisches Konto eine klare Rolle: Es ergänzt das operative Firmenkonto und das Bankkonto in Dubai um einen dritten Standort außerhalb von EU und Golfregion. Es ersetzt keines von beiden, und es ist auch kein Ersatz für eine Hausbank im Heimatland.
Umgekehrt gilt: Wer in Deutschland wohnt, dort arbeitet und dort steuerpflichtig bleibt, verschiebt mit einem georgischen Konto nur Guthaben. Aus Streuungsgründen kann das sinnvoll sein. Ein Beitrag zur Steuerplanung ist es nicht – und wir sagen das im Erstgespräch lieber deutlich, als es später zu korrigieren.
Wie wir das einordnen
Ein Konto in Georgien ist ein Diversifikationsinstrument, kein Steuerinstrument. Es verteilt Jurisdiktions- und Währungsrisiko, verschafft Zugang zu einem Zinsniveau, das die Eurozone nicht bietet, und bündelt Zahlungsverkehr und Geldanlage in einer App. Es tut nichts für deine Steuerlast.
Aus unserer Begleitung: Die häufigste Fehlvorstellung betrifft die Diskretion. Wer 2019 von einem georgischen Konto gehört hat, erinnert sich an einen Standort außerhalb des Informationsaustauschs. Diese Zeit ist seit dem ersten Meldezyklus 2024 vorbei. Die zweithäufigste betrifft den Zins: Gefragt wird nach dem Satz, nicht nach der Nettorendite in der eigenen Währung – und genau dort entscheidet sich die Sache.
Beachte besonders: Die beworbenen zweistelligen Zinsen gelten für Lari. Rechne jede Anlage in deiner eigenen Währung durch, bevor du dich vom Zinssatz überzeugen lässt.
Unser Rat: Kläre zuerst den Zweck, dann die Währung, dann die Bank. Und erkläre das Konto im Wohnsitzstaat von Anfang an korrekt – nachträgliche Korrekturen sind teurer als die ursprüngliche Erklärung.
Was wir übernehmen
- Klärung des Zwecks und Auswahl des passenden Kontomodells
- Vorbereitung und Prüfung der Unterlagen vor Antragstellung
- Aufbereitung der Mittelherkunft, damit sie der Prüfung standhält
- Begleitung des Eröffnungsprozesses, vor Ort oder über Vollmacht
- Klärung, welche Zahlungs- und Anlagefunktionen für dein Konto freigeschaltet werden
- Vermittlung der American Express Platinum über SOLO, auch ohne georgischen Wohnsitz
- Einordnung der steuerlichen Folgen und Abstimmung mit deinem Berater im Heimatland
Häufige Fragen
Kann ich als Deutscher ein Konto in Georgien eröffnen?
Ja. Ein Wohnsitz oder Aufenthaltstitel ist nicht erforderlich. Erforderlich sind Reisepass, Adressnachweis und plausible Angaben zur Tätigkeit.
Geht das aus der Ferne?
Es existieren Wege über eine beglaubigte Vollmacht mit Apostille. Die Verfügbarkeit schwankt und die Prüfung ist strenger. Der planbare Weg bleibt die persönliche Eröffnung.
Ist ein georgisches Konto anonym?
Nein. Georgien nimmt am automatischen Informationsaustausch teil; der erste vollständige Meldezyklus lief 2024.
Hat ein georgisches Konto eine IBAN?
Ja. Georgische IBANs beginnen mit GE und haben 22 Stellen. Darüber empfängst und sendest du alltägliche Überweisungen, im Inland in Echtzeit und ins Ausland über SWIFT.
Kann ich über das Konto Aktien, ETFs, Krypto oder Silber kaufen?
Bei den großen Banken ja, direkt in der App: US-Aktien und ETFs, Kryptowährungen sowie Silber und Gold über Edelmetall-ETFs. Welche Funktionen für Nicht-Residenten freigeschaltet sind, entscheidet die Bank. Die Einlagensicherung gilt für diese Werte nicht.
Kann ich über ein Konto in Georgien eine American Express bekommen?
Ja. Seit dem 5. Oktober 2026 vermitteln wir als exklusiver Partner von SOLO die American Express Platinum der Bank of Georgia auch ohne georgischen Wohnsitz, Arbeitsplatz und Gehalt. Voraussetzung ist eine Einlage von mindestens 10.000 GEL; die Bank gibt jede Karte gesondert frei.
Fragt die Bank of Georgia für die Amex die SCHUFA ab?
Nach unserem Verständnis nein: Es wird keine SCHUFA-Auskunft eingeholt, und die Karte erscheint nicht in deiner SCHUFA-Akte. Die Bank prüft aber selbst, und das Konto wird über den automatischen Informationsaustausch an dein Wohnsitzfinanzamt gemeldet.
Wie hoch ist die Einlagensicherung?
Seit dem 1. April 2026 bis 50.000 GEL je Einleger und Bank, auch für Nicht-Residenten. Mehrere Konten bei derselben Bank werden zusammengerechnet.
Wie hoch sind die Zinsen wirklich?
Auf zwölfmonatige Lari-Festgelder rund 8 bis knapp 11 Prozent, auf US-Dollar etwa 1,4 bis 4 Prozent, auf Euro deutlich darunter. Davon gehen 5 Prozent georgische Quellensteuer ab, sofern keine Abkommensentlastung beantragt wurde.
Muss ich das Konto in Deutschland angeben?
Ja. Ausländische Konten und Kapitalerträge sind zu erklären, unabhängig von der automatischen Meldung.
Wie lange dauert die Eröffnung?
Vor Ort häufig ein Tag, sofern die Unterlagen vollständig sind. Über Vollmacht mehrere Wochen, Firmenkonten deutlich länger.
Gibt es SEPA?
Nein. Georgien gehört nicht zum Euro-Zahlungsraum; internationale Überweisungen laufen über SWIFT.
Was passiert, wenn ich das Konto nicht nutze?
Nach einigen Monaten ohne Bewegung wird es in einen eingeschränkten Status versetzt. Die Reaktivierung ist möglich, kostet aber Zeit.
Vertiefende Beiträge
- Bankkonto Georgien Zinsen – GEL, USD und EUR nach Quellensteuer und Wechselkurs gerechnet
- Georgien Bankkonto online eröffnen – die Fernwege und ihre Grenzen
- Konto in Georgien: Erfahrungen – Ablauf, Ablehnungsgründe, laufende Überwachung
- Anonymes Konto Georgien – warum es das nicht gibt
- TBC Bank Georgien – Institut, Kostenstruktur, Praxis
- SOLO Bank Georgien – das Premium-Segment der Bank of Georgia
- American Express schufafrei – echte Amex ohne SCHUFA-Abfrage über Georgien
- Amex Platinum Georgien – Kosten, Einlage, Punkte und Freigabe
- Amex Punkte pro Euro – Deutschland, USA und Georgien im Vergleich
- Amex ohne Wohnsitz in Deutschland – welche Wege nach dem Wegzug bleiben
- US-Amex als Deutscher – warum es scheitert und was geht
- Premium-Kreditkarte ohne Schufa – Kartentypen, Haken und Alternative
- Kreditkarte in Georgien – Debitkarte oder Amex Platinum für Nicht-Residenten
Hinweis
Diese Seite dient der allgemeinen Orientierung und ersetzt keine steuerliche, rechtliche oder finanzielle Beratung im Einzelfall. Zinsen, Gebühren, Kartenkonditionen, Anlagefunktionen und Aufnahmekriterien der Banken ändern sich laufend. Die Entscheidung über eine Kontoeröffnung und die Freischaltung einzelner Funktionen liegt ausschließlich beim jeweiligen Institut. Anlagen in Wertpapiere und Kryptowerte sind mit Verlustrisiken verbunden. Stand: 7. Oktober 2026.
Firma gründen in Dubai 2026
25 Seiten zu Gründung, Buchhaltung, Steuern und Bankkonto in den VAE.
Mit dem Absenden stimmst du der Verarbeitung deiner Daten gemäß unserer Datenschutzerklärung zu. Abmeldung jederzeit möglich.
Erfahre mehr
Melde dich für unseren Newsletter an, um die neuesten Nachrichten, exklusive Angebote und wertvolle Erkenntnisse direkt in deinem Posteingang zu erhalten.