Bankkonto in Dubai eröffnen: was es leistet, wer es bekommt und woran es scheitert
Ein Bankkonto in Dubai ist für Residenten der Alltag, für Nicht-Residenten ein Anlageinstrument und für viele Interessenten die erste Frage vor dem Umzug in die Emirate. Die Antwort hängt fast ausschließlich vom Aufenthaltsstatus ab: Wer ein Aufenthaltsvisum und eine Emirates ID hat, erhält ein vollwertiges Girokonto; wer beides nicht hat, bekommt bei einzelnen Banken ein eingeschränktes Spar- oder Anlagekonto mit deutlich höheren Anforderungen. Diese Seite beschreibt beide Wege, die Banken, die Unterlagen, den Ablauf, die Kostenstruktur und die Meldepflichten im Heimatland. Wir haben sie so geschrieben, dass Sie danach wissen, welcher Weg für Sie offen ist, bevor Sie die erste Absage kassieren.
Die drei Fragen vorab
- Welchen Aufenthaltsstatus haben Sie? Resident mit Emirates ID, Nicht-Resident mit Wohnsitz im Ausland oder Besucher: Das entscheidet über Kontotyp, Bank und Dauer.
- Wofür brauchen Sie das Konto? Gehalt und Alltag, Anlage in AED oder USD, Zahlungsziel für eine Immobilie, oder laufender Zahlungsverkehr: Nicht jeder Zweck ist mit jedem Status erreichbar.
- Lässt sich die Herkunft der Mittel lückenlos belegen? Für Nicht-Residenten ist das der Punkt, an dem Anträge scheitern.
Warum ein Bankkonto in Dubai
Die Emirate verbinden ein stabiles, von der Zentralbank beaufsichtigtes Bankensystem mit einem Steuerrahmen, den nur wenige Standorte bieten: keine Einkommensteuer auf Gehälter und Zinserträge natürlicher Personen, Mehrwährungskonten in AED, USD und EUR, schneller Zahlungsverkehr über SWIFT, konventionelles und islamisches Banking nebeneinander. Der Dirham ist fest an den US-Dollar gebunden; wer in AED spart, trägt das Währungsrisiko des Dollars, nicht das einer Schwellenlandwährung.
Für Residenten ist das Konto Voraussetzung für Gehalt, Miete, Versorger und Mobilfunk. Für Nicht-Residenten ist es ein Baustein, um Vermögen geografisch breiter aufzustellen, ein Zahlungsziel für Immobilien in Dubai zu halten oder den Umzug vorzubereiten. Für Gesellschaften gilt ein eigenes Regelwerk, beschrieben unter Firmenkonto Dubai.
Wer ein Konto in Dubai eröffnen kann
| Status | Möglich? | Kontotyp | Typische Anforderungen |
|---|---|---|---|
| Resident mit Aufenthaltsvisum und Emirates ID | ja | vollwertiges Girokonto, Sparkonto, Kreditkarte, Scheckbuch | Pass, Emirates ID, Adressnachweis, Gehaltsnachweis oder Lizenz |
| Nicht-Resident mit Wohnsitz im Ausland | eingeschränkt, bei ausgewählten Banken | Spar- oder Anlagekonto in AED oder USD, ohne Scheckbuch, begrenzte Karte | hohe Mindesteinlage, Bankreferenz, Mittelherkunft, persönliche Vorsprache |
| Besucher mit Kurzzeitvisum | eingeschränkt, einzelne Anbieter | digitales Kurzzeit-Sparkonto in AED | Pass und Einreisevisum per App, Laufzeit an das Visum gekoppelt |
| Unternehmer mit Freezone-Gesellschaft ohne Visum | Privatkonto schwierig, Firmenkonto nur mit Residency eines Zeichnungsberechtigten | siehe Firmenkonto | Residency zuerst, dann Konto |
Dieselbe Konstellation kann beim Bankkonto in Dubai bei zwei Instituten unterschiedlich ausgehen; Banken steuern ihre Bereitschaft intern und kommunizieren sie nicht öffentlich. Wir prüfen vorab, welche Banken für genau Ihren Status überhaupt infrage kommen, damit Sie keine Absagen sammeln, die erst nach Wochen kommen.
Das Bankensystem der VAE in Kürze
Der Markt besteht aus großen lokalen Universalbanken wie Emirates NBD, First Abu Dhabi Bank, Abu Dhabi Commercial Bank und Mashreq, aus Instituten mit Fokus auf Selbstständige und kleine Firmen wie RAKBANK, aus internationalen Häusern wie Standard Chartered, aus islamischen Banken wie Dubai Islamic Bank und Emirates Islamic und aus Digitalbanken wie Wio, Liv by Emirates NBD und Mashreq NEO. Alle unterliegen derselben Aufsicht der Zentralbank der VAE und denselben Geldwäscheregeln. Anders als in der EU gibt es keine gesetzliche Einlagensicherung mit fester Obergrenze; die Stabilität beruht auf Kapitalausstattung, staatsnahen Eigentümern und Aufsicht. Wer größere Beträge dauerhaft hält, verteilt sie über mehrere Institute.
Welche Bank passt zu welchem Profil
| Bank | Stärke | Passt zu |
|---|---|---|
| Emirates NBD | Filialnetz, Online-Banking, Digitalmarke Liv | Residenten mit Gehaltseingang, Expats |
| First Abu Dhabi Bank | Größe, Vermögenskunden, internationale Anbindung | Investoren, größere Guthaben |
| Abu Dhabi Commercial Bank | breite Produktpalette, Pilotprodukte für Nicht-Residenten | gemischte Profile |
| Mashreq | digitale Prozesse, Besucherkonto Mashreq NEO | digital-affine Nutzer, Kurzzeitaufenthalte |
| RAKBANK | Zugänglichkeit für Selbstständige | Freelancer, kleine Unternehmer |
| Standard Chartered | internationale Vernetzung | grenzüberschreitende Strukturen |
| Dubai Islamic Bank, Emirates Islamic | scharia-konforme Produkte | wer islamisches Banking bevorzugt |
| Wio | vollständig digitale Eröffnung | Residenten mit Emirates ID |
Ranglisten im Netz bewerten meist Produkte für Privatkunden mit Gehaltseingang und sagen über Nicht-Residenten wenig aus. Woran Sie die passende Bank tatsächlich erkennen, steht unter Beste Bank in Dubai; den Ablauf bei der größten Retailbank beschreibt Emirates NBD Konto eröffnen.
Kontoarten: Girokonto, Sparkonto, Festgeld, Islamic Banking
Das Girokonto (Current Account) trägt Gehalt, Daueraufträge, Karte und Scheckbuch und ist Residenten vorbehalten. Das Sparkonto (Savings Account) steht bei ausgewählten Banken auch Nicht-Residenten offen, ohne Scheckbuch und mit begrenzter Kartennutzung, teils in mehreren Währungen; was es leistet und was nicht, steht unter Sparkonto in Dubai eröffnen. Festgeld (Fixed Deposit) bindet Guthaben in AED oder USD für drei, sechs oder zwölf Monate. Islamic Banking ersetzt Zinsen durch Gewinnbeteiligungs- und Handelsmodelle wie Mudaraba oder Murabaha; im Alltag mit Karte, App und Überweisungen unterscheiden sich diese Konten kaum von konventionellen Produkten, rechtlich sind die Erträge anders konstruiert.
Als Resident: das Girokonto im Alltag
Mit Aufenthaltsvisum und Emirates ID ist das Bankkonto in Dubai eine Frage von Tagen. Das Gehalt kommt über das Wage Protection System, die Miete läuft per Scheck oder Dauerauftrag, Versorger und Mobilfunk buchen ab, und die Kreditkarte folgt meist nach einigen Monaten Gehaltshistorie. Gehaltskonten kommen häufig ohne Mindestguthaben aus, weil die Bank den regelmäßigen Eingang als Sicherheit wertet. Digitalbanken wie Wio und Liv eröffnen vollständig per App; klassische Institute bieten dafür Filiale, Scheckbuch und einen Ansprechpartner. Wer als Unternehmer mit eigener Gesellschaft einreist, eröffnet Privat- und Firmenkonto getrennt, idealerweise in einem abgestimmten Ablauf, weil sich die Nachweise überschneiden.
Als Nicht-Resident ein Bankkonto in Dubai eröffnen
Ohne Aufenthaltsvisum und Emirates ID gibt es kein vollwertiges Girokonto. Was einzelne Banken anbieten, ist ein Spar- oder Anlagekonto mit hoher Mindesteinlage, je nach Institut fünf- bis sechsstellig in AED, mit persönlicher Vorsprache in der Filiale und einer Prüfung, die strenger ausfällt als bei Residenten, weil der Bank der lokale Anknüpfungspunkt fehlt. Kein Gehaltseingang über das Wage Protection System, kein Scheckbuch, oft nur eine Prepaid- oder eingeschränkte Debitkarte. Die Eröffnung dauert in der Regel zwei bis vier Wochen.
Ein solches Konto ist ein Anlagekonto, kein Betriebskonto. Für Vermögen in AED oder USD und als Zahlungsziel für eine Immobilie funktioniert es; für laufendes Geschäft taugt es nicht. Wer beides braucht, sollte prüfen, ob eine Struktur mit Residency in den VAE nicht der geradere Weg ist: Die Mindesteinlage liegt oft in derselben Größenordnung wie eine Gründung samt Visum, nur dass am Ende ein vollwertiges Konto und ein Aufenthaltstitel stehen. Was ohne Wohnsitz wirklich geht, im Detail unter Konto in Dubai eröffnen ohne Wohnsitz.
Als Deutscher, Österreicher oder Schweizer ein Konto in Dubai eröffnen
Die Staatsangehörigkeit ist für die Bank kein Hindernis, der Wohnsitz ist das Kriterium. Für Antragsteller aus dem DACH-Raum kommen drei Punkte hinzu: Unterlagen müssen auf Englisch vorliegen oder beglaubigt übersetzt sein, das Bankreferenzschreiben der Hausbank sollte auf Englisch und mit Stempel kommen, und die steuerliche Selbstauskunft nach CRS und FATCA muss die Ansässigkeit korrekt angeben. Ablauf und Meldepflichten aus deutscher Sicht beschreibt Konto in Dubai eröffnen als Deutscher.
Erforderliche Unterlagen
| Unterlage | Resident | Nicht-Resident |
|---|---|---|
| Reisepass, mindestens sechs Monate gültig | ja | ja |
| Aufenthaltsvisum und Emirates ID | ja | entfällt; stattdessen Einreisenachweis |
| Adressnachweis (Mietvertrag, Ejari, Versorgerrechnung) | ja, in den VAE | ja, im Heimatland, nicht älter als drei Monate |
| Einkommensnachweis (Gehaltsabrechnung, Arbeitsvertrag, Lizenz) | ja | ja, dazu Steuerbescheide |
| Kontoauszüge der letzten drei bis sechs Monate | meist | ja |
| Bankreferenzschreiben der Hausbank | selten | in der Regel |
| Herkunftsnachweis der Mittel | bei größeren Beträgen | immer |
| Steuerliche Selbstauskunft nach CRS und FATCA | ja | ja |
Lückenlose Unterlagen sind der wichtigste Faktor für ein schnell eröffnetes Bankkonto in Dubai und der häufigste Grund für Verzögerungen. Der Herkunftsnachweis ist dabei kein Formular, sondern eine Kette aus Kontoauszügen, Verträgen und Bescheiden, die den Weg des Geldes erklärt. Wir prüfen die Unterlagen vorab und organisieren Übersetzung und Beglaubigung, wo sie nötig sind.
Der Ablauf in fünf Schritten
- Status und Zweck klären. Daraus folgt, welche Banken und Kontotypen überhaupt infrage kommen.
- Unterlagen vorbereiten. Vollständig, aktuell, auf Englisch, mit belegter Mittelherkunft.
- Antrag stellen. Residenten häufig digital per App und UAE PASS; Nicht-Residenten in der Regel persönlich in der Filiale, mit vorab abgestimmtem Termin beim Relationship Manager.
- Prüfung. Sanktionslisten, Mittelherkunft, Plausibilität. Bei Residenten wenige Tage, bei Nicht-Residenten bis zu vier Wochen; Rückfragen kommen kurzfristig.
- Freigabe. IBAN, Karte, Online- und Mobile-Banking, danach Gehalt, Versorger und Daueraufträge umstellen.
Eröffnung aus der Ferne und per App
Für Residenten hat die digitale Identität UAE PASS die Kontoeröffnung deutlich beschleunigt: Daten fließen direkt in den Antrag, Verträge werden elektronisch signiert, Digitalbanken eröffnen vollständig per App. Für Nicht-Residenten bleibt es beim klassischen Weg über Reisepass und persönliche Vorsprache; eine reine Online-Eröffnung aus dem Ausland ist die Ausnahme. Einzelne Banken testen digitale Besucherkonten mit begrenzter Laufzeit, die per App mit Pass und Einreisevisum eröffnet werden und binnen ein bis zwei Tagen nutzbar sind, aber weder Gemeinschaftskonten noch Kreditlinien bieten. Was per App tatsächlich geht, steht unter Dubai Konto online eröffnen; den Begriff erklärt Kontoeröffnung ohne Anreise.
Konto und Immobilie in Dubai
Wer eine Immobilie in Dubai kauft, braucht ein Konto in AED als Zahlungsziel und für laufende Kosten wie Service Charges und Versorger. Beim Kauf vom Bauträger fließen Raten auf das behördlich überwachte Treuhandkonto des Projekts, nicht auf das Konto des Verkäufers; Mieteinnahmen gehen in AED ein und lassen sich vom eigenen Konto aus in USD oder EUR überweisen. Für Nicht-Residenten ist das Anlagekonto dafür in der Regel ausreichend; wer über den Immobilienkauf eine Residency anstrebt, plant Konto und Visum zusammen, weil das vollwertige Bankkonto in Dubai erst mit der Emirates ID folgt. Die Voraussetzungen des Investorenvisums erklärt Golden Visa Investor.
Kosten: Struktur statt Beträge
Gebühren und Mindestguthaben für ein Bankkonto in Dubai ändern sich mehrfach im Jahr und unterscheiden sich nach Bank, Kontomodell und Status; feste Beträge stehen deshalb bewusst nicht auf dieser Seite. Was Sie kennen sollten, ist die Struktur: Standardkonten verlangen ein Mindestguthaben, bei dessen Unterschreitung eine monatliche Gebühr anfällt; Gehaltskonten kommen häufig ohne Mindestguthaben aus, weil die Bank den regelmäßigen Eingang als Sicherheit wertet; Konten für Nicht-Residenten sind in der Führung teurer und binden eine hohe Einlage. Hinzu kommen Kartengebühren, Bargeldabhebungen im Ausland, SWIFT-Überweisungen und die Mehrwertsteuer von 5 Prozent auf viele Bankgebühren. Längere Inaktivität führt zur Einstufung als ruhendes Konto, die Reaktivierung verlangt erneute Vorsprache.
Was ein Konto in Dubai nicht ist
Es ist kein anonymes Konto. Die VAE nehmen am automatischen Informationsaustausch nach dem Common Reporting Standard teil und melden Kontostände und Erträge an den Ansässigkeitsstaat; die Banken erheben die steuerliche Selbstauskunft bei jeder Eröffnung. Warum der Begriff Offshore in Dubai heute etwas anderes bedeutet als vor zehn Jahren, erklärt Offshore Konto in Dubai eröffnen. Und es ist kein Ersatz für die steuerliche Klärung: Ein Konto in den Emiraten ändert nichts an Ihrer Ansässigkeit.
Ihre Pflichten im Wohnsitzstaat
Wer in Deutschland, Österreich oder der Schweiz steuerpflichtig ist, erklärt Kapitalerträge aus dem Konto in Dubai zu Hause, unabhängig davon, dass das Finanzamt über den Informationsaustausch ohnehin davon erfährt. In Deutschland gehören Zinserträge in die Anlage KAP; die deutsche Abgeltungsteuer fällt an, auch wenn die VAE keine Quellensteuer erheben. Ein Doppelbesteuerungsabkommen zwischen Deutschland und den VAE besteht seit Ende 2021 nicht mehr. Wer seinen Lebensmittelpunkt in die Emirate verlagert, meldet nichts mehr nach Deutschland, prüft aber vorher die Wegzugsbesteuerung und dokumentiert die neue steuerliche Ansässigkeit, bei Bedarf mit Tax Residency Certificate.
Warum Anträge scheitern
- Ein Zweck oder Geschäftsmodell, das sich nicht in zwei Sätzen erklären lässt
- Kontoauszüge mit großen Eingängen ohne erkennbaren Ursprung
- Widerspruch zwischen angegebener Tätigkeit und tatsächlichen Zahlungsströmen
- Erwartung einer Fern-Eröffnung als Nicht-Resident, wo die Vorsprache die Regel ist
- Unterlagen in deutscher Sprache ohne beglaubigte Übersetzung
- Mehrere Anträge kurz hintereinander mit denselben Lücken
Eine Absage ist kein Eintrag in einem Register, aber sie wiederholt sich, wenn derselbe Antrag anderswo eingereicht wird. Erst die Lücke schließen, dann der zweite Anlauf.
Was nach der Eröffnung passiert
Banken aktualisieren die Kundendaten regelmäßig und fordern neue Ausweis- und Adressnachweise an; wer nicht reagiert, riskiert die Sperre. Größere Eingänge lösen Rückfragen zur Herkunft aus, auch Jahre nach der Eröffnung. Und wer als Resident die Emirates ID verlängert, sollte die neue Karte auch bei der Bank hinterlegen. Der Aufwand ist gering, aber er hört nicht mit der Eröffnung auf.
Dubai im Vergleich
| VAE | EU | Georgien | |
|---|---|---|---|
| Konto ohne Wohnsitz | eingeschränkt, hohe Einlage, Vorsprache | in der Regel nur mit Wohnsitz | möglich, Reisepass genügt |
| Einlagensicherung | keine gesetzliche Obergrenze | 100.000 Euro je Einleger | 50.000 GEL je Einleger und Bank |
| Zinsen auf Einlagen | moderat, AED an USD gebunden | niedrig | hoch in Lari, mit Währungsrisiko |
| Informationsaustausch | CRS, Teilnahme seit Jahren | CRS | CRS seit 2024 |
| Steuer auf Zinsen vor Ort | keine | je nach Staat | 5 Prozent Quellensteuer |
Für Vermögen außerhalb der EU ist Dubai der Standort mit Residency-Perspektive; Georgien ist der Standort, an dem Nicht-Residenten ohne Aufenthaltstitel ein vollwertiges Konto erhalten. Beides beschreiben wir unter Bankkonto in Georgien; für viele Mandanten ergänzen sich die beiden Konten.
Zugriff von Finanzamt und Gläubigern: Deutschland und Dubai im Vergleich
Ein häufiger Grund für ein Konto außerhalb der EU ist Distanz: Wer sein Vermögen nicht vollständig in einem Rechtsraum halten will, in dem Finanzamt und Gerichtsvollzieher Konten automatisiert abfragen und ohne Gerichtsverfahren pfänden können, sucht einen zweiten Standort. Die Grafik zeigt, was deutsche Behörden und Gläubiger bei einem Konto in Deutschland können – und was bei einem Konto in den VAE anders läuft.
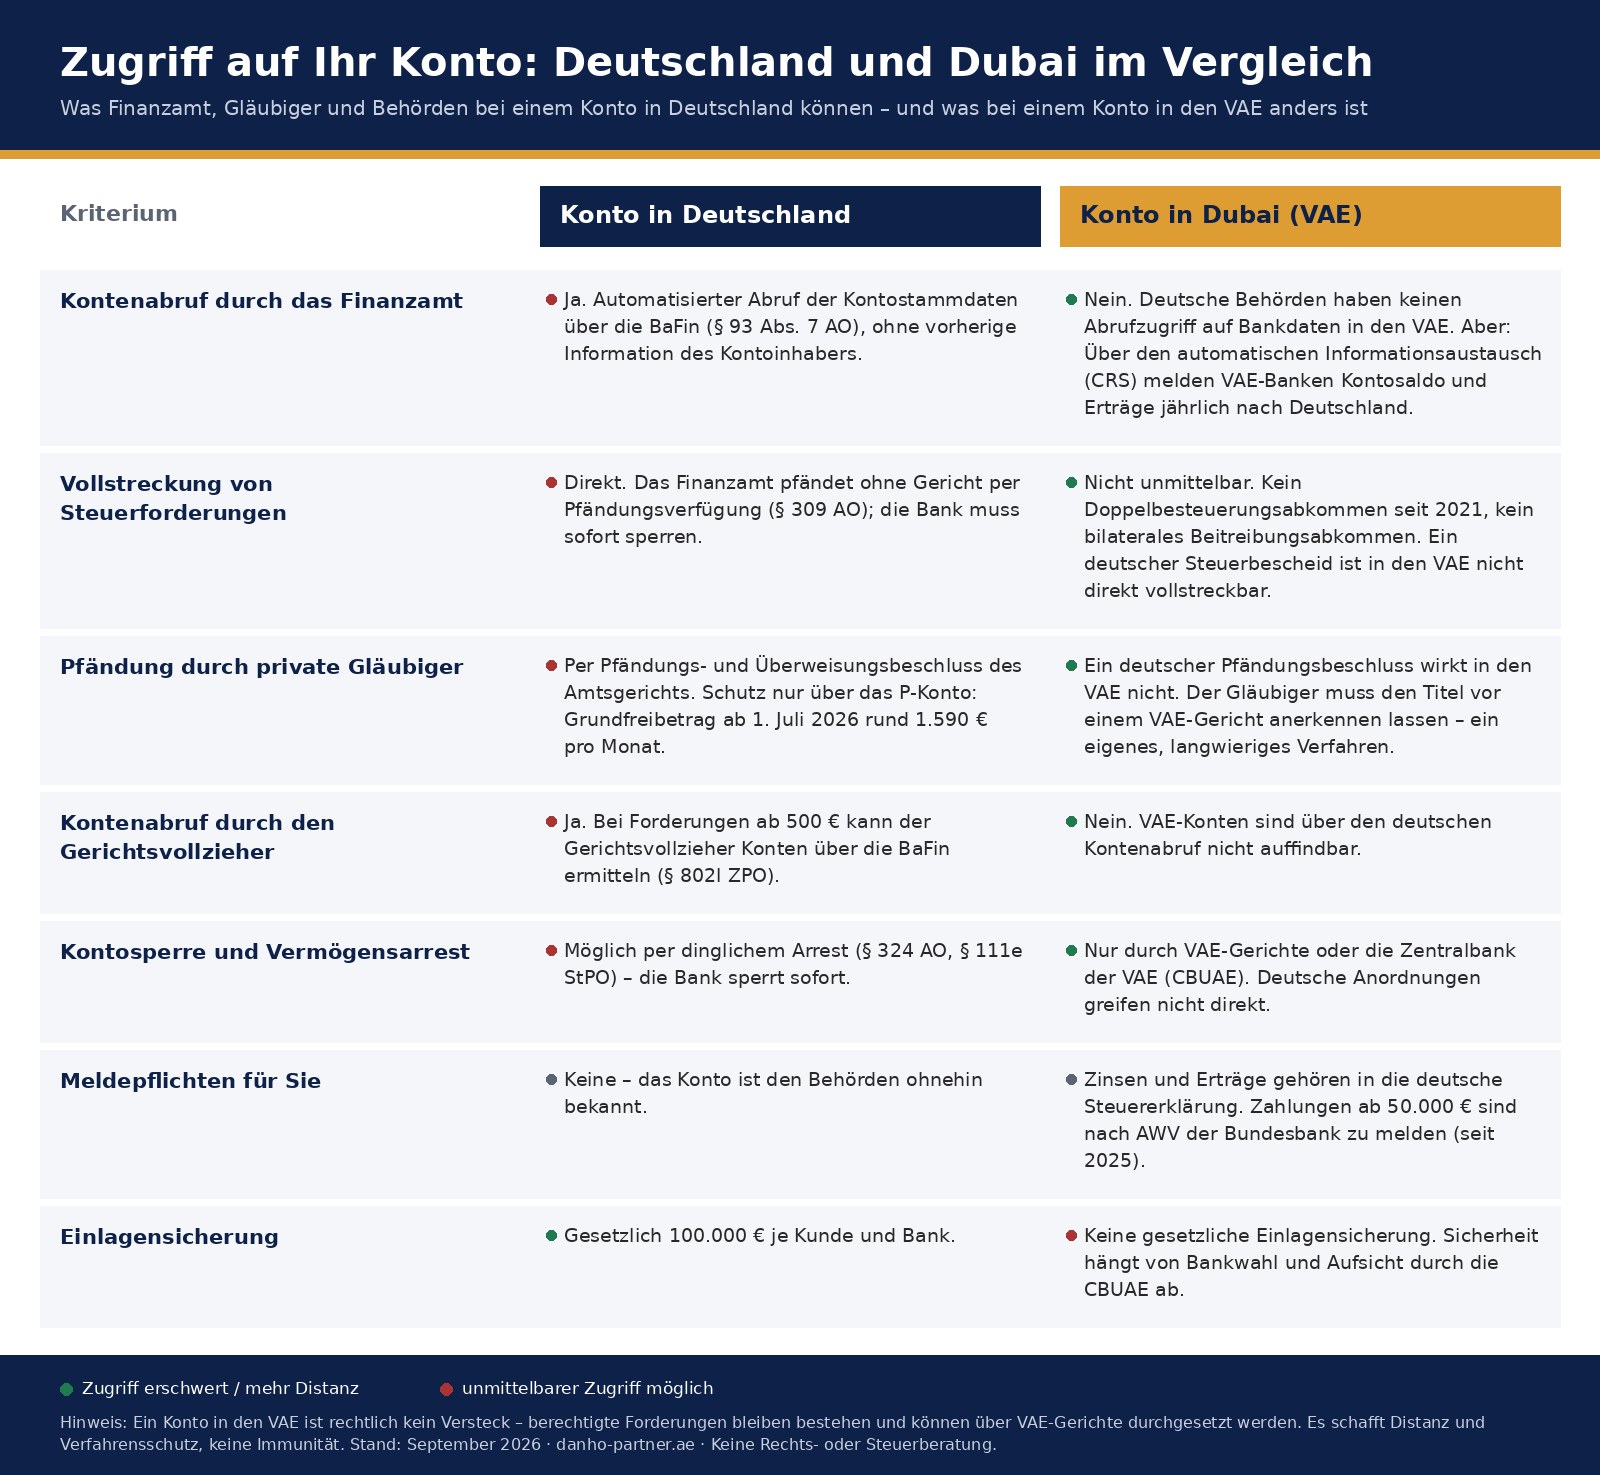
Beachten Sie: Ein Konto in Dubai ist kein Versteck. Über den automatischen Informationsaustausch kennt das deutsche Finanzamt Saldo und Erträge, Zinsen gehören in die Steuererklärung, und berechtigte Forderungen lassen sich über VAE-Gerichte durchsetzen. Was das Konto leistet, ist Verfahrensdistanz: Kein automatischer Kontenabruf, keine Pfändung per Verwaltungsakt, keine unmittelbare Vollstreckung deutscher Titel. Wer damit Vermögen dem Zugriff im Insolvenz- oder Vollstreckungsfall entziehen will, riskiert strafbare Gläubigerbenachteiligung – das gehört vorab mit einem Berater im Wohnsitzstaat geklärt.
Für wen sich der Schritt lohnt und für wen nicht
Ein Bankkonto in Dubai lohnt sich für Residenten ohne Einschränkung, für Nicht-Residenten mit Anlagezweck, Immobilienbezug oder konkreter Umzugsabsicht, und für Unternehmer, die ihre Struktur in den Emiraten aufbauen. Es lohnt sich nicht für Nicht-Residenten, die ein Alltagskonto mit laufendem Zahlungsverkehr erwarten, und nicht für diejenigen, die Diskretion gegenüber dem Heimatfinanzamt suchen. In beiden Fällen ist die Enttäuschung vorprogrammiert, und der bessere Weg ist entweder die Residency oder ein anderer Standort.
Wie wir das einordnen
Aus unserer Begleitung: Die meisten Absagen für Nicht-Residenten entstehen nicht bei der Bank, sondern vorher, bei der Wahl des falschen Instituts für den eigenen Status und bei Unterlagen, die den Weg des Geldes nicht erzählen. Wer Status, Zweck und Mittelherkunft vor dem ersten Termin geklärt hat, erlebt die Eröffnung als das, was sie ist: ein geordneter Prüfprozess mit vorhersehbarem Ausgang.
Beachten Sie: Eine Kontozusage kann nur die Bank erteilen. Wer Ihnen ein Konto in Dubai ohne Wohnsitz garantiert, verkauft ein Versprechen, das er nicht halten kann.
Unser Rat: Rechnen Sie den Weg über ein Nicht-Residenten-Konto und den Weg über die Residency einmal über drei Jahre durch, statt nur die Einstiegshürde zu vergleichen. In der Mehrzahl der Fälle kippt die Rechnung zugunsten der Residency.
Was wir übernehmen
- Klärung von Status und Zweck und Auswahl der Banken, die für Ihre Konstellation infrage kommen
- Vorbereitung und Prüfung der Unterlagen, Übersetzung und Beglaubigung, Aufbereitung der Mittelherkunft
- Terminabstimmung mit dem Relationship Manager vor Ihrer Anreise
- Begleitung zum Bankgespräch, Übersetzung und Nachfassen während der Prüfung
- Einordnung der steuerlichen Folgen und Abstimmung mit Ihrem Berater im Heimatland
Warum Danho & Partner
Hannes Danho begleitet seit über sieben Jahren DACH-Unternehmer und Privatpersonen bei Konto, Gesellschaft und Residency in den Emiraten, auf Deutsch, Englisch, Arabisch und Aramäisch. Die Kanzlei sitzt im DIFC Dubai, Gate Village 3, und kennt die Banken und ihre Ansprechpartner persönlich. Wir sagen Ihnen vorher, welcher Weg für Ihren Status offen ist, und raten ab, wenn ein Antrag keine Aussicht hat.
Häufige Fragen zum Bankkonto in Dubai
Kann ich als Nicht-Resident ein Bankkonto in Dubai eröffnen?
Ja, aber eingeschränkt: bei ausgewählten Banken ein Spar- oder Anlagekonto mit hoher Mindesteinlage und persönlicher Vorsprache, kein vollwertiges Girokonto.
Kann ich das Konto aus Deutschland heraus online eröffnen?
Als Resident mit Emirates ID ja, per App und UAE PASS. Als Nicht-Resident in der Regel nicht; die Vorsprache in der Filiale ist die Regel.
Wie lange dauert die Eröffnung?
Residenten wenige Tage, Nicht-Residenten zwei bis vier Wochen nach vollständigen Unterlagen.
Welche Bank ist die beste in Dubai?
Die, die zu Ihrem Status und Zweck passt. Für Residenten mit Gehaltseingang ist die Auswahl groß; für Nicht-Residenten kommen nur wenige Institute infrage, und die Entscheidung fällt einzelfallbezogen.
Ist ein Konto in Dubai anonym?
Nein. Die VAE nehmen am automatischen Informationsaustausch teil und melden Kontodaten an den Ansässigkeitsstaat.
Muss ich das Konto in Deutschland angeben?
Kapitalerträge sind in der Steuererklärung anzugeben, solange Sie in Deutschland steuerpflichtig sind. Das Konto selbst wird über den Informationsaustausch gemeldet.
Gibt es eine Einlagensicherung?
Keine gesetzliche mit fester Obergrenze wie in der EU. Die Stabilität beruht auf Kapitalausstattung, Eigentümern und Aufsicht der Zentralbank; größere Beträge verteilt man über mehrere Institute.
Kann ich mit einem Touristenvisum ein Konto eröffnen?
Einzelne Banken bieten digitale Kurzzeit-Sparkonten für Besucher an, mit Laufzeit an das Visum gekoppelt und ohne Kreditlinien. Ein Girokonto gibt es damit nicht.
Brauche ich für ein Firmenkonto ein Privatkonto?
Nein, aber beide brauchen ihre eigene Eröffnung, und für das Firmenkonto muss ein Zeichnungsberechtigter Residency haben. Details unter Firmenkonto Dubai.
Vertiefende Beiträge
- Konto in Dubai eröffnen ohne Wohnsitz – Anlagekonto statt Girokonto: was ohne Residency wirklich geht
- Konto in Dubai eröffnen als Deutscher – Ablauf und Meldepflichten aus deutscher Sicht
- Dubai Konto online eröffnen – was per App geht und was nicht
- Sparkonto in Dubai eröffnen – Konditionen und Grenzen
- Emirates NBD Konto eröffnen – Voraussetzungen und Ablauf
- Offshore Konto in Dubai eröffnen – was der Begriff heute bedeutet
- Beste Bank in Dubai – Auswahlkriterien statt Rangliste
Hinweis
Diese Seite dient der allgemeinen Orientierung und ersetzt keine steuerliche, rechtliche oder finanzielle Beratung im Einzelfall. Gebühren, Mindesteinlagen und Aufnahmekriterien der Banken ändern sich laufend; die Entscheidung über eine Kontoeröffnung liegt ausschließlich beim jeweiligen Institut. Danho & Partner Wirtschaftskanzlei LLC-FZ ist keine Steuerberatungsgesellschaft nach deutschem, österreichischem oder schweizerischem Recht. Stand: 2. September 2026.
Firma gründen in Dubai 2026
25 Seiten zu Gründung, Buchhaltung, Steuern und Bankkonto in den VAE.
Mit dem Absenden stimmen Sie der Verarbeitung Ihrer Daten gemäß unserer Datenschutzerklärung zu. Abmeldung jederzeit möglich.
Erfahren Sie mehr
Melden Sie sich für unseren Newsletter an, um die neuesten Nachrichten, exklusive Angebote und wertvolle Erkenntnisse direkt in Ihrem Posteingang zu erhalten.