US LLC gründen: die internationale Struktur für DACH-Unternehmer im Überblick
Die US LLC ist eine der meistgenutzten Gesellschaftsformen der Welt – schnell gegründet, günstig im Register, flexibel im Aufbau. Sie ist zugleich die Struktur, bei der wir deutschsprachige Unternehmer am häufigsten in eine teure Lage geraten sehen. Der Grund liegt nicht in den USA, sondern im Wohnsitzstaat.
Diese Seite beschreibt, wie es abläuft, wenn Sie eine US LLC gründen, was sie über drei Jahre tatsächlich kostet, welche Pflichten in den USA entstehen und wann sich der Schritt für Sie rechnet. Auch dann, wenn die Antwort lautet: noch nicht. Wir haben sie bewusst so geschrieben, dass Sie danach beurteilen können, ob die Struktur zu Ihrer Lage passt – und nicht nur, wie man sie beantragt.
Die drei Fragen, die vor jeder Entscheidung für eine US LLC stehen
Bevor es um Bundesstaaten und Kontoeröffnung geht, stehen drei Fragen. Wer sie nicht beantwortet, gründet ins Blaue.
- Wo sind Sie steuerlich ansässig? Das ist der wichtigste Punkt der gesamten Seite. Die LLC ändert daran nichts.
- Haben Sie eine Verbindung in die USA? Kunden, Lager, Personal oder ein Büro entscheiden darüber, ob in den USA überhaupt Steuer anfällt.
- Wie ordnet Ihr Wohnsitzstaat die LLC ein? Genau hier entsteht der Konflikt, den die meisten Anbieter nicht erwähnen.
Was ist eine US LLC und worin unterscheidet sie sich von der deutschen GmbH?
Die LLC verbindet begrenzte Haftung mit steuerlicher Flexibilität. Die Inhaber – die Members – haften in der Regel nicht mit ihrem Privatvermögen. In den USA gilt eine Ein-Personen-LLC standardmäßig als Disregarded Entity: Sie wird steuerlich nicht als eigenes Subjekt behandelt, der Gewinn wird dem Member zugerechnet.
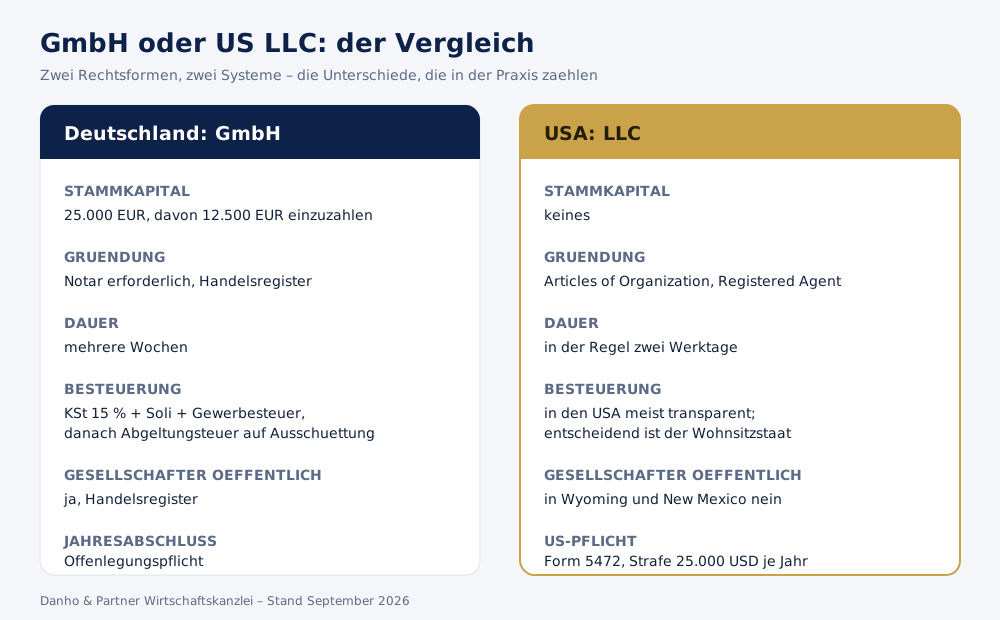
Es braucht kein Mindestkapital und keinen Notar. Erforderlich sind die Articles of Organization beim Secretary of State, ein Registered Agent mit Adresse im Gründungsstaat und ein Operating Agreement. Damit unterscheidet sich die Rechtsform grundlegend von der GmbH, die 25.000 Euro Stammkapital, einen notariellen Gesellschaftsvertrag und einen Handelsregistereintrag verlangt. Wer eine US LLC gründen möchte, kommt ohne diese drei Hürden aus – bezahlt das aber mit laufenden Erklärungspflichten gegenüber der US-Steuerbehörde IRS.
Warum Unternehmer eine US LLC gründen: sechs Gründe und eine Bedingung
Die Argumente für die Rechtsform sind real, sie werden nur regelmäßig falsch gewichtet. Die folgende Übersicht fasst zusammen, was die Struktur tatsächlich leistet – und woran ihr Nutzen hängt.
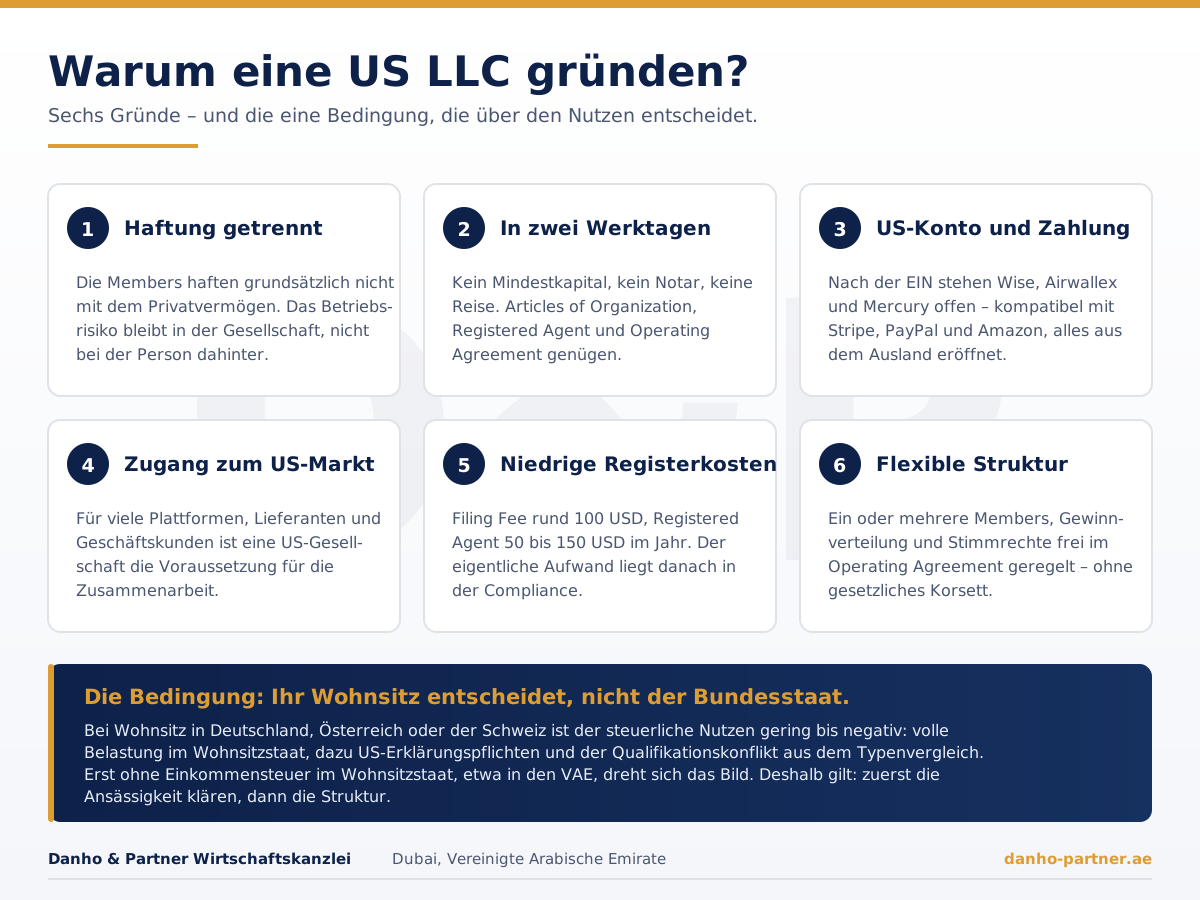
Der praktische Kern ist die Zahlungsinfrastruktur. Eine US-Gesellschaft mit EIN und Geschäftskonto öffnet Stripe, PayPal, Amazon und eine Reihe von Softwareanbietern, die europäische Einzelunternehmer entweder gar nicht oder nur eingeschränkt akzeptieren. Für digitale Geschäftsmodelle ist das häufig der eigentliche Anlass. Der zweite Punkt ist Geschwindigkeit: Wer heute eine US LLC gründen lässt, hat die Gesellschaft in der Regel innerhalb von zwei Werktagen im Register.
Beachten Sie: Kein einziger dieser Vorteile ist steuerlicher Natur. Die Haftungstrennung bekommen Sie in Deutschland auch mit einer UG, die Zahlungsabwicklung teilweise über andere Wege. Wer eine US LLC gründen will, weil er weniger Steuern zahlen möchte, verwechselt Werkzeug und Zweck – und landet meist bei höheren Kosten als vorher.
Den richtigen Bundesstaat wählen: Wyoming, New Mexico oder Delaware
| Kriterium | Wyoming | New Mexico | Delaware |
|---|---|---|---|
| Members im öffentlichen Register | nein | nein | je nach Gestaltung |
| Jährlicher Bericht | ja, Annual Report | seit der Reform 2024 alle drei Jahre | ja, Franchise Tax |
| Laufende Kosten | niedrig | sehr niedrig | höher |
| Typischer Einsatz | Standardwahl für Nicht-US-Gründer | schlanke Einzelgesellschaft | Venture Capital, Investorenrunden |
Wyoming: die Standardwahl, wenn Sie ohne US-Wohnsitz eine US LLC gründen
Wyoming ist für die meisten unserer Mandanten der richtige Bundesstaat. Das Register nennt die Members nicht, die Jahresgebühr ist niedrig, der Annual Report ist eine Formalie. Es gibt keine State Income Tax auf Gesellschaftsebene, und die Verwaltungspraxis ist auf auswärtige Gründer eingestellt. Wer schlicht eine funktionierende Gesellschaft für internationale Rechnungsstellung braucht, ist hier richtig.
New Mexico: die schlankeste Variante bei den laufenden Pflichten
New Mexico verlangt seit der Reform 2024 nur noch alle drei Jahre einen Bericht. Für eine Einzelgesellschaft mit wenig Bewegung ist das der geringste Verwaltungsaufwand überhaupt. Der Preis dafür: Der Bundesstaat ist international weniger bekannt, und einzelne Banken und Zahlungsdienstleister prüfen etwas genauer.
Delaware: sinnvoll bei Investoren, teurer im laufenden Unterhalt
Delaware lohnt sich, wenn institutionelles Kapital ins Spiel kommt. Das Gesellschaftsrecht ist ausjudiziert, Investoren kennen die Dokumente, Wandeldarlehen und Beteiligungsrunden laufen nach eingespielten Mustern. Für einen Solo-Unternehmer, der eine US LLC gründen möchte, ist Delaware dagegen unnötig teuer – die Franchise Tax kostet jedes Jahr Geld, ohne einen Gegenwert zu liefern.
Der Datenschutzvorteil von Wyoming und New Mexico betrifft ausschließlich das öffentliche US-Register. Gegenüber Ihrem Finanzamt, Ihrer Bank und im automatischen Informationsaustausch ändert er nichts. Wer die LLC als Mittel zur Verschleierung verkauft bekommt, sollte den Anbieter wechseln.
Was es wirklich kostet, eine US LLC zu gründen und zu unterhalten
Die beworbenen Preise stimmen – sie sind nur unvollständig. Die staatlichen Gebühren liegen tatsächlich im niedrigen dreistelligen Dollarbereich. Was fehlt, ist die Compliance.
| Posten | Jahr 1 | laufend je Jahr |
|---|---|---|
| Filing Fee beim Secretary of State | rund 100 USD | – |
| Annual Report | – | ab rund 60 USD |
| Registered Agent | 50–150 USD | 50–150 USD |
| US-Steuererklärung inkl. Form 5472 | Pflicht | Pflicht |
| Steuerliche Begleitung USA und Wohnsitzstaat | mehrere tausend Euro | mehrere tausend Euro |
Warum Sie immer drei Jahre rechnen sollten und nicht nur das erste
Die Registerkosten sind also der kleinste Posten. Wer eine LLC für dreihundert Dollar gründet und die Erklärungspflichten ignoriert, spart nichts – er verschiebt nur die Rechnung. Rechnen Sie deshalb nie das erste Jahr, sondern immer drei: Erst über diesen Zeitraum wird sichtbar, dass die Struktur laufend Geld und Aufmerksamkeit kostet.
Die US-Pflichten, die in keinem Werbeversprechen auftauchen
Form 5472: die Meldung mit 25.000 USD Strafe je Jahr
Form 5472 in Verbindung mit einer pro-forma Form 1120. Jede US-LLC mit einem ausländischen Gesellschafter muss diese Meldung jährlich beim IRS einreichen. Sie erfasst die Transaktionen zwischen der Gesellschaft und ihrem Eigentümer. Die Strafe bei Nichtabgabe beträgt 25.000 USD je Jahr. Sie fällt auch dann an, wenn die LLC keinen Gewinn gemacht und keine Steuer geschuldet hat.
Das ist der Punkt, an dem wir die meisten Bestandsmandate aufräumen. Wer seine LLC vor zwei Jahren über einen Online-Anbieter gegründet hat, hat diese Meldung mit hoher Wahrscheinlichkeit nie abgegeben. Aus unserer Begleitung: Es ist der mit Abstand häufigste Grund, warum eine an sich harmlose Struktur plötzlich zum Problem wird.
EIN beantragen: der Schlüssel zu Konto und Steuererklärung
EIN. Die Employer Identification Number lässt sich auch ohne US-Sozialversicherungsnummer beantragen. Ohne sie funktioniert weder Kontoeröffnung noch Steuererklärung. Der Antrag läuft für Nicht-US-Personen nicht online, sondern über Fax oder Post beim IRS; realistisch sind rund vierzehn Tage. Diese Wartezeit ist der eigentliche Engpass, wenn Sie eine US LLC gründen und schnell handlungsfähig sein wollen.
BOI-Meldepflicht: was seit der FinCEN Final Rule vom 11. August 2026 gilt
Meldung wirtschaftlich Berechtigter, Stand 2026. Hier hat sich etwas geändert, das viele Ratgeber noch falsch darstellen: Bereits mit der Interim Final Rule vom 26. März 2025 hatte FinCEN die Definition der meldepflichtigen Gesellschaft eingeschränkt. Mit der Final Rule vom 11. August 2026 (veröffentlicht im Federal Register am 14. August 2026) ist diese Ausnahme endgültig: Alle in den USA gegründeten Gesellschaften und ihre wirtschaftlich Berechtigten sind dauerhaft von der BOI-Meldepflicht ausgenommen. Meldepflichtig bleiben nur nach ausländischem Recht gegründete Gesellschaften, die sich in einem US-Bundesstaat registriert haben. Eine in Wyoming gegründete LLC fällt damit nicht darunter. Unberührt bleiben die IRS-Pflichten der LLC selbst, insbesondere Form 5472 mit Pro-forma-1120.
Steuerliche Einordnung im DACH-Raum: der Qualifikationskonflikt zwischen USA und Deutschland
Hier liegt das eigentliche Risiko, und hier steht in vielen Texten das Gegenteil des Richtigen.
Der Typenvergleich der deutschen Finanzverwaltung und der LLC-Erlass
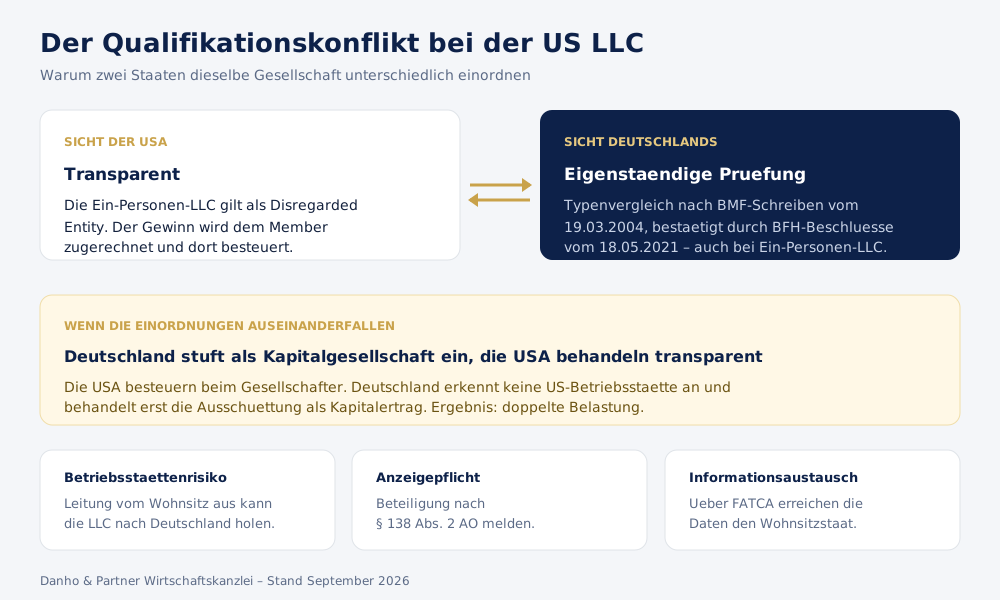
Die USA behandeln die Ein-Personen-LLC standardmäßig als transparent. Deutschland folgt dieser Einordnung nicht. Die deutsche Finanzverwaltung nimmt eine eigenständige Klassifizierung nach dem sogenannten Typenvergleich vor, maßgeblich ist das BMF-Schreiben vom 19.03.2004, bekannt als LLC-Erlass. Geprüft wird, ob die Gesellschaft nach ihrem Gesamtbild eher einer deutschen Kapitalgesellschaft oder einer Personengesellschaft entspricht.
Der Bundesfinanzhof hat mit Beschlüssen vom 18.05.2021 bestätigt, dass dieser Typenvergleich maßgeblich ist – und zwar ausdrücklich auch bei Ein-Personen-LLCs. Dass die LLC in den USA als Disregarded Entity gilt, spielt dabei keine Rolle.
Was daraus folgen kann: Stuft Deutschland die LLC als Kapitalgesellschaft ein, während die USA sie transparent behandeln, entsteht ein Qualifikationskonflikt. Die USA rechnen den Gewinn dem Gesellschafter zu und besteuern ihn dort. Deutschland erkennt keine US-Betriebsstätte des Gesellschafters an und behandelt erst die Ausschüttung als Kapitalertrag. Im Ergebnis wird zweimal besteuert, und die Anrechnung mildert das bestenfalls ab.
Betriebsstättenrisiko am Schreibtisch des Geschäftsführers
- Betriebsstättenrisiko: Werden die Geschäftsleitungsentscheidungen am Wohnsitz des deutschen Geschäftsführers getroffen, kann dort eine Betriebsstätte entstehen. Im ungünstigsten Fall wandert der Ort der geschäftlichen Oberleitung ganz nach Deutschland und die LLC wird dort unbeschränkt steuerpflichtig.
- Anzeigepflicht: Der Erwerb einer Beteiligung an einer ausländischen Gesellschaft ist nach § 138 Abs. 2 AO anzuzeigen.
- Hinzurechnungsbesteuerung: Bei niedrig besteuerten passiven Einkünften einer beherrschten Auslandsgesellschaft greifen die §§ 7 ff. AStG. Für operatives Geschäft ist das häufig nicht einschlägig, für Lizenz- und Finanzierungsstrukturen sehr wohl.
- Informationsaustausch: Die USA nehmen am Common Reporting Standard nicht teil, tauschen aber über FATCA Daten mit den DACH-Staaten aus. Die Vorstellung einer unsichtbaren Struktur trägt nicht.
Für Österreich und die Schweiz gelten eigene Regeln zu Ansässigkeit, Ort der Geschäftsleitung und Beteiligungen. Die Prüfung erfolgt jeweils nach nationalem Recht.
Für wen es sich lohnt, eine US LLC zu gründen – und für wen nicht
Wohnsitz in Deutschland, Österreich oder der Schweiz
Der steuerliche Nutzen ist gering bis negativ. Sie tragen die volle Belastung im Wohnsitzstaat, dazu US-Erklärungspflichten und das Risiko des Qualifikationskonflikts. Wer allein wegen der Steuer eine US LLC gründen will, sollte es lassen – das sagen wir Mandanten regelmäßig im Erstgespräch. Sinnvoll bleibt die Struktur hier nur aus operativen Gründen: Zahlungsabwicklung, US-Kunden, Plattformzugang.
Wohnsitz in den VAE oder einem anderen Staat ohne Einkommensteuer
Hier ändert sich das Bild grundlegend. Wer seinen Lebensmittelpunkt tatsächlich verlagert hat, kann Gewinne der LLC auf Ebene der Privatperson steuerfrei vereinnahmen. Der Weg dorthin führt über eine Freezone-Gesellschaft und die passende Residency in den VAE. Vor dem Wegzug gehört die Wegzugsbesteuerung geprüft. Auch die laufende Buchhaltung und Tax Registration und die fristgerechte Corporate Tax Registrierung gehören in dieselbe Planung.
Ortsunabhängig ohne feste steuerliche Ansässigkeit
Möglich, aber anspruchsvoll. Die bisherige Steuerpflicht muss sauber beendet, keine neue Ansässigkeit begründet und die erweiterte beschränkte Steuerpflicht nach § 2 AStG beachtet sein. Pauschal von Steuerfreiheit zu sprechen, wäre unseriös. In der Praxis scheitert dieses Modell meist nicht am Steuerrecht, sondern an Banken, die eine belastbare Wohnsitzadresse sehen wollen.
US-Geschäftskonto eröffnen: Wise, Mercury und der Weg zu Chase
Ohne Konto bleibt die LLC eine Registernummer. Wir arbeiten mit einem Stufenmodell, alle Anbieter lassen sich aus dem Ausland eröffnen.
- Sofort verfügbar: Wise und Airwallex – Mehrwährungskonten mit US-Kontodaten, je nach Setup auch europäische IBAN, kompatibel mit Stripe, PayPal und Amazon. Revolut als dritte Option, in der Praxis etwas langwieriger.
- Klassisches US-Konto online: Mercury, über FDIC-versicherte Partnerbanken.
- Ausbau mit Historie: Chase ab etwa sechs Monaten Firmenhistorie; nach rund zwölf Monaten öffnet sich erfahrungsgemäß der Zugang zum US-Kreditsystem samt Business-Kreditkarten. Diesen Weg bieten reine Fintech-Konten nicht.
Voraussetzung EIN: ohne diese Nummer bleibt das Geschäftskonto verschlossen
Voraussetzung ist immer die EIN. Weitere Kontowege finden Sie unter Firmenkonto. Wenn Sie parallel eine Gesellschaft in den Emiraten aufbauen, lohnt es sich, beide Kontoeröffnungen zeitlich zu koordinieren – die Nachweise überschneiden sich weitgehend.
Ablauf und Zeitplan: in zwei Werktagen gegründet, in drei Wochen einsatzbereit
- Erstgespräch und Situationsanalyse – Wohnsitz, bestehende Struktur, Ziele. Erst danach die Empfehlung.
- Bundesstaat und Struktur – Registered Agent, Operating Agreement, Eigentümergestaltung.
- Gründung und EIN – Articles of Organization und Antrag beim IRS, ohne Reise in die USA.
- Konto und Infrastruktur – Auswahl, Vorbereitung, Begleitung.
- Laufende Compliance – Annual Report, Form 5472, Fristenkalender.
Zeitlich: LLC in der Regel innerhalb von zwei Werktagen, EIN in etwa vierzehn Tagen, Kontoeröffnung zwei bis vier Werktage. Von der Beauftragung bis zum einsatzbereiten Konto rund drei Wochen. Die Gesellschaft selbst steht also schnell; was Zeit braucht, sind EIN und Bank.
Typische Fehler, die wir beim US LLC gründen immer wieder sehen
Die folgenden fünf Punkte kosten unsere Mandanten am häufigsten Geld. Keiner davon ist exotisch.
- Zuerst gründen, dann fragen. Wer die Gesellschaft schon im Register hat, bevor die steuerliche Einordnung im Wohnsitzstaat geklärt ist, hat die Gestaltungsmöglichkeit verloren. Reparieren ist teurer als planen.
- Form 5472 nie eingereicht. Zwei vergessene Jahre sind rechnerisch 50.000 USD Strafrisiko – bei einer Gesellschaft, die vielleicht nie Gewinn gemacht hat.
- Die LLC vom deutschen Schreibtisch führen. Ohne Substanz und ohne Entscheidungsort in den USA ist die Gesellschaft steuerlich schnell keine US-Gesellschaft mehr.
- Den Bundesstaat nach Werbung wählen. Delaware klingt seriöser, kostet aber jedes Jahr Franchise Tax, ohne dass ein Solo-Unternehmer etwas davon hätte.
- Das Konto zu spät angehen. Ohne EIN geht keine Kontoeröffnung, und ohne Konto ist die Gesellschaft nicht arbeitsfähig. Wer den Antrag erst nach der Gründung startet, verliert zwei bis drei Wochen.
Wie wir die US LLC in eine Gesamtstruktur einordnen
Die US LLC ist ein gutes Werkzeug für internationale Zahlungsabwicklung, US-Marktzugang und als Baustein in einer größeren Struktur. Sie ist kein Steuersparmodell für jemanden, der in Deutschland wohnt.
Aus unserer Begleitung: Der teuerste Fehler ist die Reihenfolge. Wer zuerst gründet und danach fragt, wie das im Wohnsitzstaat behandelt wird, hat die Gestaltungsmöglichkeit bereits verloren – und trägt zwei Jahre unbemerkter Erklärungspflichten mit sich herum. Der zweithäufigste Fehler ist die Annahme, die LLC sei unsichtbar. Sie ist es nicht.
Beachten Sie besonders: Eine LLC, die Sie faktisch vom Schreibtisch in München oder Wien führen, ist steuerlich keine US-Gesellschaft mehr. Substanz und Entscheidungsort sind kein Formalismus, sondern der Kern der Frage.
Unser Rat: Klären Sie zuerst die Ansässigkeit, dann die Struktur. In dieser Reihenfolge ist die US LLC ein sauberes Instrument. Umgekehrt wird sie zum Fall für die Nacherklärung.
Warum Danho & Partner für Ihre US-LLC-Struktur der richtige Partner ist
Hannes Danho begleitet seit über sieben Jahren DACH-Unternehmer bei internationalen Strukturen, auf Deutsch, Englisch, Arabisch und Aramäisch. Die Kanzlei sitzt im DIFC Dubai, Gate Village 3.
Wir arbeiten nicht mit Schablonen und empfehlen nur, was zu Ihrer Lage passt – auch dann, wenn das heißt, Ihnen von einer US LLC abzuraten. Auf Wunsch stimmen wir uns direkt mit Ihrem Steuerberater im Heimatland ab. Weil wir Gründung, Konto und laufende Compliance in einer Hand halten, fällt die Struktur nach dem ersten Jahr nicht auseinander.
Häufige Fragen zum US LLC gründen für DACH-Unternehmer
Kann ich als Nicht-US-Bürger eine US LLC gründen?
Ja. Sie brauchen weder Visum noch Greencard noch US-Adresse. Erforderlich ist ein Registered Agent im Gründungsstaat.
Wie lange dauert es, eine US LLC zu gründen?
Die Gesellschaft selbst steht in der Regel innerhalb von zwei Werktagen. Bis EIN und Geschäftskonto stehen, vergehen insgesamt rund drei Wochen.
Zahle ich mit einer US LLC in den USA Steuern?
Das hängt davon ab, ob Sie in den USA geschäftlich tätig sind – also etwa Personal, Lager oder eine feste Einrichtung dort haben. Ohne solche Verbindung fällt häufig keine US-Einkommensteuer an. Die Erklärungspflichten bestehen davon unabhängig.
Muss ich die Form 5472 wirklich abgeben?
Ja, sobald ein ausländischer Gesellschafter beteiligt ist. Die Strafe bei Nichtabgabe liegt bei 25.000 USD je Jahr, unabhängig davon, ob Steuer geschuldet war.
Muss ich meine US LLC dem deutschen Finanzamt melden?
Ja. Der Erwerb der Beteiligung ist nach § 138 Abs. 2 AO anzuzeigen. Wie die Gewinne besteuert werden, hängt vom Typenvergleich ab.
Gilt die BOI-Meldepflicht noch?
Für in den USA gegründete Gesellschaften nicht mehr. Nach der Interim Final Rule vom März 2025 hat FinCEN die Ausnahme mit der Final Rule vom 11. August 2026 dauerhaft festgeschrieben; meldepflichtig bleiben nur ausländisch gegründete Gesellschaften mit US-Registrierung.
Welcher Bundesstaat ist der richtige?
Für die meisten DACH-Unternehmer ohne eigenes US-Geschäft Wyoming oder New Mexico. Delaware lohnt sich vor allem bei institutionellen Investoren.
Lohnt es sich, eine US LLC zu gründen, wenn ich in Deutschland wohne?
Steuerlich in aller Regel nicht. Operativ kann es sich lohnen, wenn Sie US-Kunden bedienen oder Zahlungsdienste brauchen, die eine US-Gesellschaft voraussetzen. Die Entscheidung gehört vorher geprüft, nicht nachher.
Brauche ich eine ITIN, wenn ich eine US LLC gründen lasse?
Für die Gesellschaft selbst nicht. Die EIN genügt für Kontoeröffnung und Form 5472. Eine ITIN wird erst relevant, wenn Sie persönlich in den USA erklärungspflichtig werden.
Steuerlicher und rechtlicher Hinweis
Diese Seite dient der allgemeinen Orientierung und ersetzt keine steuerliche, rechtliche oder finanzielle Beratung. Die Auswirkungen einer US LLC unterscheiden sich je nach persönlicher Situation erheblich. Vor der Gründung gehören Typenvergleich, Meldepflichten, Betriebsstättenrisiko, Informationsaustausch und Hinzurechnungsbesteuerung mit einem qualifizierten Steuerberater im Wohnsitzstaat geklärt.
Danho & Partner Wirtschaftskanzlei LLC-FZ ist keine Steuerberatungsgesellschaft nach deutschem, österreichischem oder schweizerischem Recht. Wir beraten zu internationalen Unternehmensstrukturen und koordinieren mit Ihren lokalen Beratern. Stand: 2. September 2026.
Firma gründen in Dubai 2026
25 Seiten zu Gründung, Buchhaltung, Steuern und Bankkonto in den VAE.
Mit dem Absenden stimmen Sie der Verarbeitung Ihrer Daten gemäß unserer Datenschutzerklärung zu. Abmeldung jederzeit möglich.
Erfahren Sie mehr
Melden Sie sich für unseren Newsletter an, um die neuesten Nachrichten, exklusive Angebote und wertvolle Erkenntnisse direkt in Ihrem Posteingang zu erhalten.