Compliance-Wohnsitz in Georgien: wofür er da ist
Ein Compliance-Wohnsitz ist kein Steuermodell und kein Briefkasten. Er ist die Antwort auf eine Frage, die seit 2026 fast jede Bank, jede Zahlungsplattform und jedes Formular stellt: Wo sind Sie ansässig, und womit weisen Sie das nach?
Wer sich in Deutschland abmeldet und ortsunabhängig arbeitet, hat darauf oft keine belastbare Antwort. Genau daran scheitern Kontoeröffnungen, Firmenregistrierungen und Zahlungsdienstleister – nicht am Geld und nicht am Geschäftsmodell. Georgien ist derzeit einer der wenigen Standorte außerhalb der EU, an dem sich diese Lücke mit vertretbarem Aufwand schließen lässt.
Warum das Thema gerade jetzt aufkommt
Drei Entwicklungen treffen zusammen. Erstens die Richtlinie (EU) 2024/1619: Nach Artikel 21c dürfen Banken aus Drittstaaten das Einlagen-, Kredit- und Garantiegeschäft für in der EU Ansässige grundsätzlich nur noch über eine zugelassene Zweigstelle betreiben; Bestandsschutzstichtag war der 11. Juli 2026, wirksam wird die Pflicht am 11. Januar 2027. Maßgeblich ist die Ansässigkeit, nicht die Staatsangehörigkeit.
Zweitens der automatische Informationsaustausch: Jede Bank muss eine Selbstauskunft mit Ansässigkeitsstaat und Steueridentifikationsnummer einholen. Wer beides nicht angeben kann, wird nicht aufgenommen.
Drittens das De-Risking: Institute schließen Kundengruppen aus, deren Profil sie nicht sauber dokumentieren können. Ein Antragsteller ohne feste Ansässigkeit gehört zu dieser Gruppe.
Die drei Bausteine
- Aufenthaltstitel. Das Dokument, das die Anwesenheit rechtlich trägt und gegenüber Dritten belegbar macht.
- Adressnachweis. Ein Dokument, das Namen und Anschrift verbindet und in der Regel nicht älter als drei Monate sein darf.
- Steuerliche Ansässigkeit. Der Status, der in Formularen abgefragt wird und die Steueridentifikationsnummer liefert.
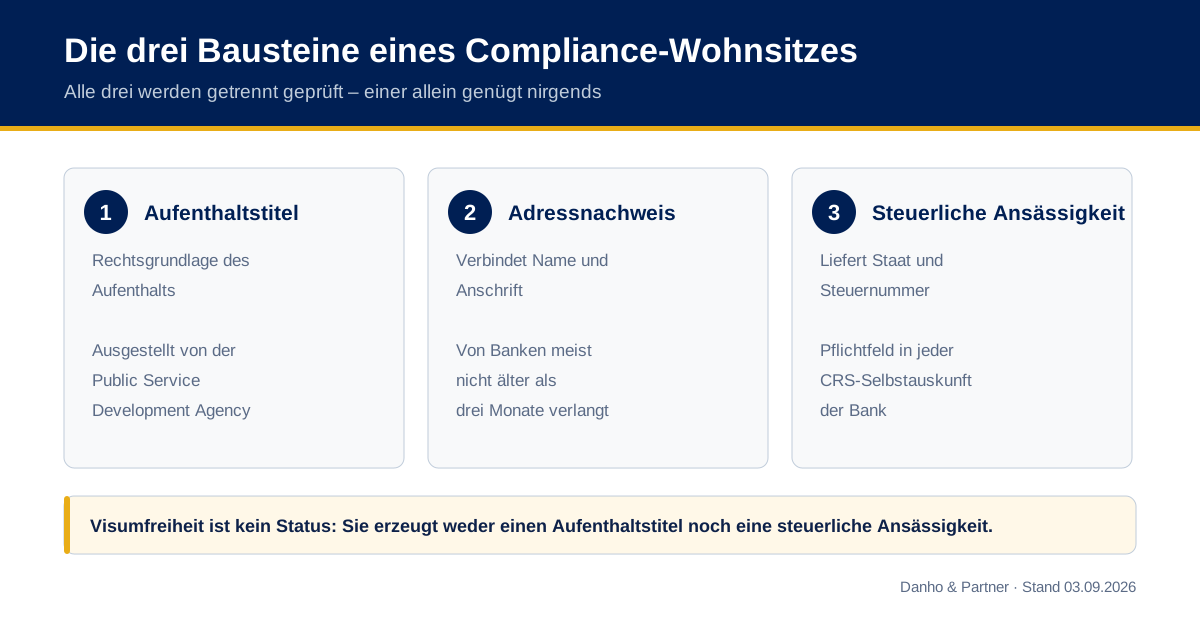
Alle drei sind verschieden. Ein Aufenthaltstitel macht Sie nicht automatisch steuerlich ansässig, und eine Adresse allein ersetzt keinen Status. Wer nur einen der drei Punkte löst, wird die anderen spätestens bei der nächsten Bank wieder vorgelegt bekommen.
Der georgische Aufenthaltstitel
Zuständig ist die Public Service Development Agency. Sie führt mehrere Kategorien, die für unsere Mandanten praktisch in Betracht kommen:
| Kategorie | Grundlage | Anmerkung |
|---|---|---|
| Arbeits- und Unternehmer-AE | Beschäftigung oder eigene Tätigkeit in Georgien | Mindesteinkommen nachzuweisen; passt zur georgischen Gesellschaft |
| Kurzfrist-AE bei Immobilienbesitz | Immobilie ab USD 150.000 Marktwert | Schwelle zum 1. März 2026 von USD 100.000 angehoben |
| Investitions-AE | Investition ab USD 300.000 | längere Laufzeit, Weg zum Daueraufenthalt |
| IT-AE | nachgewiesenes IT-Einkommen ab USD 25.000 jährlich | für ortsunabhängige Entwickler und Agenturen relevant |
| Studium, Familie, Ehegatte | persönliche Gründe | eigene Voraussetzungen je Kategorie |
Unabhängig davon können deutsche Staatsangehörige nach den Reise- und Sicherheitshinweisen des Auswärtigen Amtes bis zu 360 Tage visumfrei einreisen und sich aufhalten; seit Januar 2026 ist bei der Einreise eine Auslandskrankenversicherung mit mindestens 30.000 GEL Deckung nachzuweisen. Visumfreiheit ist allerdings kein Status: Sie erzeugt weder einen Aufenthaltstitel noch eine steuerliche Ansässigkeit – und genau die verlangen die Formulare.
Steuerliche Ansässigkeit in Georgien
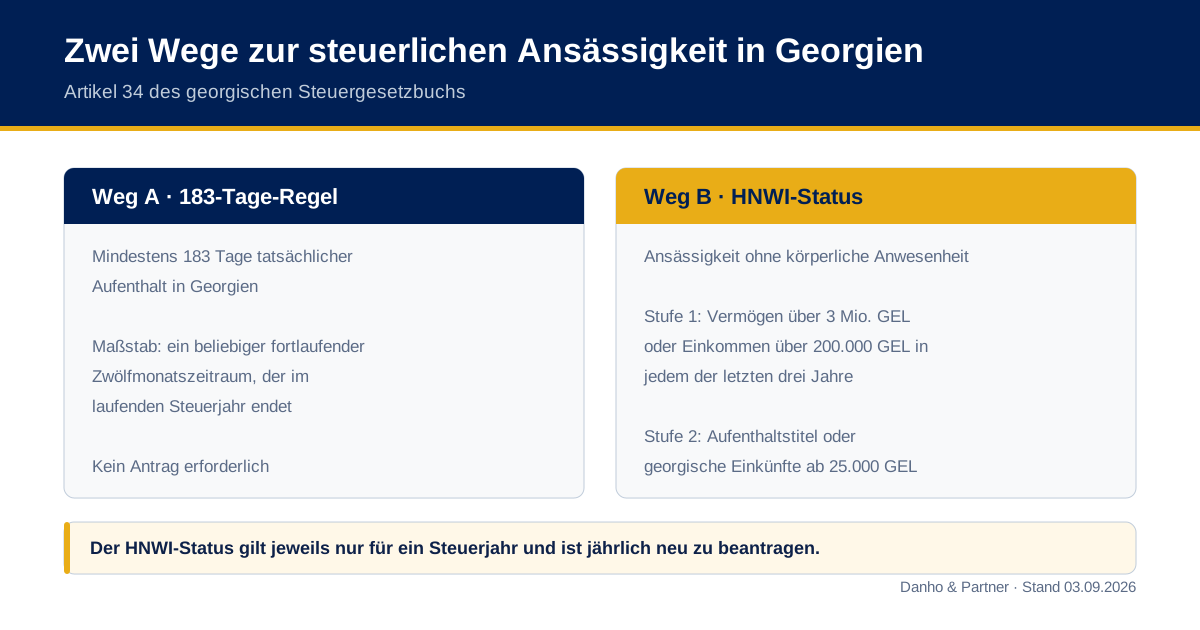
Der Regelfall steht in Artikel 34 des georgischen Steuergesetzbuchs: Ansässig ist, wer sich in einem beliebigen fortlaufenden Zwölfmonatszeitraum, der im laufenden Steuerjahr endet, mindestens 183 Tage tatsächlich in Georgien aufgehalten hat.
Daneben besteht der Status als High Net Worth Individual: Er erlaubt die steuerliche Ansässigkeit ohne körperliche Anwesenheit. Erste Stufe: Vermögen über 3 Mio. GEL oder Einkommen über 200.000 GEL in jedem der letzten drei Jahre. Zweite Stufe: ein georgischer Aufenthaltstitel oder georgische Staatsangehörigkeit – oder georgische Quelleneinkünfte von mindestens 25.000 GEL im Antragsjahr. Der Antrag läuft über den Revenue Service und gilt jeweils nur für ein Steuerjahr; er ist jährlich neu zu stellen.
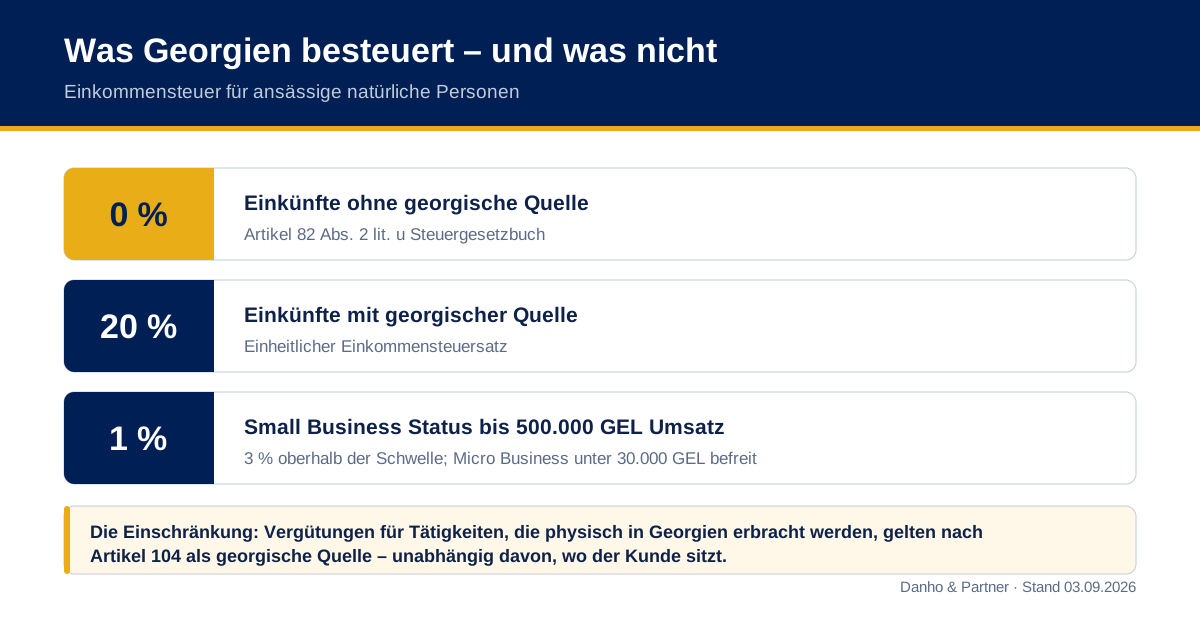
Der Einkommensteuersatz beträgt einheitlich 20 Prozent. Ansässige natürliche Personen sind nach Artikel 82 Abs. 2 lit. u des Steuergesetzbuchs von der Steuer auf Einkünfte befreit, die keine georgische Quelle haben. Die entscheidende Einschränkung steht in Artikel 104: Vergütungen für Tätigkeiten, die physisch in Georgien erbracht werden, gelten als georgische Quelle – unabhängig davon, wo der Kunde sitzt und wohin gezahlt wird. Wer im Land sitzt und von dort arbeitet, fällt also nicht automatisch unter die Befreiung.
Der 1-Prozent-Status
Für genau diesen Fall gibt es den Small Business Status: Einzelunternehmer mit einem Jahresumsatz unter 500.000 GEL zahlen 1 Prozent auf den Bruttoumsatz; oberhalb der Schwelle steigt der Satz auf 3 Prozent. Der Micro Business Status (Umsatz unter 30.000 GEL, keine Angestellten) ist vollständig befreit. Bestimmte regulierte und beratende Tätigkeiten sind von der Begünstigung ausgeschlossen – die Zuordnung gehört vor der Registrierung geprüft, nicht danach.
Was der Wohnsitz für Konten und Gesellschaften leistet
- Kontoeröffnung: Adressnachweis und Steueridentifikationsnummer sind vorhanden; die Selbstauskunft lässt sich ausfüllen. Der Ablauf steht auf unserer Seite zum Bankkonto in Georgien.
- Position zu CRD VI: Wer nachweisbar außerhalb der EU ansässig ist, fällt nicht in den Anwendungsbereich der Zweigstellenpflicht. Die Einordnung steht im Beitrag CRD VI im Faktencheck.
- Gesellschaft: Eine georgische Gesellschaft lässt sich auf den Aufenthalt stützen; alternativ bleibt die Struktur in Dubai oder als US LLC bestehen, während Georgien die Ansässigkeit trägt.
- Zahlungsdienstleister und Plattformen verlangen dieselben Nachweise wie Banken.
Was der Wohnsitz nicht leistet: Diskretion. Georgien nimmt am automatischen Informationsaustausch teil, der erste vollständige Meldezyklus lief 2024. Wer Unsichtbarkeit sucht, sucht etwas, das es nicht gibt – nachzulesen im Beitrag Auslandskonto und CRS-Meldung.
Die deutsche Seite: was nicht automatisch endet
Der häufigste und teuerste Irrtum ist die Annahme, mit der Abmeldung sei die deutsche Steuerpflicht erledigt. Vier Punkte gehören vorher geklärt.
- Wohnsitz und gewöhnlicher Aufenthalt (§§ 8, 9 AO). Maßgeblich sind die tatsächlichen Verhältnisse, nicht die Meldung. Eine weiter verfügbare Wohnung kann die unbeschränkte Steuerpflicht erhalten.
- Wegzugsbesteuerung (§ 6 AStG). Ab einer Beteiligung von 1 Prozent an einer Kapitalgesellschaft wird ein Veräußerungsgewinn fingiert. Seit 2022 gibt es keine unbefristete Stundung mehr, sondern Ratenzahlung in sieben Jahresraten, regelmäßig gegen Sicherheitsleistung. Seit dem Veranlagungszeitraum 2025 erfasst § 19 InvStG auch Investmentanteile ab 1 Prozent Beteiligung oder ab 500.000 Euro Anschaffungskosten je Fonds.
- Erweiterte beschränkte Steuerpflicht (§ 2 AStG). Sie kann deutsche Staatsangehörige zehn Jahre lang treffen, wenn sie in ein Niedrigsteuergebiet ziehen und wesentliche wirtschaftliche Interessen im Inland behalten. Ob Georgien im Einzelfall als Niedrigsteuergebiet gilt, ist nach dem Belastungsvergleich des § 2 Abs. 2 AStG zu prüfen; die territoriale Freistellung ausländischer Einkünfte und der HNWI-Status sind dabei ernstzunehmende Indizien. Eine amtliche Länderliste existiert nicht – das ist Einzelfallprüfung, keine Formsache.
- Betriebsstätte (§§ 10, 12 AO). Wird eine ausländische Gesellschaft faktisch aus Deutschland geleitet, entsteht dort eine Geschäftsleitungsbetriebsstätte. Das ist das größte Risiko bei ortsunabhängigen Strukturen.
Grenzen und Risiken
- Kein Sozialversicherungsabkommen. Zwischen Deutschland und Georgien besteht keines (Deutsche Rentenversicherung, Stand 8. Juli 2026). Kranken- und Altersvorsorge sind privat zu lösen.
- Keine Scheinadresse. Das Anbieten oder Bereitstellen einer Wohnanschrift ohne tatsächlichen Bezug ist in Deutschland nach § 54 BMG bußgeldbewehrt – bis zu 50.000 Euro. Ein Compliance-Wohnsitz ist das Gegenteil davon: ein realer, dokumentierter Aufenthalt.
- Substanz zählt. Banken und Finanzverwaltungen prüfen, ob Aufenthalt und Tätigkeit zusammenpassen.
- Jährliche Pflege. Aufenthaltstitel, HNWI-Status und Adressnachweise laufen ab und sind zu erneuern.
- Regionales Umfeld. Georgien liegt in einer Region mit politischen Spannungen; das gehört in jede Risikobetrachtung.
Der Ablauf
- Ausgangslage klären – Beteiligungen, Gesellschaften, Immobilien, Familie, geplante Reisemuster
- Deutsche Seite prüfen – § 6 AStG, § 2 AStG, Betriebsstättenrisiko, Zeitpunkt des Wegzugs
- Kategorie wählen – welcher Aufenthaltstitel zur Tätigkeit und zum Zeitbudget passt
- Antrag vorbereiten – Unterlagen, Übersetzungen, Apostillen, Adresse
- Steuerstatus organisieren – 183 Tage oder HNWI-Antrag, Steueridentifikationsnummer
- Konten und Gesellschaft aufsetzen – in dieser Reihenfolge, nicht davor
Was wir übernehmen
- Prüfung der deutschen Seite vor dem Wegzug, einschließlich Wegzugsbesteuerung
- Auswahl der passenden Aufenthaltskategorie und Vorbereitung des Antrags
- Begleitung bei Steuerregistrierung und HNWI-Antrag
- Aufsetzen der Konten und Abstimmung mit der Gesellschaftsstruktur
- Abstimmung mit Ihrem Berater im Heimatland
Häufige Fragen
Was ist ein Compliance-Wohnsitz?
Ein realer, dokumentierter Wohnsitz außerhalb der EU, der gegenüber Banken, Behörden und Plattformen als Ansässigkeitsnachweis dient. Kein Briefkasten und kein Steuermodell.
Muss ich 183 Tage in Georgien verbringen?
Für die steuerliche Ansässigkeit nach der Regel ja. Der HNWI-Status ermöglicht die Ansässigkeit ohne Aufenthalt, ist aber an Vermögens- oder Einkommensschwellen gebunden und jährlich neu zu beantragen.
Sind ausländische Einkünfte in Georgien steuerfrei?
Einkünfte ohne georgische Quelle sind bei ansässigen natürlichen Personen befreit. Arbeit, die physisch in Georgien erbracht wird, gilt jedoch als georgische Quelle.
Endet damit meine deutsche Steuerpflicht?
Nicht automatisch. Maßgeblich sind §§ 8 und 9 AO; dazu können § 6 AStG und § 2 AStG greifen.
Kann ich darauf eine Firma registrieren?
Ja. Eine georgische Gesellschaft lässt sich auf den Aufenthalt stützen; ebenso möglich ist die Kombination mit einer Struktur in Dubai oder einer US LLC.
Bin ich damit anonym?
Nein. Georgien nimmt am automatischen Informationsaustausch teil.
Vertiefende Beiträge
- Auslandskonto eröffnen ohne Wohnsitz – warum Banken eine Ansässigkeit verlangen
- Meldeadresse für digitale Nomaden – Melderecht, Bußgeld und Alternativen
- Perpetual Traveler und Steuern – der 183-Tage-Mythos
- Digitaler Nomade ohne Wohnsitz – was ohne Ansässigkeit nicht funktioniert
- CRD VI im Faktencheck – die Fristen und ihr Anwendungsbereich
Hinweis
Diese Seite dient der allgemeinen Orientierung und ersetzt keine steuerliche oder rechtliche Beratung im Einzelfall. Aufenthalts-, Steuer- und Meldevorschriften ändern sich; Entscheidungen über Aufenthaltstitel und Steuerstatus treffen ausschließlich die zuständigen georgischen Behörden. Stand: 3. September 2026.

Firma gründen in Dubai 2026
25 Seiten zu Gründung, Buchhaltung, Steuern und Bankkonto in den VAE.
Mit dem Absenden stimmen Sie der Verarbeitung Ihrer Daten gemäß unserer Datenschutzerklärung zu. Abmeldung jederzeit möglich.
Erfahren Sie mehr
Melden Sie sich für unseren Newsletter an, um die neuesten Nachrichten, exklusive Angebote und wertvolle Erkenntnisse direkt in Ihrem Posteingang zu erhalten.