Kaum ein Satz wird im deutschsprachigen Raum so oft wiederholt wie dieser: In Dubai zahlt man keine Steuern. Er ist nicht falsch, aber er ist nur die halbe Antwort - und die fehlende Hälfte ist die teure. Denn ob Sie am Ende Steuern zahlen, entscheidet sich auf zwei Ebenen, die nichts miteinander zu tun haben: Was die Vereinigten Arabischen Emirate erheben, und was Deutschland weiterhin beansprucht.
Diese Seite erklärt beide Ebenen vollständig. Sie ist bewusst ausführlich, weil die Fehler in diesem Bereich fast nie aus Bösgläubigkeit entstehen, sondern daraus, dass jemand nur die eine Hälfte kannte.
Die zwei Ebenen
Auf der emiratischen Seite geht es darum, welche Steuern die VAE selbst erheben - seit 2023 ist das mehr als früher. Auf der deutschen Seite geht es darum, ob Deutschland Sie weiterhin besteuert, und das hängt nicht davon ab, wo Ihre Firma eingetragen ist, sondern wo Sie ansässig sind.
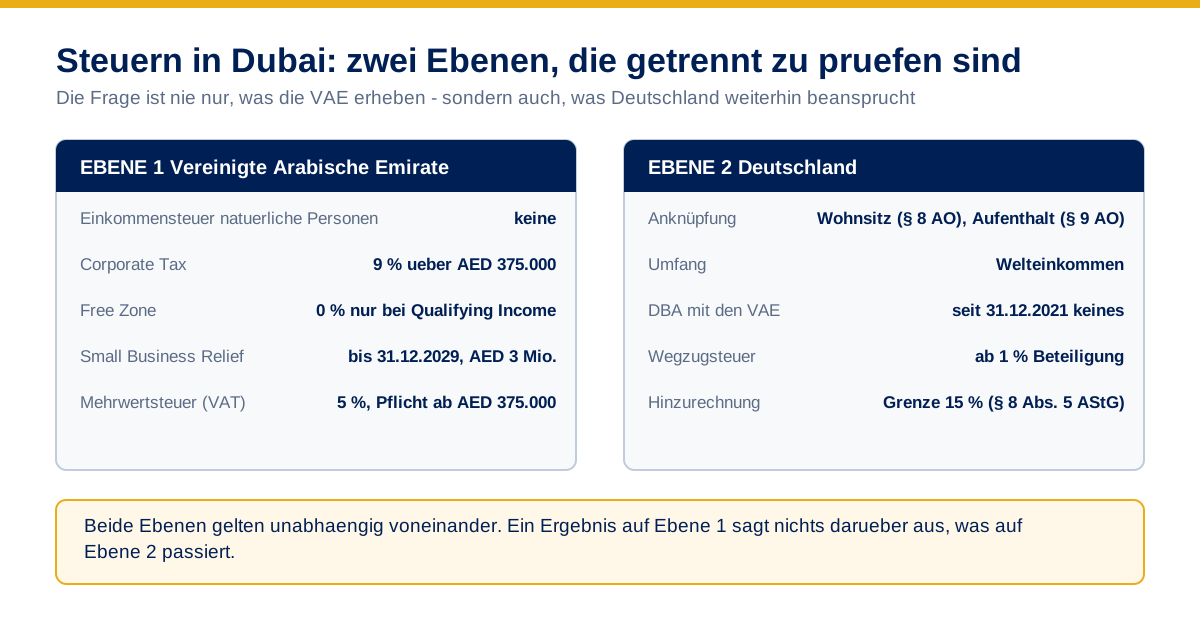
Der häufigste Denkfehler besteht darin, ein gutes Ergebnis auf Ebene 1 als Ergebnis für die Gesamtsituation zu lesen. Eine Freezone-Gesellschaft mit 0 Prozent Corporate Tax sagt nichts darüber aus, was das deutsche Finanzamt von den Gewinnen hält, solange Sie in Deutschland wohnen.
Im Video: Warum „steuerfrei“ für die Emirate seit 2023 nicht mehr stimmt, was 9 Prozent Körperschaftsteuer praktisch bedeuten und welche deutschen Normen beim Wegzug greifen.
Ebene 1: Was die Emirate tatsächlich erheben
Natürliche Personen zahlen keine Einkommensteuer
Das ist der wahre Kern des Rufs. Die VAE erheben keine Einkommensteuer auf natürliche Personen. Gehälter, Kapitalerträge und Mieteinnahmen im Privatvermögen bleiben unbesteuert.
Eine Einschränkung gibt es: Wer als natürliche Person geschäftlich tätig ist und damit im Kalenderjahr mehr als AED 1.000.000 Umsatz erzielt, fällt unter die Corporate Tax (Cabinet Decision No. 49 of 2023). Ausdrücklich nicht als Geschäftstätigkeit gelten dabei Arbeitslohn, private Kapitalanlagen und private Immobilieninvestments. Für Angestellte und private Investoren ändert sich also nichts.
Sozialversicherungsbeiträge fallen für ausländische Arbeitnehmer in den VAE nicht an.
Corporate Tax: 9 Prozent über AED 375.000
Seit Geschäftsjahren, die am oder nach dem 1. Juni 2023 beginnen, erheben die VAE eine Körperschaftsteuer. Der Satz beträgt 0 Prozent auf die ersten AED 375.000 steuerpflichtiges Einkommen und 9 Prozent auf alles darüber. Rechtsgrundlage ist das Federal Decree-Law No. 47 of 2022; die Freibetragshöhe ergibt sich aus Cabinet Decision No. 116 of 2022.
Für sehr große Konzerne gilt zusätzlich seit Geschäftsjahren ab dem 1. Januar 2025 eine Mindeststeuer von 15 Prozent, wenn der konsolidierte Weltumsatz EUR 750 Mio. übersteigt. Für den typischen Mandanten aus dem Mittelstand ist das nicht einschlägig.
Free Zone: Die 0 Prozent gelten nicht der Gesellschaft, sondern den Einkünften
Hier liegt das größte Missverständnis. Eine Gesellschaft in einer Freezone ist nicht automatisch steuerfrei. Der Nullsatz gilt nur für sogenanntes Qualifying Income - und nur, wenn die Gesellschaft als Qualifying Free Zone Person eingestuft wird.
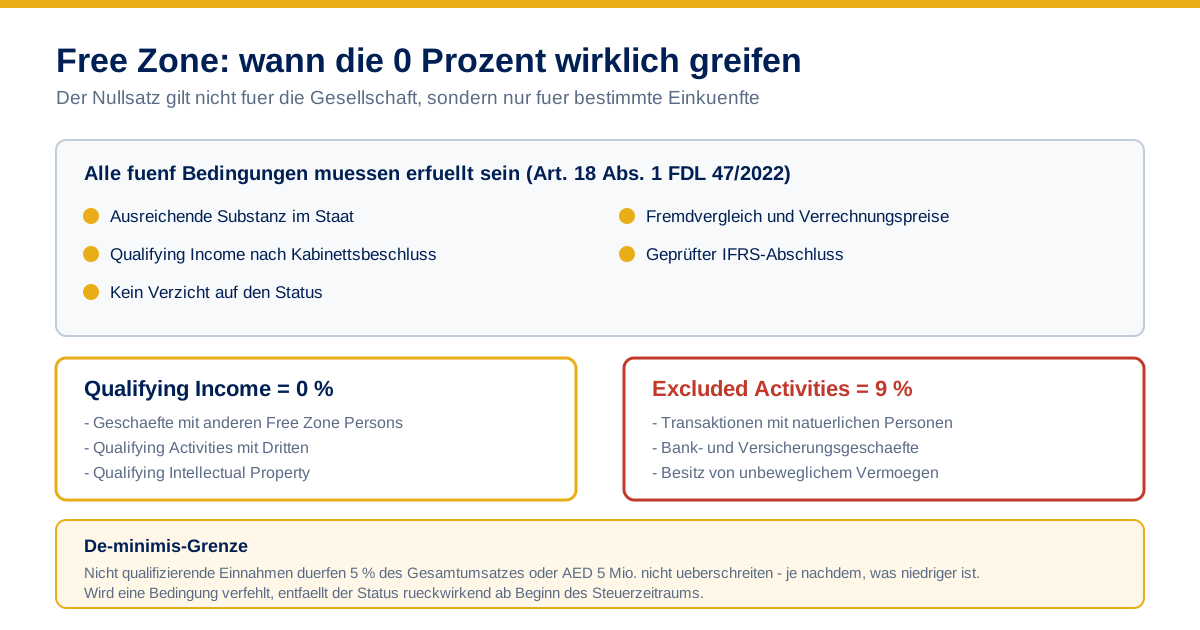
Besonders unterschätzt wird eine der Excluded Activities: Transaktionen mit natürlichen Personen zählen grundsätzlich nicht zum Qualifying Income. Wer also Endkunden beliefert statt Unternehmen, fällt mit diesen Umsätzen aus dem Nullsatz heraus. Ebenso ausgeschlossen sind Bank- und Versicherungsgeschäfte sowie der Besitz von unbeweglichem Vermögen außerhalb bestimmter Gewerbeimmobilien in Freezones.
Und die Rechtsfolge eines Verstoßes ist hart: Wird eine der Bedingungen zu irgendeinem Zeitpunkt eines Steuerzeitraums verfehlt, entfällt der Status rückwirkend ab Beginn dieses Zeitraums - nicht erst ab dem Zeitpunkt des Verstoßes.
Small Business Relief: verlängert bis Ende 2029
Unternehmen mit einem Umsatz bis AED 3.000.000 je Steuerzeitraum können beantragen, so behandelt zu werden, als hätten sie kein steuerpflichtiges Einkommen erzielt. Das Ergebnis ist eine Belastung von 0 Prozent, auch wenn der Gewinn über dem Freibetrag liegt.
Diese Erleichterung galt ursprünglich nur bis zum 31. Dezember 2026. Am 7. August 2026 hat das VAE-Finanzministerium sie bis zum 31. Dezember 2029 verlängert; die Umsatzschwelle von AED 3 Mio. bleibt unverändert. Wenn Sie irgendwo lesen, das Fenster schließe Ende 2026, stammt die Quelle aus der Zeit vor dieser Verlängerung.
Ausgeschlossen bleiben Qualifying Free Zone Persons und Konzerneinheiten großer multinationaler Gruppen. Die Schwelle muss außerdem im laufenden und in allen vorangegangenen relevanten Zeiträumen eingehalten worden sein.
Mehrwertsteuer und weitere Abgaben
Die VAE erheben seit dem 1. Januar 2018 eine Mehrwertsteuer von 5 Prozent. Die Registrierung ist ab AED 375.000 steuerbaren Umsatzes Pflicht, ab AED 187.500 freiwillig möglich. Nullbesteuert sind unter anderem Exporte, internationaler Transport, Gesundheits- und Bildungsleistungen sowie der erstmalige Verkauf oder die erste Vermietung von Wohngebäuden. Befreit sind unter anderem Finanzdienstleistungen, unbebautes Land und der lokale Personennahverkehr.
Dass die Emirate ohne Einkommensteuer auskommen, heißt nicht, dass es keine Abgaben gäbe. In Dubai fällt auf Wohnraum eine kommunale Gebühr von 5 Prozent der Vertragsmiete an. Hinzu kommen Zölle von in der Regel 5 Prozent auf den Warenwert, eine Verbrauchsteuer auf Tabak, Energydrinks und gesüßte Getränke sowie eine Vielzahl von Verwaltungsgebühren.
Im VAE-Bundeshaushalt 2026 stammen 32,6 Prozent der Einnahmen aus Gebühren für Verwaltungsleistungen, 26,7 Prozent aus Steuern und 22,1 Prozent aus Investitionserträgen. Dubais Wirtschaft ist dabei zu über 95 Prozent nicht ölbasiert.
Ebene 2: Was Deutschland weiterhin beansprucht
Ihr Wohnsitz entscheidet - nicht Ihre Firma
Deutschland knüpft die unbeschränkte Steuerpflicht an zwei Tatsachen: den Wohnsitz nach Paragraf 8 der Abgabenordnung und den gewöhnlichen Aufenthalt nach Paragraf 9. Beides sind tatsächliche Umstände, keine Formalitäten.
Ein Wohnsitz besteht dort, wo Sie eine Wohnung unter Umständen innehaben, die darauf schließen lassen, dass Sie sie beibehalten und nutzen werden. Es gibt keine Tagesgrenze. Wer weiterhin einen Schlüssel zu einer jederzeit verfügbaren Wohnung hat, hat dort einen Wohnsitz - auch bei wenigen Aufenthaltstagen im Jahr, auch nach der Abmeldung beim Einwohnermeldeamt. Die Abmeldung entfaltet für sich genommen keine steuerliche Wirkung.
Mehrere Wohnsitze sind steuerlich möglich. Ein Wohnsitz in Dubai ersetzt einen deutschen also nicht, er tritt daneben.
Es gibt kein Doppelbesteuerungsabkommen mehr
Das ist der Punkt, der auf vielen Ratgeberseiten bis heute falsch dargestellt wird. Das Abkommen zwischen Deutschland und den VAE vom 1. Juli 2010 war befristet. Deutschland hat den Emiraten am 14. Juni 2021 mitgeteilt, dass eine Verlängerung nicht beabsichtigt ist. Zum 31. Dezember 2021 ist es außer Kraft getreten. Ein Nachfolgeabkommen existiert nicht und wird im Stand des Bundesfinanzministeriums zum 1. Januar 2026 auch nicht als in Verhandlung geführt.
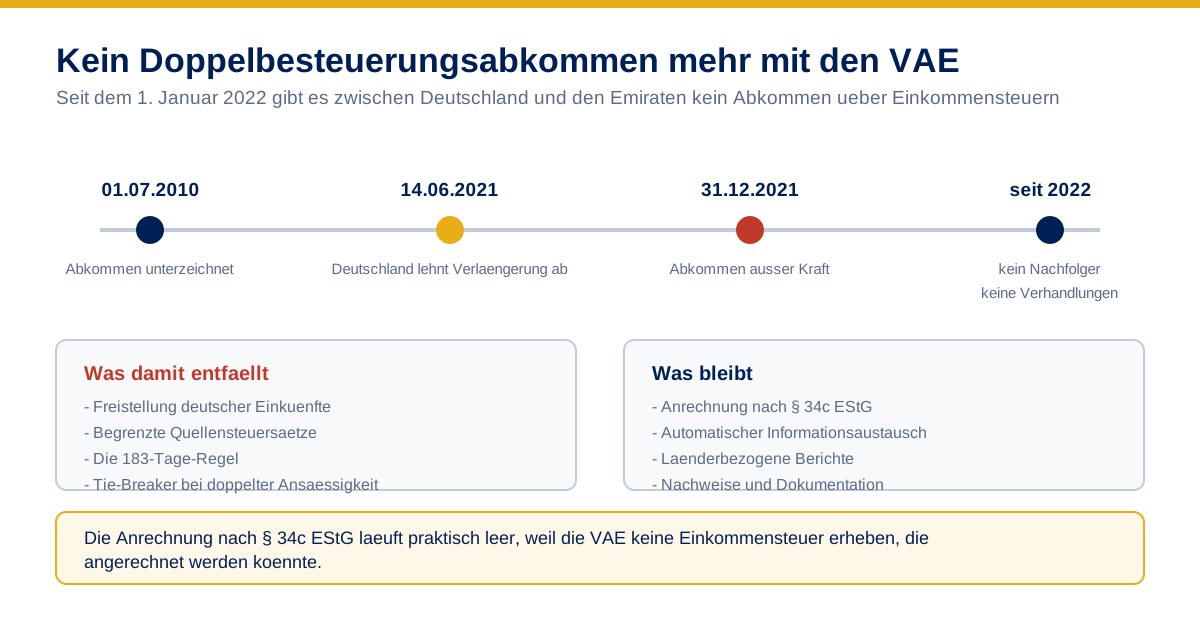
Daraus folgt dreierlei. Erstens: Die vielzitierte 183-Tage-Regel ist Abkommensrecht. Ohne Abkommen gibt es sie im Verhältnis zu den VAE schlicht nicht. Zweitens: Es gibt keine Tie-Breaker-Regel mehr, die entscheidet, welcher Staat gewinnt, wenn beide Sie als ansässig ansehen - es zählen nur noch Tatsachen und Nachweise. Drittens: Die Doppelbesteuerung lässt sich nur noch unilateral über Paragraf 34c EStG vermeiden, was praktisch leerläuft, weil es in den VAE keine Einkommensteuer gibt, die angerechnet werden könnte.
Für Österreicher und Schweizer stellt sich die Lage anders dar, weil deren Abkommen mit den VAE weiterhin gelten. Wer denselben Ratgeber liest, bekommt also je nach Staatsangehörigkeit unterschiedliche Antworten.
Wegzugsbesteuerung ab einem Prozent Beteiligung
Halten Sie Anteile an einer Kapitalgesellschaft, behandelt Deutschland Ihren Wegzug so, als hätten Sie diese Anteile verkauft. Besteuert wird ein Gewinn, den Sie nie realisiert haben. Die Schwelle liegt niedriger, als viele annehmen: Über den Verweis auf Paragraf 17 EStG genügt eine Beteiligung von mindestens einem Prozent innerhalb der letzten fünf Jahre.
Für Wegzüge in Drittstaaten ohne Freizügigkeitsabkommen - und die VAE sind ein solcher - sieht Paragraf 6 Abs. 4 AStG die Zahlung in sieben gleichen Jahresraten vor, in der Regel nur gegen Sicherheitsleistung. Die dauerhafte zinslose Stundung, von der gelegentlich zu lesen ist, beruht auf dem Freizügigkeitsabkommen mit der Schweiz und lässt sich nicht ohne Weiteres übertragen.
Seit dem 1. Januar 2025 sind außerdem Investmentfondsanteile im Privatvermögen erfasst - bei bestimmten Fonds ab einem Prozent Beteiligung oder ab EUR 500.000 Anschaffungskosten, bei Spezial-Investmentanteilen ohne Schwelle. Wer nur an GmbH-Anteile denkt, übersieht damit unter Umständen sein Depot.
Erweitert beschränkte Steuerpflicht: bis zu zehn Jahre nach dem Wegzug
Paragraf 2 AStG kann deutsche Staatsangehörige noch bis zu zehn Jahre nach dem Wegzug mit bestimmten Einkünften erfassen. Vorausgesetzt sind kumulativ: mindestens fünf Jahre unbeschränkte Steuerpflicht in den letzten zehn Jahren, Ansässigkeit in einem Niedrigsteuergebiet und weiterhin wesentliche wirtschaftliche Interessen im Inland. Die Freigrenze liegt bei EUR 16.500.
Ob die VAE im Sinne dieser Norm ein Niedrigsteuergebiet sind, wird häufig als ausgemacht dargestellt. Wir formulieren es vorsichtiger: Eine amtliche Länderliste hierzu existiert nicht, die Prüfung erfolgt im Einzelfall über einen Belastungsvergleich. Da die VAE keine Einkommensteuer auf natürliche Personen erheben, fällt dieser Vergleich in der Praxis regelmäßig entsprechend aus - eine behördliche Festlegung ist das aber nicht.
Hinzurechnungsbesteuerung: Die Grenze liegt bei 15 Prozent
Auch hier kursiert ein veralteter Wert. Die Niedrigsteuergrenze des Paragraf 8 Abs. 5 AStG wurde Ende 2023 von 25 auf 15 Prozent gesenkt und gilt praktisch ab dem Veranlagungszeitraum 2024. Sowohl die 9 Prozent Corporate Tax als auch ein Nullsatz in der Freezone liegen darunter.
Ob es tatsächlich zur Hinzurechnung kommt, hängt aber nicht am Steuersatz allein, sondern an Beherrschung, passiven Einkünften, dem Substanztest und der Freigrenze. Die Aussage, 0 Prozent sei unbedenklich, weil das kein Steuersatz sei, ist in jedem Fall unzutreffend.
Sechs Irrtümer, die regelmäßig teuer werden
- Unter 183 Tagen in Deutschland zahle ich dort nichts. Paragraf 8 AO kennt keine Tagesgrenze. Entscheidend ist die verfügbare Wohnung.
- Die Abmeldung beendet die Steuerpflicht. Sie ist ein melderechtlicher Vorgang ohne unmittelbare steuerliche Wirkung.
- Es gibt ein DBA mit den VAE. Seit dem 31. Dezember 2021 nicht mehr.
- Die Wegzugsteuer greift erst ab 25 Prozent. Ein Prozent genügt.
- Seit den 9 Prozent sind die VAE kein Niedrigsteuerland mehr. Paragraf 2 AStG misst an der Einkommensteuer natürlicher Personen, die es dort nicht gibt; Paragraf 8 Abs. 5 AStG liegt bei 15 Prozent.
- Eine Dubai-Firma löst mein deutsches Problem. Wird sie faktisch aus Deutschland geführt, liegt dort der Ort der Geschäftsleitung - und damit die Steuerpflicht.
Die Reihenfolge entscheidet
Die meisten Fälle, die bei uns landen, sind keine Denkfehler, sondern Reihenfolgefehler. Jemand hat mit dem spannendsten Teil angefangen - der Gesellschaft - und die Ansässigkeit später nachziehen wollen.
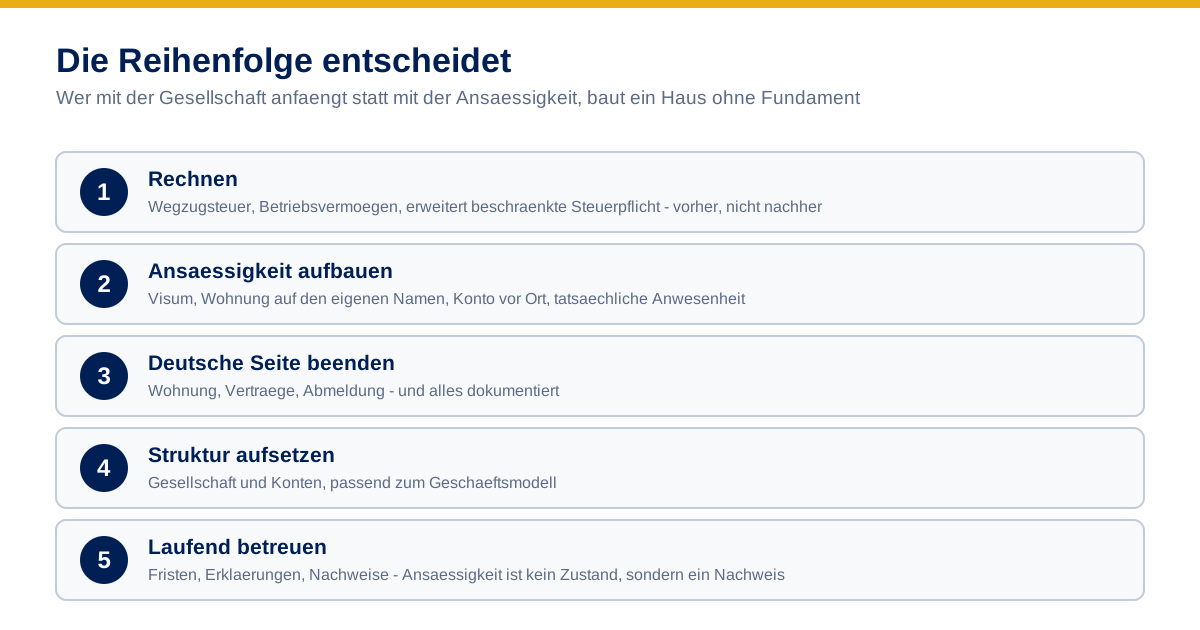
Der erste Schritt ist immer das Rechnen. Wenn in der Wegzugsbesteuerung oder im Betriebsvermögen eine böse Überraschung liegt, wollen Sie sie vorher kennen. Alles Weitere baut auf einer belegbaren Ansässigkeit auf - mit Visum, einer Wohnung auf Ihren Namen, einem Konto vor Ort und einer Anwesenheit, die zu all dem passt.
Häufige Fragen
Ist Dubai jetzt steuerfrei oder nicht?
Für natürliche Personen erheben die VAE keine Einkommensteuer. Unternehmen unterliegen seit 2023 der Corporate Tax mit 9 Prozent oberhalb von AED 375.000, mit Ausnahmen für Freezones und kleine Unternehmen. Ob Sie insgesamt steuerfrei sind, entscheidet sich aber auf der deutschen Seite.
Kann ich eine Firma in Dubai haben und in Deutschland wohnen bleiben?
Ja, aber nur mit sauberer Substanz und Geschäftsleitung vor Ort. Wird die Gesellschaft faktisch von Ihrem Schreibtisch in Deutschland geführt, entsteht dort eine Betriebsstätte, und das deutsche Steuerrecht greift - unabhängig davon, was auf der Lizenz steht.
Was erfährt das deutsche Finanzamt?
Der automatische Informationsaustausch über Finanzkonten besteht trotz des ausgelaufenen Abkommens fort. Wer in Deutschland steuerlich ansässig ist und im Ausland ein Konto führt, muss davon ausgehen, dass es gemeldet wird. Zusätzlich bestehen Anzeigepflichten für Beteiligungen an Auslandsgesellschaften.
Muss ich in den VAE Buchhaltung führen?
Ja. Die Rechnungslegung folgt IFRS; bis AED 50 Mio. Umsatz ist IFRS for SMEs zulässig, bis AED 3 Mio. eine Einnahmen-Überschuss-Rechnung. Geprüfte Abschlüsse sind ab AED 50 Mio. Umsatz Pflicht - und für jede Qualifying Free Zone Person unabhängig von der Umsatzhöhe. Unterlagen sind mindestens sieben Jahre aufzubewahren.
Wie wir arbeiten
Wir rechnen zuerst und bauen danach. Im Erstgespräch sehen wir uns Ihre konkrete Situation an - Beteiligungen, Betriebsvermögen, Familienverhältnisse, Zeitplan - und sagen Ihnen, was auf Sie zukommt. Auch dann, wenn die ehrliche Antwort lautet, dass ein Wegzug in Ihrem Fall nicht der richtige Weg ist.
Vertiefende Beiträge
- Steuern Dubai vs. Deutschland: Der Vergleich 2026
- Dubai Einkommensteuer: Warum es keine gibt
- Dubai Steuern als Privatperson: Was wirklich anfällt
- Dubai Steuern für Ausländer: Was 2026 wirklich gilt
- Mehrwertsteuer in Dubai: 5 Prozent VAT im Überblick
- Wie finanziert sich Dubai ohne Steuern?
- Doppelbesteuerungsabkommen Deutschland–VAE
- Influencer in Dubai: steuerliche Chancen und Risiken
Stand der genannten Rechtsgrundlagen: 3. September 2026. Steuerliche Sachverhalte sind stets im Einzelfall zu prüfen. Diese Seite dient der allgemeinen Information und ersetzt keine Rechts- oder Steuerberatung.

Firma gründen in Dubai 2026
25 Seiten zu Gründung, Buchhaltung, Steuern und Bankkonto in den VAE.
Mit dem Absenden stimmen Sie der Verarbeitung Ihrer Daten gemäß unserer Datenschutzerklärung zu. Abmeldung jederzeit möglich.
Erfahren Sie mehr
Melden Sie sich für unseren Newsletter an, um die neuesten Nachrichten, exklusive Angebote und wertvolle Erkenntnisse direkt in Ihrem Posteingang zu erhalten.