Digitaler Nomade: die vier Entscheidungen, die alles bestimmen
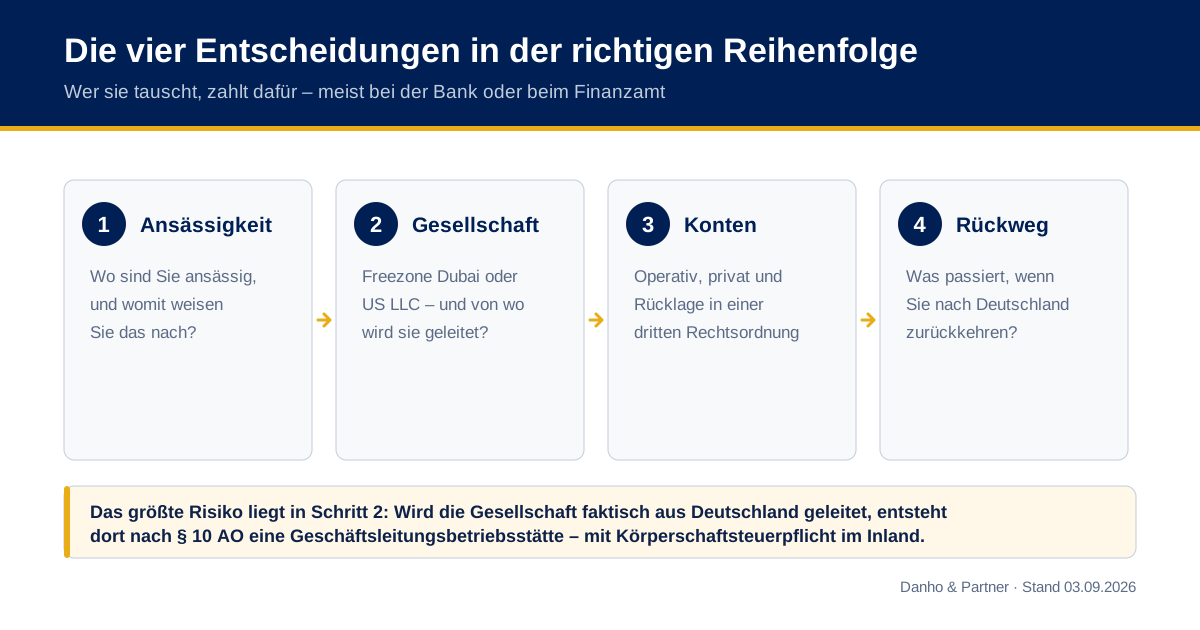
Die meisten Ratgeber zum Thema beginnen mit Koffergrößen und Coworking-Spaces. Die Fragen, an denen es später wirklich hängt, sind andere: Wo sind Sie ansässig? Wo sitzt Ihre Gesellschaft? Wo liegen Ihre Konten? Und was passiert, wenn Sie zurückkommen?
Diese Seite beantwortet die vier Fragen in der Reihenfolge, in der sie zu entscheiden sind – mit den Regeln, die dabei gelten, und den Fehlern, die wir in der Begleitung am häufigsten sehen.
Entscheidung 1: die Ansässigkeit
Sie steht vor allem anderen, weil Bank, Finanzamt und Zahlungsdienstleister daran anknüpfen. Die deutsche Steuerpflicht endet nicht durch Abmeldung, sondern durch die Aufgabe von Wohnsitz und gewöhnlichem Aufenthalt. Nach § 8 AO kommt es auf das Innehaben einer Wohnung unter Umständen an, die auf Beibehaltung und Benutzung schließen lassen – maßgeblich sind die tatsächlichen Verhältnisse, nicht die Meldebescheinigung. Ein weiter verfügbares Zimmer mit eigenem Schlüssel genügt im Zweifel. Nach § 9 AO begründet ein zusammenhängender Aufenthalt von mehr als sechs Monaten zwingend einen gewöhnlichen Aufenthalt.
Wer sich abmeldet, ohne anderswo ansässig zu werden, löst damit kein Problem, sondern schafft eins: In der Selbstauskunft jeder Bank ist ein Ansässigkeitsstaat mit Steueridentifikationsnummer anzugeben. Genau diese Lücke schließt ein Compliance-Wohnsitz in Georgien – Aufenthaltstitel, Adressnachweis und Steuerstatus außerhalb der EU. Die Alternative ist die Residency in den VAE, die an eine Gesellschaft oder eine Immobilie gekoppelt ist.
Entscheidung 2: wo gründen – Dubai oder US LLC
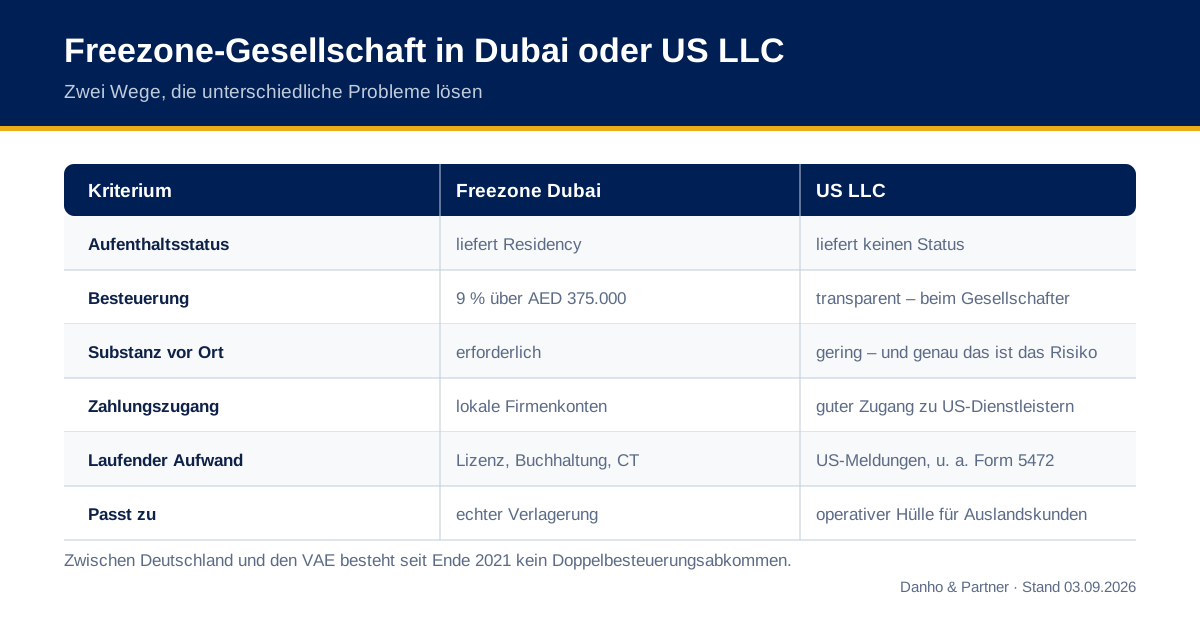
Das sind die beiden Wege, nach denen bei uns am häufigsten gefragt wird. Sie lösen unterschiedliche Probleme.
| Kriterium | Freezone-Gesellschaft in Dubai | US LLC |
|---|---|---|
| Aufenthaltsstatus | liefert Residency und Emirates ID | liefert keinen Aufenthaltsstatus |
| Besteuerung der Gesellschaft | 9 % Corporate Tax auf den Gewinnteil über AED 375.000; Small Business Relief bis 31.12.2029 bei Umsatz bis AED 3 Mio. | steuerlich transparent; besteuert wird beim Gesellschafter, nach dessen Ansässigkeit |
| Substanz vor Ort | erforderlich und erwünscht – Büro, Anwesenheit, Bankverbindung | gering; genau das ist zugleich die Schwachstelle |
| Bank- und Zahlungszugang | lokale Firmenkonten, an Substanz geknüpft | guter Zugang zu US-Zahlungsdienstleistern |
| Laufender Aufwand | Lizenzverlängerung, Buchhaltung, Corporate-Tax-Registrierung | jährliche Meldungen, u. a. Form 5472 mit spürbaren Strafen bei Versäumnis |
| Deutsche Sicht | kein DBA zwischen Deutschland und den VAE seit Ende 2021; Österreich rechnet an, die Schweiz stellt frei | Typenvergleich entscheidet über die Einordnung; Qualifikationskonflikte sind der Klassiker |
| Passt zu | wer den Lebensmittelpunkt tatsächlich verlagert | wer eine operative Hülle für internationale Kunden braucht |
Die Details stehen auf unseren Seiten zur Firmengründung in Dubai und zur US LLC.
Der entscheidende Punkt bei beiden
Eine Gesellschaft im Ausland ist nur so belastbar wie die Frage, von wo aus sie geleitet wird. Nach § 10 AO liegt der Ort der Geschäftsleitung dort, wo sich der Mittelpunkt der geschäftlichen Oberleitung befindet. Wer aus einer deutschen Wohnung heraus eine Dubai-Gesellschaft steuert, begründet eine inländische Geschäftsleitungsbetriebsstätte – mit unbeschränkter Körperschaftsteuerpflicht in Deutschland. Das ist das größte Risiko in Nomadenstrukturen, und es entsteht leise.
Entscheidung 3: die Konten
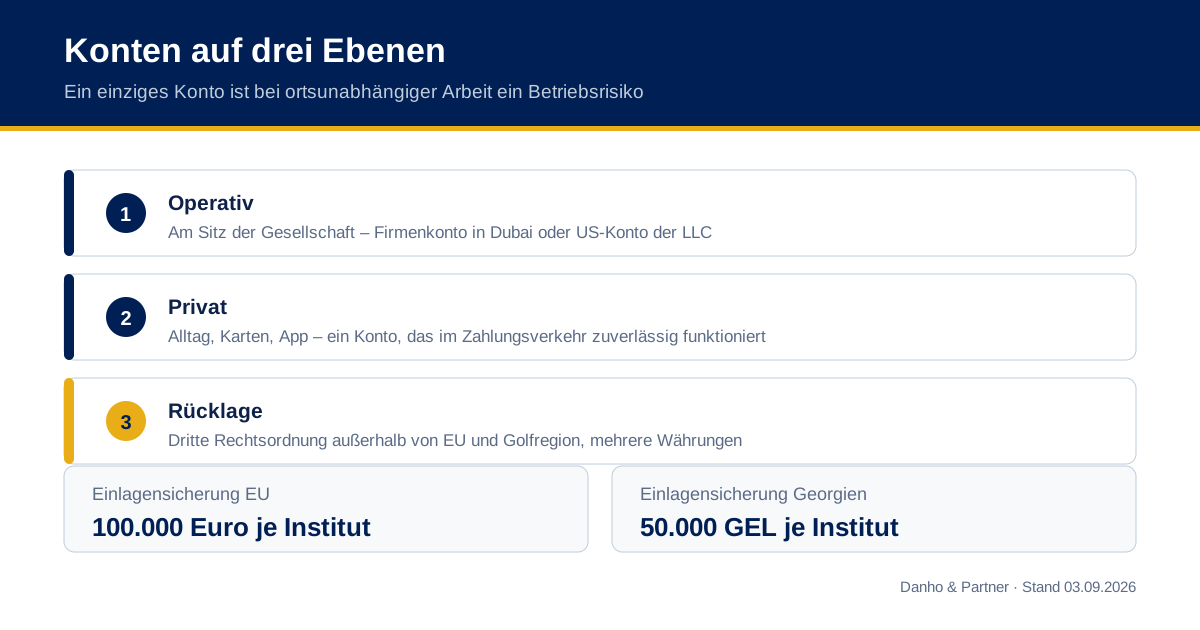
Eine Gesellschaft braucht ein operatives Konto, eine Privatperson ein privates – und beides sollte nicht an einem einzigen Institut oder in einer einzigen Rechtsordnung hängen. Drei Ebenen haben sich bewährt:
- Operativ: dort, wo die Gesellschaft sitzt – in Dubai das Firmenkonto, bei einer US LLC ein US-Konto oder eine Zahlungsplattform.
- Privat und täglich: ein Konto, das Karten, App und Alltag zuverlässig abdeckt – etwa das Bankkonto in Dubai.
- Rücklage außerhalb: ein dritter Standort mit eigener Rechtsordnung und mehreren Währungen, in der Praxis häufig das Bankkonto in Georgien.
Zwei Regeln dazu. Erstens: Sicherungsgrenzen unterscheiden sich erheblich – in der EU 100.000 Euro je Institut, in Georgien 50.000 GEL. Größere Beträge gehören verteilt. Zweitens: Ein Konto, das im Ernstfall helfen soll, muss vorher bestehen und benutzt worden sein; Compliance-Prüfungen dauern Wochen.
Entscheidung 4: der Rückweg nach Deutschland
Der Teil, den fast niemand vorher plant – und der die meisten Nachzahlungen auslöst. Fünf Punkte:
- Die Steuerpflicht kehrt schneller zurück als der Wohnsitz. Ein zusammenhängender Aufenthalt von mehr als sechs Monaten begründet nach § 9 AO den gewöhnlichen Aufenthalt – auch ohne eigene Wohnung und ohne Anmeldung.
- Wer nie sauber weg war, war nie weg. Bleibt eine Wohnung verfügbar, kann die unbeschränkte Steuerpflicht durchgehend bestanden haben. Dann sind die Auslandsjahre nachzuerklären.
- Erweiterte beschränkte Steuerpflicht (§ 2 AStG). Deutsche Staatsangehörige, die in ein Niedrigsteuergebiet ziehen und wesentliche wirtschaftliche Interessen im Inland behalten, können zehn Jahre lang erweitert steuerpflichtig bleiben.
- Wegzugsbesteuerung und Rückkehr (§ 6 AStG). Bei einer Beteiligung ab 1 Prozent wird beim Wegzug ein Gewinn fingiert; seit 2022 ist nur noch Ratenzahlung in sieben Jahresraten vorgesehen. Kehren Sie innerhalb von sieben Jahren zurück – auf Antrag verlängerbar auf zwölf –, entfällt die Steuer rückwirkend. Mitteilungspflichten sind einzuhalten, sonst wird die Ratenzahlung widerrufen.
- Versicherung und Vorsorge. Die gesetzliche Krankenversicherung endet mit der Verlagerung von Wohnsitz und gewöhnlichem Aufenthalt ins Ausland; mit Georgien besteht kein Sozialversicherungsabkommen. Wer zurückkommt, braucht wieder einen Zugang – und hat oft Jahre ohne Rentenanwartschaften hinter sich.
Die häufigsten Fehler
- Erst gründen, dann über den Wohnsitz nachdenken. Die Reihenfolge ist umgekehrt richtig.
- Abmelden ohne Ziel. Ohne Ansässigkeit scheitert die nächste Kontoeröffnung – siehe Digitaler Nomade ohne Wohnsitz.
- Die Gesellschaft vom Sofa aus leiten. Geschäftsleitungsbetriebsstätte, § 10 AO.
- Umsatzsteuer ignorieren. Auch eine Gesellschaft im Drittland kann in der EU steuerbare Leistungen erbringen – siehe Rechnung schreiben als digitaler Nomade.
- Alles bei einer Bank. Ein gesperrtes Konto legt sonst den gesamten Betrieb still.
Was wir übernehmen
- Prüfung der deutschen Ausgangslage: Wohnsitz, Beteiligungen, Wegzugsbesteuerung, Betriebsstättenrisiko
- Wahl und Aufsetzen der Struktur – Freezone-Gesellschaft, US LLC oder Kombination
- Aufenthaltsstatus in den VAE oder Compliance-Wohnsitz in Georgien
- Konten auf mehreren Ebenen, einschließlich Vorbereitung der Compliance-Unterlagen
- Laufende Pflichten: Buchhaltung, Corporate-Tax-Registrierung, US-Meldungen
Häufige Fragen
Muss ich mich in Deutschland abmelden?
Melderechtlich ja, wenn Sie keine Wohnung im Inland behalten (§ 17 Abs. 2 BMG, innerhalb von zwei Wochen). Steuerlich entscheidet nicht die Abmeldung, sondern die tatsächliche Aufgabe von Wohnsitz und gewöhnlichem Aufenthalt.
Dubai oder US LLC – was ist besser?
Sie lösen Unterschiedliches: Dubai liefert Aufenthaltsstatus und Substanz, die US LLC eine schlanke Hülle mit gutem Zahlungszugang. Welche passt, hängt davon ab, ob Sie den Lebensmittelpunkt wirklich verlagern.
Bin ich als digitaler Nomade steuerfrei?
Nein, jedenfalls nicht automatisch. Ohne Ansässigkeit in einem anderen Staat bleibt die alte Steuerpflicht häufig bestehen.
Wie viele Konten brauche ich?
In der Praxis mindestens zwei, besser drei – operativ, privat, Rücklage in einer weiteren Rechtsordnung.
Was passiert bei der Rückkehr?
Mehr als sechs Monate Aufenthalt begründen den gewöhnlichen Aufenthalt. Wer innerhalb von sieben Jahren zurückkehrt, kann die Wegzugsbesteuerung rückwirkend entfallen lassen.
Vertiefende Beiträge
- Digitaler Nomade ohne Wohnsitz – warum „abgemeldet“ nicht „steuerfrei“ heißt
- Digitaler Nomade steuerfrei – was rechtlich möglich ist und was nicht
- Perpetual Traveler und Steuern – der 183-Tage-Mythos
- Rechnung schreiben als digitaler Nomade – Leistungsort, Reverse Charge, OSS
- Krankenversicherung für digitale Nomaden – was mit dem Wegzug endet
- Meldeadresse für digitale Nomaden – Melderecht und Bußgeldrisiko
- Geld verdienen als digitaler Nomade – Modelle und ihre Struktur
- Steuerberater für digitale Nomaden – woran Sie einen passenden erkennen
Hinweis
Diese Seite dient der allgemeinen Orientierung und ersetzt keine steuerliche oder rechtliche Beratung im Einzelfall. Steuer-, Melde- und Aufenthaltsvorschriften ändern sich; maßgeblich sind die jeweils geltenden Regelungen und die Umstände Ihres Falls. Stand: 3. September 2026.

Firma gründen in Dubai 2026
25 Seiten zu Gründung, Buchhaltung, Steuern und Bankkonto in den VAE.
Mit dem Absenden stimmen Sie der Verarbeitung Ihrer Daten gemäß unserer Datenschutzerklärung zu. Abmeldung jederzeit möglich.
Erfahren Sie mehr
Melden Sie sich für unseren Newsletter an, um die neuesten Nachrichten, exklusive Angebote und wertvolle Erkenntnisse direkt in Ihrem Posteingang zu erhalten.