Eine Wohnung in Dubai ist schnell reserviert. Was sie tatsächlich kostet, welches Eigenkapital die Bank verlangt und was nach allen Abzügen an Rendite übrig bleibt, zeigt sich oft erst danach. Viele Texte im Netz arbeiten noch mit Zahlen von vor 2025, mit Bruttorenditen aus Verkaufsprospekten oder mit Beleihungsquoten, die nur für Ansässige gelten. Diese Seite ordnet die wichtigsten Punkte für Käufer aus Deutschland, Österreich und der Schweiz ein: für fertige Bestandsimmobilien, mit und ohne Finanzierung, und mit den Zahlen, auf die es in der Praxis ankommt.
Immobilienkauf in Dubai: was er leistet und was nicht
Bevor Sie sich Objekte ansehen, lohnen sich drei Fragen:
- Wofür kaufen Sie? Eigennutzung, Vermietung an Jahresmieter oder beides. Davon hängen Lage, Objektart und Finanzierung ab.
- Wo sind Sie steuerlich ansässig? Ihre Pflichten im Wohnsitzland bleiben bestehen, auch wenn in den Emiraten keine Einkommensteuer auf private Mieteinnahmen anfällt.
- Wie viel Kapital steht am Übertragungstag bereit? Nicht der Kaufpreis entscheidet, sondern Eigenkapital plus Nebenkosten.

Warum Dubai
- Freehold-Eigentum für Ausländer. In ausgewiesenen Gebieten erwerben Sie volles Eigentum, eingetragen auf Ihren Namen beim Dubai Land Department.
- Keine Einkommensteuer auf private Mieteinnahmen in den Emiraten. Die Besteuerung im Wohnsitzland bleibt davon unberührt.
- Finanzierung auch ohne Wohnsitz. Mehrere Banken in den VAE finanzieren Käufer aus dem Ausland, mit höherem Eigenkapital als für Ansässige.
- Transparente Registrierung. Jede Übertragung wird zentral beim Dubai Land Department erfasst, Mietverträge über Ejari.
- Streuung außerhalb des Euroraums. Die Immobilie und die Mieteinnahmen laufen in Dirham, der an den US-Dollar gebunden ist.
Was Dubai nicht ist: ein Markt, in dem jede Wohnung automatisch acht bis zehn Prozent abwirft. Wer netto rechnet und die Nebenkosten einplant, trifft bessere Entscheidungen als jemand, der nach der Prospektrendite kauft.
Was der Kauf wirklich kostet
Auf den Kaufpreis kommen rund 6 bis 8 Prozent Nebenkosten. Der größte Posten ist die Übertragungsgebühr des Dubai Land Department mit 4 Prozent. Dazu kommen Maklerprovision, Registrierung, Titelurkunde und bei einer Finanzierung Bearbeitungsgebühr, Wertgutachten und Hypothekeneintrag.
| Kostenposition | Worauf Sie achten sollten |
|---|---|
| Übertragungsgebühr DLD | 4 Prozent des Kaufpreises, in der Praxis meist vom Käufer getragen |
| Maklerprovision | üblich 2 Prozent zuzüglich 5 Prozent Mehrwertsteuer |
| Registrierung und Titelurkunde | feste Gebühren des Dubai Land Department und des Treuhandbüros |
| Bearbeitungsgebühr der Bank | nur bei Finanzierung, je nach Bank |
| Wertgutachten | nur bei Finanzierung, beauftragt über die Bank |
| Hypothekeneintrag | nur bei Finanzierung, Gebühr des Dubai Land Department |
Der Punkt, den viele zu spät erfahren
Seit Februar 2025 rechnen die Banken in den VAE die Übertragungsgebühr und die Maklerprovision nicht mehr in das Darlehen ein. Beides ist zusätzlich zum Eigenkapital aus eigenen Mitteln aufzubringen. Wer mit einer älteren Kalkulation plant, dem fehlen am Übertragungstag schnell mehrere Prozent des Kaufpreises.
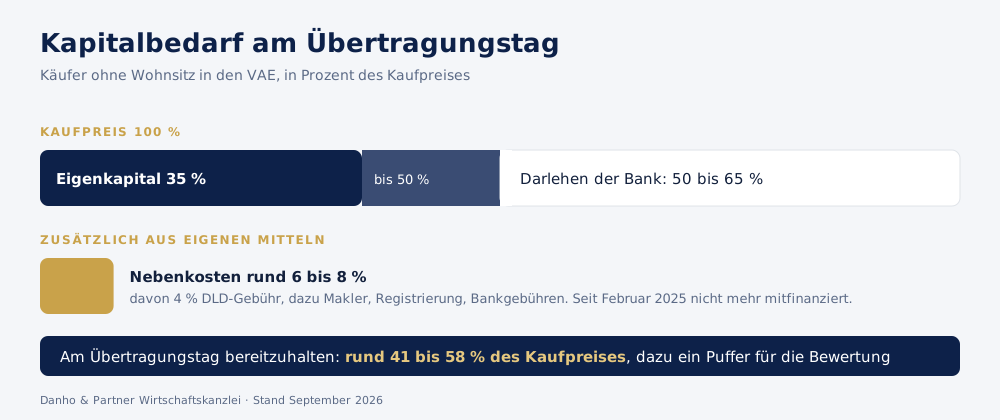
Eine Aufstellung aller Positionen finden Sie in der Übersicht zu den Nebenkosten beim Immobilienkauf in Dubai unseres Fachpartners.
Finanzierung ohne Wohnsitz in den Emiraten
Eine Finanzierung setzt keine Residenz und keine Emirates ID voraus. Der Kreis der Banken ist allerdings kleiner, und die Anforderungen sind höher als für Ansässige.
Beleihung und Eigenkapital
Die Obergrenzen der Beleihung stehen in den Hypothekenregeln der Zentralbank der VAE. Für Ansässige sind bei der ersten selbstgenutzten Immobilie unter AED 5 Mio. bis zu 80 Prozent möglich. Käufer ohne Wohnsitz kommen in der Praxis auf 50 bis 65 Prozent, je nach Profil, Objekt und Bank. Das entspricht 35 bis 50 Prozent Eigenkapital. Die Quote legt immer die Bank fest.
Wie viel Kapital Sie konkret brauchen, lässt sich vorab mit dem Rechner für den Eigenkapitalbedarf überschlagen.
Die Bewertung entscheidet mit
Für die Beleihung zählt der niedrigere Wert aus Kaufpreis und Gutachten. Liegt das Gutachten unter dem vereinbarten Preis, trägt der Käufer die Differenz zusätzlich. Ein Bewertungspuffer gehört deshalb in jede Kalkulation, vor allem bei Objekten, die über dem Marktdurchschnitt der Lage angeboten werden.
Rate, Laufzeit und Schuldendienst
Die monatliche Belastung aus allen Krediten darf nach den Regeln der Zentralbank höchstens 50 Prozent des Einkommens betragen. Laufzeiten bis 25 Jahre sind üblich, begrenzt durch das Alter bei Laufzeitende. Eine vorzeitige Rückzahlung kostet nach den Regeln der Zentralbank höchstens 1 Prozent des Restbetrags, maximal AED 10.000.
Fachpartner für die Finanzierung vor Ort. Die Aufbereitung der Unterlagen und das Verfahren mit den Banken in den Emiraten übernehmen wir gemeinsam mit Nexus Bridge Capital, Dubai. Das Unternehmen ist weder Bank noch Darlehensgeber noch Darlehensvermittler. Über die Vergabe eines Darlehens entscheidet allein die Bank in den VAE.
Erforderliche Unterlagen
- Reisepass
- Einkommensnachweise, bei Angestellten Gehaltsnachweise und Arbeitgeberbestätigung
- Kontoauszüge der letzten sechs bis zwölf Monate
- Bonitätsauskunft aus dem Wohnsitzland
- bei Selbstständigen Jahresabschlüsse und Steuerbescheide der letzten zwei Jahre
- Nachweis über die Herkunft des Eigenkapitals
Der letzte Punkt ist der wichtigste. Der häufigste Ablehnungsgrund ist nicht fehlende Bonität, sondern eine unvollständige oder widersprüchlich aufbereitete Mappe. Wir prüfen die Unterlagen deshalb, bevor sie bei der Bank liegen.
Der Ablauf
- Vorprüfung. Ziel, Budget, Finanzierungsrahmen und Eigenkapital werden geklärt, bevor Sie ein Objekt reservieren.
- Objektprüfung und Reservierung. Lage, Gebäude, Service Charge und Mietniveau werden eingeordnet. Mit dem Kaufvertrag (Form F) wird in der Regel eine Anzahlung von 10 Prozent fällig.
- Bewertung und Zusage. Bei einer Finanzierung beauftragt die Bank das Wertgutachten und erteilt das endgültige Angebot.
- Vorbereitung der Übertragung. Verkäufer, Bank und gegebenenfalls die bisherige Bank des Verkäufers werden koordiniert, die Mittel bereitgestellt.
- Übertragung beim Treuhandbüro. Die Eintragung erfolgt beim Dubai Land Department über ein zugelassenes Treuhandbüro. Ein Notar ist für die Übertragung nicht erforderlich.
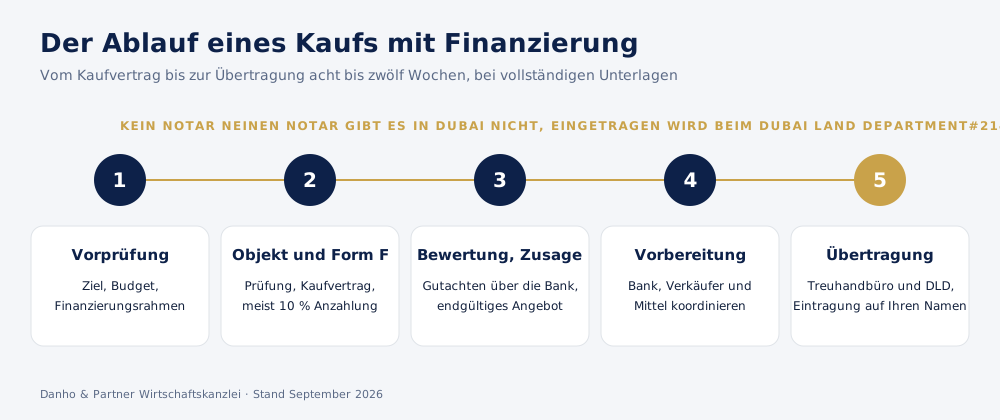
Mit Finanzierung vergehen vom Kaufvertrag bis zur Übertragung acht bis zwölf Wochen, sofern die Unterlagen vollständig sind. Ein Barkauf geht schneller.
Kauf aus der Ferne
Sie müssen nicht für jeden Schritt nach Dubai reisen. Besichtigungen können vorab per Video erfolgen, Unterschriften und die Übertragung sind über eine Vollmacht möglich. Die Vollmacht muss im Heimatland beglaubigt und für die Verwendung in den VAE legalisiert werden, weil die Emirate kein Mitglied des Haager Apostille-Übereinkommens sind. Planen Sie dafür einige Wochen ein. Für die Beglaubigung von Dokumenten unterstützen wir Sie.
Barkauf oder Finanzierung
| Kriterium | Barkauf | Finanzierung ohne Wohnsitz |
|---|---|---|
| Kapital am Übertragungstag | Kaufpreis plus Nebenkosten | 35 bis 50 Prozent plus Nebenkosten |
| Dauer bis zur Übertragung | kürzer | acht bis zwölf Wochen |
| Prüfung durch die Bank | entfällt | Einkommen, Herkunft der Mittel, Gutachten |
| Zusätzliche Kosten | keine Bankgebühren | Bearbeitung, Gutachten, Hypothekeneintrag, Zinsen |
| Kapitalbindung | vollständig | geringer, Kapital bleibt für weitere Einheiten |
Welche Variante sich rechnet, hängt vom Zins, der Mietrendite und Ihrer Alternative für das Kapital ab. Wir rechnen Ihnen beide Wege mit Ihren Zahlen vor.
Was die Immobilie danach einbringt
Die in Verkaufsunterlagen genannten Bruttorenditen von acht bis zehn Prozent sind selten die Zahl, die beim Eigentümer ankommt. Abzuziehen sind die laufenden Kosten für Service Charge, Verwaltung und Instandhaltung, erfahrungsgemäß 12 bis 15 Prozent der Miete, dazu Vermietungsprovision und Leerstand.
Die Service Charge
Der größte laufende Posten ist die Service Charge. Sie liegt bei Apartments meist zwischen 10 und 30 Dirham je Quadratfuß und Jahr, in gebrandeten Gebäuden deutlich darüber, und sie trägt der Eigentümer, nicht der Mieter. Sie kann sich zwischen zwei Gebäuden in derselben Straße verdoppeln und gehört deshalb zu den ersten Punkten, die vor jedem Kauf geprüft werden sollten.
Mieterhöhungen
Mieterhöhungen richten sich nach dem Mietindex der RERA und sind gestaffelt auf höchstens 20 Prozent begrenzt. Eine Erhöhung muss mindestens 90 Tage vor Vertragsende angekündigt werden. Wer mit jährlich steigenden Mieten kalkuliert, sollte diese Grenzen kennen.
Ihre Pflichten im Wohnsitzland
In den Emiraten fällt auf private Mieteinnahmen keine Einkommensteuer an. Ihre Pflichten im Wohnsitzland bleiben davon unberührt:
- Deutschland. Seit 2022 besteht kein Doppelbesteuerungsabkommen mit den VAE mehr. Mieteinnahmen aus Dubai sind in der deutschen Steuererklärung anzugeben.
- Österreich und Schweiz. Es gelten jeweils eigene Regeln, die sich von der deutschen Lage unterscheiden.
- Verkauf. Auch ein späterer Verkaufsgewinn kann im Wohnsitzland steuerpflichtig sein.
- Nachlass. Ohne Regelung für die Emirate kann die Immobilie nach örtlichem Recht anders verteilt werden als gewünscht.
Ihren persönlichen Fall ordnen wir im Rahmen der Steuerplanung ein.
Warum Käufe scheitern oder teurer werden
- Die Nebenkosten fehlen am Übertragungstag, weil mit der alten Mitfinanzierung gerechnet wurde.
- Das Gutachten liegt unter dem Kaufpreis, und die Differenz war nicht eingeplant.
- Die Herkunft des Eigenkapitals ist nicht lückenlos belegt.
- Die Service Charge wurde nicht geprüft und frisst die Rendite.
- Die Vollmacht ist nicht rechtzeitig legalisiert.
Fast alle diese Punkte lassen sich vor der Reservierung klären.
Grenzen und Risiken
- Keine garantierte Rendite. Mieten und Preise schwanken, auch in Dubai.
- Währung. Der Dirham ist an den US-Dollar gebunden. Für Käufer, die in Euro oder Franken rechnen, entsteht ein Wechselkursrisiko.
- Finanzierungszusage. Über das Darlehen entscheidet die Bank. Ablehnungen kommen vor.
- Immobilie ist kein Wohnsitz. Der Kauf allein begründet weder eine Aufenthaltserlaubnis noch eine steuerliche Ansässigkeit in den Emiraten.
- Liquidität. Ein Verkauf braucht Zeit und kostet erneut Gebühren.
Für wen sich der Schritt lohnt, und für wen nicht
Geeignet ist der Kauf für Sie, wenn Sie langfristig vermieten oder selbst nutzen wollen, Ihr Vermögen außerhalb des Euroraums streuen möchten und das Kapital für Eigenkapital und Nebenkosten ohne Anspannung bereitsteht.
Weniger geeignet ist er, wenn Sie auf eine schnelle Wertsteigerung setzen, die Mieteinnahmen für Ihren Lebensunterhalt brauchen, das Kapital kurzfristig wieder benötigen oder den Kauf in erster Linie als Steuersparmodell sehen.
Wenn der Kauf Teil einer größeren Planung ist
Eine Immobilie ist oft ein Baustein neben Wohnsitzwechsel, Firmengründung oder Aufenthaltstitel. Ab einem Immobilienwert von AED 2 Mio. kommt zum Beispiel die Golden Visa in Betracht. Wer seinen Wohnsitz verlegen will, sollte die Reihenfolge von Wegzug, Firmengründung und Kauf vorher klären, weil sie über die steuerlichen Folgen entscheidet. Diese Planung übernehmen wir als Kanzlei, die Umsetzung des Immobilienkaufs gemeinsam mit unserem Fachpartner.
Wie wir das einordnen
Die meisten Probleme beim Kauf in Dubai entstehen nicht durch den Markt, sondern durch eine Kalkulation, die am Anfang zu optimistisch war. Zwei Annahmen begegnen uns besonders oft: dass die Nebenkosten mitfinanziert werden, und dass die Prospektrendite auch die eigene Rendite ist. Beides stimmt in der Regel nicht.
Unser Rat: Rechnen Sie Kapitalbedarf und Nettorendite mit Ihren eigenen Zahlen, bevor Sie eine Einheit reservieren.
Was wir übernehmen
Die Kanzlei übernimmt die steuerliche und strukturelle Seite des Kaufs. Finanzierung, Objekt, Kaufabwicklung und Vermietung setzt unser Fachpartner Nexus Bridge Capital in Dubai um. Sie haben durchgehend einen deutschsprachigen Ansprechpartner, alle Unterlagen erhalten Sie auf Deutsch.
Danho & Partner
- Steuerliche Einordnung. Ihre Pflichten im Wohnsitzland bei Vermietung, Verkauf und Nachlass.
- Reihenfolge und Struktur. Abstimmung von Kauf, Wegzug, Firmengründung und Aufenthaltstitel.
- Unterlagen und Mittelherkunft. Prüfung der Mappe, bevor sie bei der Bank liegt.
- Vollmacht. Beglaubigung und Legalisierung für den Kauf aus der Ferne.
- Golden Visa. Antrag, sofern der Immobilienwert die Voraussetzungen erfüllt.
Über unseren Fachpartner
- Finanzierung in den Emiraten. Prüfung Ihres Profils, Auswahl der passenden Bank, Begleitung bis zur Auszahlung.
- Objektprüfung vor dem Kauf. Lage, Gebäude, Service Charge, Mietniveau und Zustand, schriftlich eingeordnet.
- Kaufbegleitung und Übertragung. Kaufvertrag, Zahlungsplan, Fristen und Koordination mit Bank, Verkäufer, Treuhandbüro und Dubai Land Department.
- Vermietung und Verwaltung. Mietersuche, Mietvertrag, Ejari und laufende Betreuung an Jahresmieter.
- Aufbau mehrerer Einheiten. Strategie, Streuung und Reihenfolge der Käufe.
Nicht abgedeckt sind Kurzzeitvermietung über Portale wie Airbnb sowie Objekte vom Plan ohne Baufreigabe.
30 Minuten per Zoom, kostenlos und unverbindlich. Das Gespräch führen wir gemeinsam mit unserem Fachpartner in Dubai.
Häufige Fragen
Kann ich als Deutscher in Dubai eine Immobilie kaufen?
Ja. In den ausgewiesenen Freehold-Gebieten erwerben Ausländer volles Eigentum. Ein Wohnsitz in den Emiraten ist dafür nicht nötig.
Wie viel Eigenkapital brauche ich ohne Wohnsitz in den VAE?
Rechnen Sie mit 35 bis 50 Prozent des Kaufpreises, je nach Bank, Objektwert und Profil. Dazu kommen Nebenkosten von rund 6 bis 8 Prozent, die seit Februar 2025 nicht mehr mitfinanziert werden.
Brauche ich eine Emirates ID?
Nein. Für Kauf und Eintragung genügen in der Regel Reisepass und ein Herkunftsnachweis der Mittel. Für die Finanzierung gelten je nach Bank zusätzliche Anforderungen.
Wie lange dauert ein Kauf mit Finanzierung?
Von der Unterzeichnung des Kaufvertrags bis zur Übertragung sind acht bis zwölf Wochen realistisch, sofern die Unterlagen vollständig sind.
Kann die Bank die Immobilie niedriger bewerten als den Kaufpreis?
Ja. Für die Beleihung zählt der niedrigere Wert aus Kaufpreis und Gutachten. Die Differenz trägt der Käufer zusätzlich.
Muss ich für den Kauf nach Dubai reisen?
Nicht zwingend. Mit einer beglaubigten und legalisierten Vollmacht lassen sich Unterschrift und Übertragung aus der Ferne erledigen.
Muss ich Mieteinnahmen aus Dubai in Deutschland versteuern?
Ja. Seit 2022 besteht kein Doppelbesteuerungsabkommen mehr. Die Mieteinnahmen sind in der deutschen Steuererklärung anzugeben.
Wie hoch ist die Mietrendite wirklich?
Die in Verkaufsunterlagen genannten Bruttorenditen von acht bis zehn Prozent kommen beim Eigentümer selten an. Nach Service Charge, Verwaltung, Vermietungsprovision und Leerstand bleibt deutlich weniger. Rechnen Sie deshalb immer netto und mit den Zahlen des konkreten Objekts.
Vertiefende Beiträge
- Immobilienfinanzierung in Dubai für Non-Residents
- Wie viel Eigenkapital brauche ich für eine Immobilie in Dubai?
- Nebenkosten beim Immobilienkauf in Dubai
- Mietrendite in Dubai, realistisch gerechnet
- Service Charge in Dubai
- Steuerplanung für Dubai
Hinweis: Die Angaben auf dieser Seite sind allgemeine Informationen und ersetzen keine steuerliche oder rechtliche Beratung im Einzelfall. Gebühren, Beleihungsgrenzen und Marktwerte ändern sich. Über die Vergabe eines Darlehens entscheidet allein die Bank in den VAE. Stand: Oktober 2026.
Firma gründen in Dubai 2026
25 Seiten zu Gründung, Buchhaltung, Steuern und Bankkonto in den VAE.
Mit dem Absenden stimmen Sie der Verarbeitung Ihrer Daten gemäß unserer Datenschutzerklärung zu. Abmeldung jederzeit möglich.
Erfahren Sie mehr
Melden Sie sich für unseren Newsletter an, um die neuesten Nachrichten, exklusive Angebote und wertvolle Erkenntnisse direkt in Ihrem Posteingang zu erhalten.