Abmeldung aus Deutschland: Warum sie die Steuerpflicht nicht beendet
Der Gang zum Einwohnermeldeamt fühlt sich an wie ein Schlussstrich. Formular ausgefüllt, Abmeldebescheinigung in der Hand, ab nach Dubai. Steuerlich ist mit diesem Termin allerdings noch nichts entschieden. Die Abmeldung ist ein melderechtlicher Vorgang, und das Finanzamt fragt nach etwas anderem.
Die kurze Antwort
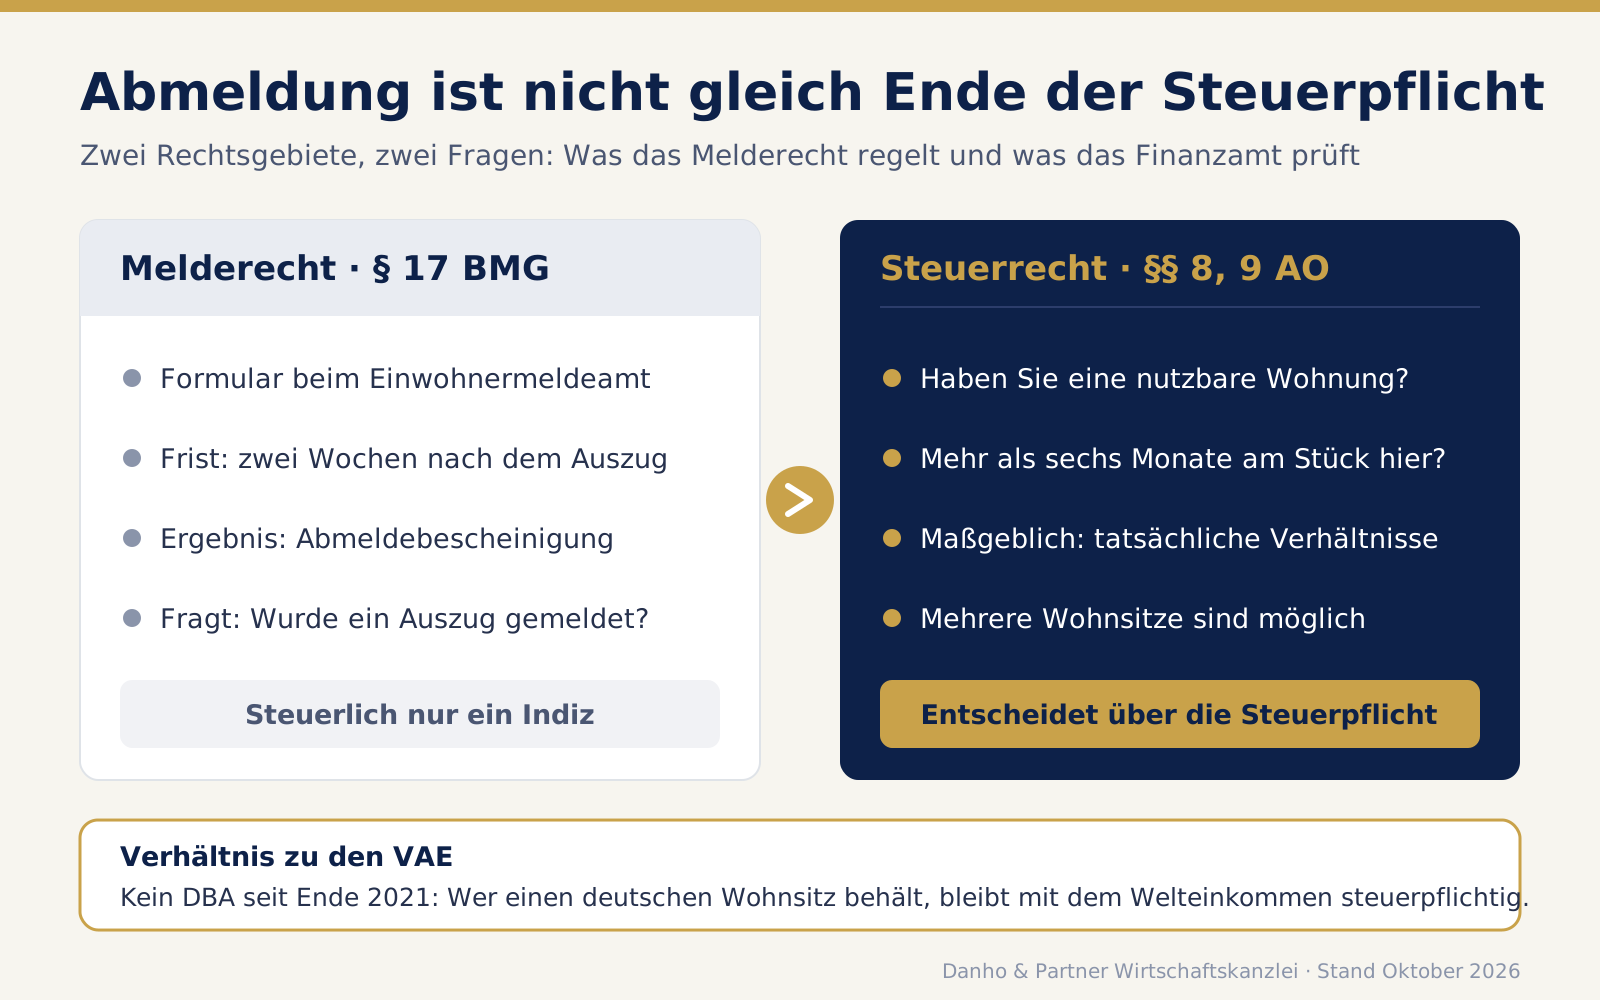
Ob du in Deutschland unbeschränkt steuerpflichtig bleibst, richtet sich nach der Abgabenordnung, nicht nach dem Melderegister. Maßgeblich sind der Wohnsitz nach § 8 AO und der gewöhnliche Aufenthalt nach § 9 AO. Beide knüpfen an tatsächliche Verhältnisse an. Wer abgemeldet ist, aber eine Wohnung in Deutschland behält, die er jederzeit nutzen kann, bleibt in aller Regel mit seinem gesamten Welteinkommen steuerpflichtig.
Im Video: Warum die Abmeldung beim Einwohnermeldeamt die deutsche Steuerpflicht nicht beendet, worauf das Finanzamt beim Wegzug tatsächlich schaut und was ein sauberer Wegzug voraussetzt.
Was die Abmeldung leistet und was nicht
Nach § 17 Abs. 2 des Bundesmeldegesetzes muss sich abmelden, wer aus seiner Wohnung auszieht und keine neue Wohnung im Inland bezieht. Die Frist beträgt zwei Wochen nach dem Auszug, frühestens ist die Abmeldung eine Woche vorher möglich. Am Ende steht die Abmeldebescheinigung.
Diese Bescheinigung belegt, dass du der Meldebehörde einen Auszug mitgeteilt hast. Sie belegt nicht, dass du keine Wohnung mehr innehast. Das Finanzamt behandelt sie deshalb als Indiz, das durch die tatsächlichen Verhältnisse jederzeit widerlegt werden kann. Umgekehrt gilt dasselbe: Wer vergisst, sich abzumelden, aber tatsächlich nichts mehr in Deutschland hat, ist deshalb nicht automatisch steuerpflichtig.
Worauf das Finanzamt tatsächlich schaut
Nach § 8 AO hat einen Wohnsitz, wer eine Wohnung unter Umständen innehat, die darauf schließen lassen, dass er sie beibehalten und benutzen wird. Es kommt nicht darauf an, wie oft du dort bist. Die Rechtsprechung lässt schon eine regelmäßige, wenn auch seltene Nutzung genügen. Entscheidend ist die Verfügungsmacht: Kannst du die Räume jederzeit nutzen, weil sie dir gehören, weil du sie gemietet hast oder weil du einen Schlüssel besitzt?
| Situation nach der Abmeldung | Wie das Finanzamt sie typischerweise wertet |
|---|---|
| Eigentumswohnung steht leer, Schlüssel bleibt bei dir | Wohnsitz besteht fort |
| Eigenes Zimmer im Haus der Eltern, jederzeit nutzbar | kann einen Wohnsitz begründen |
| Partner und Kinder bleiben in der Familienwohnung | starkes Indiz für einen fortbestehenden Wohnsitz |
| Wohnung langfristig an Fremde vermietet, kein eigener Zugriff | kein Wohnsitz; die Mieteinkünfte bleiben beschränkt steuerpflichtig |
| Mietvertrag gekündigt, Wohnung übergeben, Möbel eingelagert | kein Wohnsitz, sofern keine andere Wohnung verfügbar ist |
| Kein Wohnsitz, aber mehr als sechs Monate am Stück in Deutschland | gewöhnlicher Aufenthalt nach § 9 AO |
Ein Wohnsitz im Ausland ändert daran nichts. Steuerlich kannst du mehrere Wohnsitze gleichzeitig haben. Ein Mietvertrag in Dubai ersetzt den deutschen Wohnsitz nicht, er tritt nur daneben.
Der gewöhnliche Aufenthalt als zweite Hürde
Erst wenn kein Wohnsitz mehr besteht, kommt § 9 AO ins Spiel. Einen gewöhnlichen Aufenthalt hat, wer sich zeitlich zusammenhängend mehr als sechs Monate in Deutschland aufhält. Kurzfristige Unterbrechungen werden dabei nicht mitgezählt, sondern überbrückt. Wer also nach dem Wegzug für lange Projekte zurückkehrt, kann die Steuerpflicht auf diesem Weg neu begründen, auch ohne Wohnung.
Warum das im Verhältnis zu den VAE besonders zählt
Zwischen Deutschland und den Vereinigten Arabischen Emiraten besteht seit Ende 2021 kein Doppelbesteuerungsabkommen mehr. Es gibt damit keine Regel, die bei doppelter Ansässigkeit zugunsten der Emirate entscheidet. Wer in den VAE ansässig ist und in Deutschland einen Wohnsitz behält, ist in Deutschland mit dem gesamten Welteinkommen steuerpflichtig, auch wenn er ein Tax Residency Certificate der VAE besitzt. Die Einzelheiten zur Tageszählung stehen im Beitrag zur 183-Tage-Regelung.
Was nach einem sauberen Wegzug bleibt
Auch wer Wohnsitz und gewöhnlichen Aufenthalt vollständig aufgibt, hat mit dem deutschen Fiskus noch nicht abgeschlossen:
- Wegzugsbesteuerung: Beteiligungen ab einem Prozent an einer Kapitalgesellschaft lösen nach § 6 AStG eine Besteuerung aus, als wären sie am Wegzugstag verkauft worden. Details im Beitrag zur Wegzugsbesteuerung.
- Erweiterte beschränkte Steuerpflicht: Deutsche Staatsangehörige mit wesentlichen Inlandsinteressen können nach § 2 AStG bis zu zehn Jahre erfasst bleiben.
- Deutsche Quelleneinkünfte: Mieten aus einer deutschen Immobilie bleiben beschränkt steuerpflichtig.
- Wegzugsjahr: Im Jahr des Umzugs wirkt der Progressionsvorbehalt.
Wie wir das einordnen
Aus unserer Begleitung: Die teuersten Fälle scheitern fast nie an einer Formalie, sondern an einer Wohnung, die vorsichtshalber behalten wurde. Die Eigentumswohnung, die man „für Besuche“ nicht vermieten will, das Zimmer bei den Eltern, der zweite Schlüssel beim Bruder. Jedes dieser Details kann ausreichen, damit Deutschland die Steuerpflicht über Jahre fortführt.
Beachte besonders: Die Beweislast verschiebt sich schnell. Wer keine Unterlagen über Auszug, Übergabe und Aufenthalte hat, muss später rekonstruieren, wo er wann war. Das ist mühsam und überzeugt selten.
Unser Rat: Behandle die Abmeldung als letzten Schritt, nicht als ersten. Erst die Wohnungsfrage abschließend klären und dokumentieren, dann die Beteiligungen auf § 6 AStG prüfen lassen, dann abmelden und fliegen.
Vor der Abmeldung klären
- Ist jede Wohnung in Deutschland, die du nutzen könntest, gekündigt, verkauft oder fremdvermietet?
- Wo leben Partner und Kinder nach dem Umzug?
- Hast du Übergabeprotokoll, Kündigung und Abmeldebescheinigung aufbewahrt?
- Lösen deine Beteiligungen oder Fonds die Wegzugsbesteuerung aus?
- Wie dokumentierst du Aufenthalte und Ansässigkeit in den VAE?
- Welche deutschen Einkünfte bleiben, und wer erklärt sie künftig?
Stand: 4. Oktober 2026. Dieser Beitrag ersetzt keine steuerliche Beratung im Einzelfall.
Wie der Aufbau in den Emiraten aussieht, steht auf unserer Seite zur Residency in Dubai. Wer zunächst nur außerhalb der EU nachweisbar ansässig sein will, findet den Weg unter Compliance-Wohnsitz in Georgien.
Firma gründen in Dubai 2026
25 Seiten zu Gründung, Buchhaltung, Steuern und Bankkonto in den VAE.
Mit dem Absenden stimmst du der Verarbeitung deiner Daten gemäß unserer Datenschutzerklärung zu. Abmeldung jederzeit möglich.
Sprich mit uns
Kontaktiere uns, um deinen individuellen Fall zu besprechen. Wir bieten dir detaillierte Lösungen, die perfekt auf deine Bedürfnisse zugeschnitten sind.