Entstrickungssteuer: Wegzug mit Einzelunternehmen und Betriebsvermögen
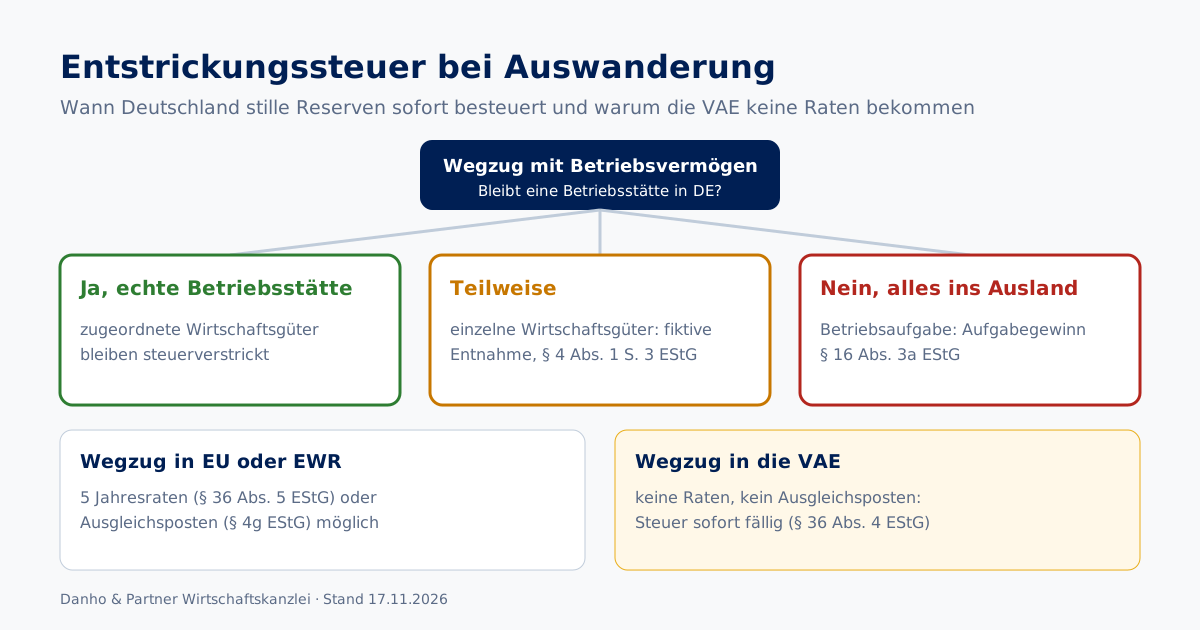
Die Entstrickungssteuer fällt an, wenn Deutschland das Recht verliert, stille Reserven in deinem Betriebsvermögen später zu besteuern. Das Gesetz tut dann so, als hättest du die betroffenen Wirtschaftsgüter zum gemeinen Wert verkauft. Typischer Auslöser ist die Auswanderung eines Einzelunternehmers oder Freiberuflers, der sein Geschäft künftig aus Dubai führt und in Deutschland keine Betriebsstätte behält. Bei einem Umzug in die VAE wird die Steuer dabei sofort fällig, weil die Ratenzahlung nur für EU- und EWR-Staaten gilt.
Mit der Wegzugsbesteuerung nach § 6 AStG ist sie nicht identisch: Die betrifft privat gehaltene Anteile an Kapitalgesellschaften und steht in unserem Beitrag zur Wegzugsbesteuerung. Wie wir Wegzug und Struktur insgesamt planen, zeigt unsere Seite zur Steuerplanung.
Was die Entstrickungssteuer ist
„Stille Reserven“ sind der Unterschied zwischen dem Buchwert eines Wirtschaftsguts und seinem tatsächlichen Wert. Bei Unternehmern stecken sie oft nicht in Maschinen, sondern im Kundenstamm, im Firmenwert, in Marken, Software oder Domains. Solange das Wirtschaftsgut in Deutschland steuerverstrickt ist, werden die Reserven erst beim Verkauf besteuert. Entfällt dieses Besteuerungsrecht, holt das Gesetz die Besteuerung vor.
Die Grundnorm steht in § 4 Abs. 1 Satz 3 EStG: Einer Entnahme für betriebsfremde Zwecke steht der Ausschluss oder die Beschränkung des deutschen Besteuerungsrechts gleich. Satz 4 nennt den wichtigsten Fall ausdrücklich: Ein Wirtschaftsgut, das bisher einer inländischen Betriebsstätte zuzuordnen war, ist nun einer ausländischen Betriebsstätte zuzuordnen.
Entstrickungssteuer bei Auswanderung: die vier typischen Fälle
| Fall | Rechtsgrundlage | Folge | Ratenzahlung bei Umzug in die VAE |
|---|---|---|---|
| Einzelne Wirtschaftsgüter wandern in eine ausländische Betriebsstätte | § 4 Abs. 1 Satz 3 und 4 EStG | fiktive Entnahme zum gemeinen Wert | nein, Ausgleichsposten nach § 4g EStG nur bei EU und EWR |
| Einzelunternehmer verlegt den ganzen Betrieb ins Ausland | § 16 Abs. 3a EStG | gilt als Betriebsaufgabe, Aufgabegewinn | nein, fünf Jahresraten nach § 36 Abs. 5 EStG nur bei EU und EWR |
| Freiberufler wandert aus und arbeitet von dort weiter | § 18 Abs. 3 EStG mit § 16 EStG | Aufgabegewinn, vor allem auf den Praxis- oder Kundenwert | nein |
| GmbH verlagert Wirtschaftsgüter ins Ausland | § 12 Abs. 1 KStG | gilt als Veräußerung zum gemeinen Wert | nein, Verweis auf § 4g EStG |
Einzelunternehmer: Auswanderung als Betriebsaufgabe
Für Gewerbetreibende ist § 16 Abs. 3a EStG die zentrale Vorschrift. Danach steht der Ausschluss oder die Beschränkung des deutschen Besteuerungsrechts an sämtlichen Wirtschaftsgütern des Betriebs einer Betriebsaufgabe gleich. Wer auswandert, in Deutschland keine Betriebsstätte zurücklässt und das Geschäft aus Dubai weiterführt, wird also so behandelt, als hätte er den Betrieb aufgegeben. Besteuert wird der Aufgabegewinn: der gemeine Wert der Wirtschaftsgüter abzüglich ihres Buchwerts.
Da Deutschland mit den VAE seit Ende 2021 kein Doppelbesteuerungsabkommen mehr hat, entscheidet allein das deutsche Recht. Behältst du in Deutschland eine echte Betriebsstätte, bleiben die dort zugeordneten Wirtschaftsgüter nach unserem Verständnis steuerverstrickt; eine Entstrickung droht dann nur für das, was ins Ausland wandert. Was eine Betriebsstätte ausmacht, erklärt unser Lexikon zur Betriebsstätte.
Ab dem 55. Lebensjahr oder bei dauernder Berufsunfähigkeit gibt es nach § 16 Abs. 4 EStG einmal im Leben einen Freibetrag von 45.000 Euro, der sich ab einem Gewinn von 136.000 Euro abschmilzt. Nach unserem Verständnis kann er auch auf einen Aufgabegewinn nach Abs. 3a angewendet werden, weil dieser einer Betriebsaufgabe gleichsteht.
Freiberufler, Berater und Creator
Für Selbständige mit Einkünften aus freiberuflicher Tätigkeit verweist § 18 Abs. 3 EStG auf die Regeln des § 16 EStG. Bei Beratern, Ärzten, Programmierern oder Designern ist das wertvollste Wirtschaftsgut meist der Praxis- oder Kundenwert. Genau dieser Wert ist im Wegzugsfall zu schätzen, oft ohne dass Geld fließt. Ähnliche Fragen stellen sich bei Creatorn, deren Marke, Kanal oder Community einen Wert hat; die Einordnung hängt stark vom Einzelfall ab. Mehr dazu steht im Beitrag Influencer in Dubai.
Warum der Umzug nach Dubai teurer ist als nach Spanien
Für Wegzüge innerhalb der EU und des EWR kennt das Gesetz zwei Erleichterungen. § 36 Abs. 5 EStG erlaubt auf Antrag, die Steuer auf den Aufgabegewinn nach § 16 Abs. 3a in fünf gleichen Jahresraten zu zahlen. § 4g EStG erlaubt bei einzelnen Wirtschaftsgütern einen Ausgleichsposten, der über fünf Jahre aufgelöst wird. Beide Regeln setzen voraus, dass die Wirtschaftsgüter einem Betriebsvermögen in einem anderen EU- oder EWR-Staat zuzuordnen sind.
Die Vereinigten Arabischen Emirate gehören nicht dazu. Bei einem Umzug nach Dubai wird die Steuer deshalb in einem Betrag fällig, nach § 36 Abs. 4 EStG grundsätzlich einen Monat nach Bekanntgabe des Bescheids. Das ist der Punkt, den viele erst im Bescheid entdecken: Es gibt keinen Verkaufserlös, aus dem die Steuer bezahlt werden kann.
GmbH und Gesellschafter
Bei Kapitalgesellschaften regelt § 12 Abs. 1 KStG dasselbe Prinzip: Wird das deutsche Besteuerungsrecht an einem Wirtschaftsgut ausgeschlossen oder beschränkt, gilt das als Veräußerung zum gemeinen Wert. Eine GmbH mit Satzungssitz in Deutschland bleibt nach § 1 KStG allerdings unbeschränkt steuerpflichtig, auch wenn der Geschäftsführer nach Dubai zieht. Nach unserem Verständnis löst der Umzug des Geschäftsführers allein deshalb noch keine Entstrickung auf Ebene der GmbH aus; kritisch wird es, wenn Wirtschaftsgüter wie Marken oder Software auf eine Gesellschaft oder Betriebsstätte in den VAE übertragen werden.
Für dich als Gesellschafter greift beim Wegzug zusätzlich § 6 AStG, sobald du mindestens 1 Prozent hältst. Das ist die eigentliche „Wegzugssteuer“ auf die Anteile; die Einzelheiten stehen im Beitrag zur Wegzugsbesteuerung. Wer die GmbH weiterbetreiben und gleichzeitig in Dubai gründen will, sollte die Wechselwirkungen kennen, die wir unter Firma in Dubai, Wohnsitz in Deutschland beschreiben.
Gestaltung: was vor dem Wegzug geprüft werden sollte
- Betriebsstätte in Deutschland behalten: Bleibt eine echte Betriebsstätte mit Personal oder festen Räumen, bleiben die zugeordneten Wirtschaftsgüter steuerverstrickt.
- Zeitpunkt und Bewertung: Der gemeine Wert wird zum Zeitpunkt der Entstrickung angesetzt. Eine dokumentierte Bewertung schützt vor überhöhten Schätzungen.
- Veräußerung vor dem Wegzug: Wer ohnehin verkaufen will, erhält wenigstens Liquidität für die Steuer.
- Struktur vorher klären: Ob eine Umwandlung oder eine neue Gesellschaft in den VAE sinnvoll ist, hängt vom Einzelfall ab und gehört vor den Umzug.
- Ansässigkeit sauber wechseln: Eine halbe Auswanderung führt oft zum schlechtesten Ergebnis. Was dabei zählt, beschreibt das Lexikon zur erweiterten beschränkten Steuerpflicht.
Wie wir das einordnen
Aus unserer Begleitung: Die Entstrickung ist der Posten, der in Wegzugsplanungen am häufigsten fehlt. Viele Unternehmer prüfen § 6 AStG für ihre GmbH-Anteile, übersehen aber, dass ihr Einzelunternehmen oder ihre freiberufliche Praxis mit dem Umzug als aufgegeben gilt. Der Wert des Kundenstamms ist dann zu versteuern, ohne dass ein Euro geflossen ist.
Unser Rat: Lass die Entstrickung vor dem Umzug von deinem deutschen Steuerberater berechnen und plane die Liquidität dafür ein. Wir bauen die Seite in den Emiraten auf, also Gesellschaft, Residency und Nachweise, und stimmen uns auf Wunsch direkt mit deinem Berater ab. Wie sich die Steuerlast insgesamt verschiebt, zeigt der Vergleich Steuern Dubai und Deutschland und unsere Seite zur Steuerplanung beim Wegzug.
Checkliste vor dem Wegzug
- Hast du ein Einzelunternehmen, eine freiberufliche Praxis, eine Personengesellschaft oder eine GmbH?
- Bleibt in Deutschland eine echte Betriebsstätte, und welche Wirtschaftsgüter sind ihr zugeordnet?
- Welche stillen Reserven stecken in Kundenstamm, Firmenwert, Marken, Software oder Domains?
- Gibt es eine dokumentierte Bewertung zum Wegzugsstichtag?
- Ist Liquidität für eine sofort fällige Steuer eingeplant?
- Hältst du Anteile von mindestens 1 Prozent, die zusätzlich unter § 6 AStG fallen?
- Ist der Wechsel der Ansässigkeit vollständig und belegbar geplant?
Quellen
- § 4 Abs. 1 Satz 3 und 4 EStG, gesetze-im-internet.de, abgerufen am 17.11.2026
- § 4g EStG, gesetze-im-internet.de, abgerufen am 17.11.2026
- § 16 Abs. 3, 3a und 4 EStG, gesetze-im-internet.de, abgerufen am 17.11.2026
- § 36 Abs. 4 und 5 EStG, gesetze-im-internet.de, abgerufen am 17.11.2026
- § 12 KStG, gesetze-im-internet.de, abgerufen am 17.11.2026
- § 18 Abs. 3 EStG und § 6 AStG
Stand: 17. November 2026. Dieser Beitrag ersetzt keine steuerliche Beratung im Einzelfall. Die Berechnung der Entstrickung gehört in die Hände deines deutschen Steuerberaters.
Firma gründen in Dubai 2026
25 Seiten zu Gründung, Buchhaltung, Steuern und Bankkonto in den VAE.
Mit dem Absenden stimmst du der Verarbeitung deiner Daten gemäß unserer Datenschutzerklärung zu. Abmeldung jederzeit möglich.
Sprich mit uns
Kontaktiere uns, um deinen individuellen Fall zu besprechen. Wir bieten dir detaillierte Lösungen, die perfekt auf deine Bedürfnisse zugeschnitten sind.