Geld im Kriegsfall: Bargeld, Depot, Kredit und Konto im Ausland
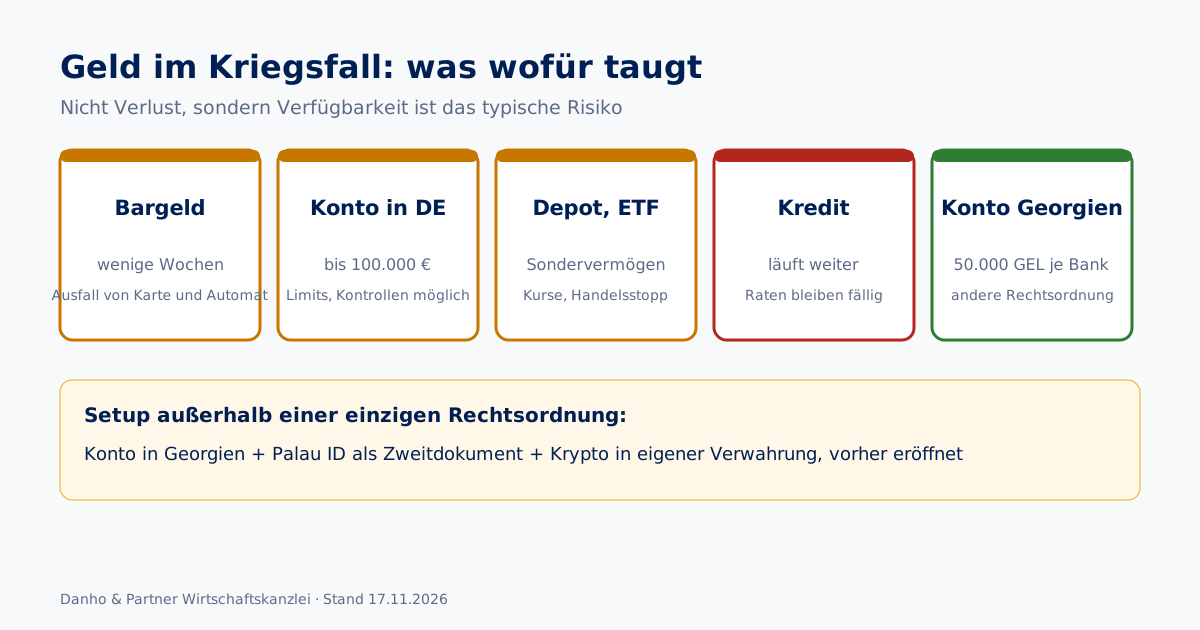
Im Kriegsfall ist Geld auf deutschen Konten nach allem, was aus früheren Krisen dokumentiert ist, eher vorübergehend schwer erreichbar als verloren. Aktien und ETF bleiben dein Eigentum, Kredite laufen weiter, und Bargeld hilft nur für ein paar Wochen. Das eigentliche Risiko ist, dass dein gesamtes Vermögen in einer einzigen Rechtsordnung liegt. Deshalb gehört ein Teil davon vorher auf ein funktionierendes Konto im Ausland, etwa in Georgien.
Dieser Beitrag geht die vier Fragen durch, die uns in Gesprächen am häufigsten gestellt werden: Bargeld, Aktien und ETF, Kredite und das Konto im Ausland. Die Mechanik der Einlagensicherung steht im Beitrag Was passiert mit Bankguthaben im Kriegsfall, unsere Leistungen rund um die Absicherung auf der Seite Vermögensschutz.
Geld im Kriegsfall: was mit Bargeld, Konto, Depot und Kredit passiert
| Vermögensteil | Was rechtlich gilt | Typisches Risiko |
|---|---|---|
| Bargeld | gesetzliches Zahlungsmittel, keine Obergrenze für die Aufbewahrung | Diebstahl, Inflation, Verlust; hilft nur kurzfristig |
| Guthaben bei einer deutschen Bank | Einlagensicherung bis 100.000 Euro je Einleger und Institut | Abhebungslimits und Kapitalverkehrskontrollen |
| Aktien und ETF im Depot | bleiben Eigentum des Anlegers; Fondsvermögen ist Sondervermögen (§ 92 KAGB) | Kursverluste, ausgesetzter Handel |
| Kredite | Verträge und Raten laufen unverändert weiter | Zinsanstieg, Wertverlust der Sicherheit |
| Konto im Ausland | Einlagensicherung des jeweiligen Landes | muss vorher bestehen und genutzt werden |
Bargeld im Kriegsfall: wofür es taugt
Bargeld ist sinnvoll, wenn Kartenzahlung und Automaten ausfallen, etwa bei Stromausfall oder Störungen der Zahlungssysteme. Der Ratgeber „Vorsorgen für Krisen und Katastrophen“ des Bundesamts für Bevölkerungsschutz empfiehlt deshalb, einen Bargeldvorrat in kleinen Scheinen im Haus zu haben. Mehr leistet Bargeld nicht. Es schützt nicht vor Inflation, nicht vor Diebstahl und nicht vor einem Schaden am Haus. Ein Vorrat für einige Wochen Lebenshaltung ist sinnvoll, ein Großteil des Vermögens unter der Matratze nicht.
Was passiert mit Aktien und ETF im Kriegsfall?
Wertpapiere im Depot gehören dir, nicht der Bank. Bei Fonds und ETF kommt hinzu, dass das Fondsvermögen nach § 92 KAGB als Sondervermögen getrennt vom Vermögen der Kapitalverwaltungsgesellschaft zu halten ist. Fällt die Depotbank oder der Fondsanbieter aus, ist dein Bestand deshalb nicht Teil der Insolvenzmasse. Für den Fall, dass ein Institut Wertpapiere oder Gelder aus Wertpapiergeschäften nicht zurückgeben kann, gibt es zusätzlich die Anlegerentschädigung: nach § 4 AnlEntG 90 Prozent der Forderung, höchstens 20.000 Euro.
Das reale Risiko liegt woanders: bei den Kursen und beim Handel. In schweren Krisen fallen Kurse, und Börsen können den Handel aussetzen. Ein bekanntes Beispiel ist die Moskauer Börse, die den Aktienhandel nach Beginn des Kriegs gegen die Ukraine im Frühjahr 2022 für fast vier Wochen unterbrach. Wer in einer solchen Phase verkaufen muss, verkauft schlecht. Ein Liquiditätspuffer außerhalb des Depots verhindert genau das.
Was passiert mit meinem Kredit im Kriegsfall?
Kreditverträge gelten weiter. Raten und Zinsen bleiben fällig, auch wenn sich die Lage ändert, und ein Kriegsfall befreit nach deutschem Recht nicht automatisch von der Zahlungspflicht. Bei Immobilienkrediten kommt ein zweites Risiko hinzu: Sinkt der Wert der Immobilie oder wird sie beschädigt, bleibt die Schuld trotzdem bestehen. Kriegsschäden sind in Wohngebäudeversicherungen regelmäßig ausgeschlossen; die Einzelheiten stehen im Beitrag Immobilien bei Krieg. Wer Kredite hat, braucht deshalb vor allem eines: liquide Mittel, um die Raten auch in einer Phase eingeschränkter Verfügbarkeit zahlen zu können.
Warum ein Teil des Geldes im Ausland liegen sollte
Der wiederkehrende Effekt früherer Krisen war nicht der Verlust, sondern die Sperre. In Zypern galt ab dem 28. März 2013 ein Abhebungslimit von 300 Euro pro Person, Tag und Institut, in Griechenland ab Juni 2015 ein Limit von 60 Euro pro Tag, aufgehoben erst zum 1. September 2019. Solche Kontrollen gelten in der Rechtsordnung, die sie erlässt. Ein Konto in einem anderen Land ist davon nicht betroffen.
Daraus folgt die Grundregel der Krisenvorsorge beim Vermögen: zwei Rechtsordnungen, mehrere Institute, mehrere Währungen. Wie wir das in der Praxis aufbauen und was historisch belegt ist, beschreibt der Beitrag Geld sichern im Kriegsfall.
Das Setup: Konto in Georgien, Palau ID und Krypto
Für deutschsprachige Mandanten kombinieren wir häufig drei Bausteine. Keiner ersetzt die anderen, und keiner ersetzt die Steuererklärung.
| Baustein | Wofür | Grenze |
|---|---|---|
| Bankkonto in Georgien | Konto außerhalb der EU, ohne Wohnsitz, in GEL, USD und EUR | Einlagensicherung 50.000 GEL je Einleger und Bank, größere Beträge verteilen |
| Palau ID | zweites staatliches Ausweisdokument für Plattformen, die es zulassen | kein Reisepass, kein Wohnsitz, bei deutschen Banken nach § 12 GwG nach unserem Verständnis nicht ausreichend |
| Krypto bei Börse und in eigener Verwahrung | grenzüberschreitend übertragbar, unabhängig vom Bankensystem | Kursschwankungen, Verwahrrisiko, Börsen können Konten einschränken |
Georgien ist der Kern, weil die Eröffnung ohne Wohnsitz möglich ist und das Bankensystem unabhängig vom deutschen funktioniert. Seit dem 1. April 2026 sind Einlagen dort bis 50.000 GEL je Einleger und Bank gesichert, ausdrücklich auch für Nicht-Residenten. Mehr zu den Zinsen steht im Beitrag Bankkonto Georgien Zinsen, zu den Banken unter TBC Bank und Bank of Georgia.
Die Palau ID ist ein zusätzliches Ausweisdokument, das nach Berichten der Nutzer bei einer Reihe von Börsen und Krypto-Karten funktioniert. Sie ist kein Pass und kein Fluchtweg; ihr Nutzen liegt darin, nicht bei jeder Plattform den Reisepass hinterlegen zu müssen. Welche Plattformen sie annehmen, steht im Beitrag Palau ID bei Krypto-Börsen.
Krypto ergänzt das Setup, weil es sich unabhängig von Bankzeiten und Ländergrenzen bewegen lässt. Das gilt nur für den Teil, den du selbst verwahrst; Guthaben auf einer Börse unterliegen deren Regeln. Wie Krypto in Deutschland und den VAE besteuert wird, erklärt unser Lexikon zur Krypto-Besteuerung.
Beachte besonders: Jedes Konto im Ausland und jeder Kapitalertrag daraus bleibt in Deutschland steuerlich zu erklären, solange du hier ansässig bist. Viele Staaten melden Konten zudem über den automatischen Informationsaustausch (CRS) an den Wohnsitzstaat. Welche Meldepflichten gelten, steht im Beitrag Auslandskonto eröffnen als Deutscher.
Wie wir das einordnen
Aus unserer Begleitung: Die meisten Menschen, die uns zu diesem Thema anrufen, wollen eigentlich nur eines wissen: Was kann ich jetzt tun, ohne in Panik zu verfallen? Die Antwort ist unspektakulär. Ein Bargeldvorrat für einige Wochen, Guthaben unterhalb der Sicherungsgrenzen auf mehrere Banken verteilt, ein Depot ohne Zwang zum Verkauf und ein Konto in Georgien, das schon heute eröffnet ist und genutzt wird.
Unser Rat: Eröffne das Konto im Ausland, solange alles ruhig ist. In einer Krise dauern Compliance-Prüfungen länger, und Banken nehmen neue Kunden aus betroffenen Ländern zurückhaltender an. Den Ablauf übernehmen wir auf unserer Seite zum Bankkonto in Georgien; wie das zu deinem übrigen Vermögen passt, besprechen wir im Rahmen unseres Vermögensschutzes.
Checkliste für den Ernstfall
- Hast du Bargeld für einige Wochen Lebenshaltung in kleinen Scheinen?
- Liegt bei einer einzelnen Bank mehr als 100.000 Euro?
- Kannst du Kreditraten mehrere Monate ohne Verkauf von Wertpapieren bezahlen?
- Besteht ein Konto außerhalb der EU, und wird es regelmäßig genutzt?
- Sind größere Beträge in Georgien auf mehrere Banken verteilt?
- Hast du neben dem Reisepass ein zweites Ausweisdokument für Plattformen, die es zulassen?
- Sind Vollmachten und Zugangsdaten so hinterlegt, dass Angehörige handeln können?
- Sind alle Konten im Wohnsitzstaat steuerlich erklärt?
Quellen
- § 92 Kapitalanlagegesetzbuch (Sondervermögen), gesetze-im-internet.de, abgerufen am 17.11.2026
- § 4 Anlegerentschädigungsgesetz (90 Prozent, höchstens 20.000 Euro), gesetze-im-internet.de, abgerufen am 17.11.2026
- Einlagensicherungsgesetz und Richtlinie 2014/49/EU (100.000 Euro je Einleger und Institut)
- Bundesamt für Bevölkerungsschutz und Katastrophenhilfe, Ratgeber „Vorsorgen für Krisen und Katastrophen“
- Einlagensicherung Georgien: 50.000 GEL je Einleger und Bank seit 1. April 2026, wie in unserem Beitrag zu Bankguthaben im Kriegsfall dargestellt
Stand: 17. November 2026. Dieser Beitrag ist keine Anlageberatung und ersetzt keine steuerliche Beratung im Einzelfall. Sicherungsgrenzen und Rechtslage können sich ändern.
Firma gründen in Dubai 2026
25 Seiten zu Gründung, Buchhaltung, Steuern und Bankkonto in den VAE.
Mit dem Absenden stimmst du der Verarbeitung deiner Daten gemäß unserer Datenschutzerklärung zu. Abmeldung jederzeit möglich.
Sprich mit uns
Kontaktiere uns, um deinen individuellen Fall zu besprechen. Wir bieten dir detaillierte Lösungen, die perfekt auf deine Bedürfnisse zugeschnitten sind.