Krypto-Steuern in Dubai: Was Deutsche 2026 wissen müssen (CARF, DAC8)
Krypto-Steuern in Dubai sind für Privatpersonen schnell erklärt: Die VAE erheben keine Einkommensteuer, auch nicht auf Kursgewinne aus Bitcoin oder anderen Kryptowerten. Hältst du Krypto über eine Gesellschaft, gilt die Corporate Tax mit 0 % bis AED 375.000 Gewinn und 9 % darüber. Neu ist die Transparenz: Die VAE setzen das OECD-Meldesystem CARF ab dem 1. Januar 2027 um, der erste Datenaustausch ist für September 2028 geplant. Wie Krypto in das Gesamtbild passt, zeigt unsere Seite Steuern in Dubai.
Krypto-Steuern in Dubai für Privatpersonen
Natürliche Personen zahlen in den VAE keine Einkommensteuer. Private Investments auf eigene Rechnung, ohne Gewerbelizenz und ohne gewerblichen Charakter, sind nach Cabinet Decision No. 49 of 2023 auch von der Corporate Tax ausgenommen. Die Steuerbehörde FTA führt Tätigkeiten rund um virtuelle Vermögenswerte allerdings als mögliche gewerbliche Tätigkeit auf. Wer sehr aktiv tradet, sollte daher prüfen lassen, ob noch private Vermögensverwaltung vorliegt. Aus unserer Begleitung: Die Grenze ist eine Frage des Einzelfalls, nicht des Volumens allein.
Bei der Umsatzsteuer hat Cabinet Decision No. 100 of 2024 die Übertragung und den Tausch virtueller Vermögenswerte von der VAT befreit, rückwirkend ab 1. Januar 2018. Mining fällt nach Auffassung der FTA nicht unter diese Befreiung.
| Konstellation | VAE | Deutschland |
|---|---|---|
| Privatperson, Wohnsitz nur in Dubai | keine Einkommensteuer | grundsätzlich keine Besteuerung; Sonderfälle bei § 2 AStG möglich |
| Privatperson mit Wohnsitz in Deutschland | keine Einkommensteuer | Gewinne innerhalb eines Jahres steuerpflichtig (§ 23 EStG), Freigrenze 1.000 € |
| VAE-Gesellschaft hält Krypto | 0 % bis AED 375.000, darüber 9 % | Hinzurechnung möglich, wenn Gesellschafter in Deutschland wohnt |
| Dienstleister für Krypto in Dubai | VARA-Lizenz erforderlich | je nach Struktur |
Kryptogewinne in einer Dubai-Gesellschaft
Das VAE-Körperschaftsteuerrecht kennt keine Sonderregeln für Krypto. Gewinne einer Gesellschaft werden wie anderes Einkommen behandelt. Für eine Freezone-Gesellschaft kann das Halten von Investments eine qualifizierende Tätigkeit sein, sodass als Qualifying Free Zone Person 0 % möglich sind. Das setzt Substanz, einen geprüften Abschluss und die Einhaltung aller Bedingungen voraus.
Wer Krypto-Dienstleistungen für Dritte erbringt, also Börse, Verwahrung oder Beratung, braucht in Dubai vorab eine Lizenz der Virtual Assets Regulatory Authority (VARA). Für reinen Eigenhandel einer Gesellschaft kann ab bestimmten Volumina eine Registrierung nötig sein.
CARF und DAC8: Wer meldet was an wen?
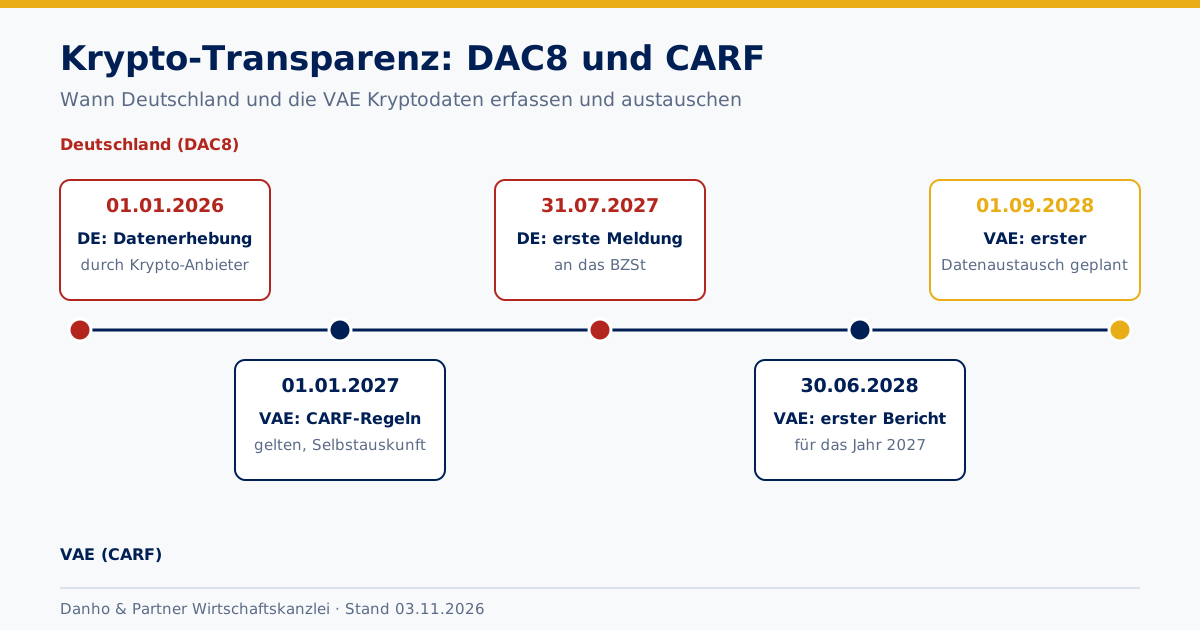
Deutschland (DAC8): Das Kryptowerte-Steuertransparenzgesetz gilt seit Ende 2025. Krypto-Dienstleister erfassen seit dem 1. Januar 2026 Daten ihrer Kunden und melden sie jeweils bis 31. Juli des Folgejahres an das Bundeszentralamt für Steuern, erstmals 2027.
VAE (CARF): Die VAE haben die multilaterale Vereinbarung am 21. Juli 2025 unterzeichnet und im Mai 2026 ratifiziert. Laut Rundschreiben des Finanzministeriums vom Oktober 2026 gelten die nationalen Regeln ab 1. Januar 2027. Meldepflichtig sind Krypto-Dienstleister, nicht du selbst. Neukunden geben ab 2027 eine Selbstauskunft zu Steuerwohnsitz und Steuernummer ab. Der erste Bericht für 2027 ist bis 30. Juni 2028 fällig, der erste Austausch für den 1. September 2028 geplant.
Beachte besonders: Deutschland hat CARF ebenfalls unterzeichnet. Ob beide Staaten sich bereits gegenseitig als Austauschpartner aktiviert haben, ist öffentlich nicht abschließend belegt. Planen solltest du so, als würden die Daten ankommen. Wie das bei Bankkonten seit Jahren läuft, erklärt der Beitrag Auslandskonto und CRS-Meldung.
Wegzug mit Krypto: Haltefrist, Wegzugsbesteuerung, § 2 AStG
Solange du in Deutschland unbeschränkt steuerpflichtig bist, sind private Kryptogewinne nach § 23 EStG steuerpflichtig, wenn zwischen Kauf und Verkauf nicht mehr als ein Jahr liegt. Das BMF-Schreiben vom 6. März 2025 verlangt bei ausländischen Plattformen erhöhte Mitwirkung: Transaktionsdaten musst du vollständig vorlegen können, sonst darf das Finanzamt schätzen.
Die Wegzugsbesteuerung nach § 6 AStG erfasst nur Anteile an Kapitalgesellschaften. Direkt gehaltene Kryptowerte fallen nach unserem Verständnis nicht darunter. Liegen sie in einer deutschen GmbH, werden aber die GmbH-Anteile erfasst.
Offen ist die erweiterte beschränkte Steuerpflicht nach § 2 AStG. Sie erfasst Einkünfte, die keine ausländischen Einkünfte sind. Bei privaten Veräußerungsgeschäften hängt das davon ab, wo das Wirtschaftsgut belegen ist, und wo ein Kryptowert belegen ist, ist rechtlich nicht geklärt. Wer wesentliche wirtschaftliche Interessen in Deutschland behält, sollte das vor einem großen Verkauf prüfen lassen. Mehr dazu im Lexikon: Krypto-Besteuerung VAE und Deutschland.
Wie wir das einordnen
Unser Rat: Verkaufe größere Positionen nicht in den Wochen rund um den Umzug, sondern erst, wenn der deutsche Wohnsitz nachweisbar beendet ist und deine Ansässigkeit in Dubai belegt ist. Wie du die Steuerlast insgesamt senkst, steht im Beitrag Steuern sparen mit Dubai.
Checkliste für Krypto-Anleger vor dem Umzug
- Vollständige Transaktionshistorie aller Börsen und Wallets exportiert?
- Haltefristen je Position dokumentiert?
- Deutscher Wohnsitz vor dem Verkauf nachweisbar beendet?
- Krypto in einer deutschen GmbH auf Wegzugsbesteuerung geprüft?
- Wesentliche Inlandsinteressen für § 2 AStG bewertet?
- Für eine Dubai-Gesellschaft: Lizenz, Substanz und VARA-Pflichten geklärt?
Stand: 3. November 2026. Gesetze, Verwaltungspraxis und Fristen ändern sich; dieser Beitrag ersetzt keine steuerliche oder rechtliche Beratung im Einzelfall.
Quellen
Abgerufen am 3. November 2026.
- CARF Readiness Circular, Ministry of Finance VAE (Okt. 2026)
- Cabinet Decision No. 49 of 2023 (MoF VAE)
- § 9 KStTG Meldefrist (gesetze-im-internet.de)
- § 23 EStG private Veräußerungsgeschäfte
- § 6 AStG Wegzugsbesteuerung
- VARA: lizenzpflichtige Tätigkeiten
Du hältst nennenswerte Kryptobestände und planst den Umzug? Alle Steuerarten und den Ablauf findest du auf unserer Seite Steuern in Dubai 2026.
Firma gründen in Dubai 2026
25 Seiten zu Gründung, Buchhaltung, Steuern und Bankkonto in den VAE.
Mit dem Absenden stimmst du der Verarbeitung deiner Daten gemäß unserer Datenschutzerklärung zu. Abmeldung jederzeit möglich.
Sprich mit uns
Kontaktiere uns, um deinen individuellen Fall zu besprechen. Wir bieten dir detaillierte Lösungen, die perfekt auf deine Bedürfnisse zugeschnitten sind.