Konto im Ausland eröffnen: legal, meldepflichtig, machbar
Ein Konto im Ausland zu eröffnen ist legal, sinnvoll begründbar und trotzdem voller Missverständnisse. Die drei häufigsten: Es sei verboten, es sei geheim, und es sei kompliziert. Alle drei sind falsch – aus jeweils anderem Grund.
Die Rechtslage in einem Absatz
Die Kapitalverkehrsfreiheit erlaubt es jedem EU-Bürger, Konten außerhalb seines Wohnsitzstaats zu führen – auch außerhalb der EU. Was du dabei einhalten musst, sind drei Pflichten: Du versteuerst die Erträge in Deutschland (Welteinkommensprinzip, Anlage KAP), du meldest bestimmte Zahlungen nach der Außenwirtschaftsverordnung, und du akzeptierst, dass der automatische Informationsaustausch dein Konto ohnehin sichtbar macht. Wer diese drei Punkte sauber bedient, führt sein Auslandskonto so legal wie ein Sparbuch.
Die AWV-Meldung: seit 2025 mit neuer Grenze
Zahlungen zwischen Inländern und Gebietsfremden sind der Bundesbank zu melden, seit dem 1. Januar 2025 ab einem Betrag von mehr als 50.000 Euro je Zahlung – vorher lag die Schwelle bei 12.500 Euro. Der bekannte Hinweis „AWV-Meldepflicht beachten" auf deinem Überweisungsbeleg meint genau das.
Wichtig für die Praxis: Der Übertrag auf dein eigenes Auslandskonto ist keine Zahlung an einen Gebietsfremden – du bleibst ja selbst der Empfänger. Meldepflichtig werden dagegen etwa Zinsgutschriften der ausländischen Bank oberhalb der Schwelle oder Zahlungen an Dritte im Ausland. Die Meldung selbst ist formlos über die Bundesbank möglich und kostet nichts; das Unterlassen ist eine Ordnungswidrigkeit, die mit Bußgeld belegt werden kann.
Transparenz ist der Normalfall
Über 100 Staaten tauschen Kontodaten automatisch aus, Georgien seit dem Meldezyklus 2024. Dein Wohnsitzfinanzamt erfährt also von deinem Konto, ohne dass du es erwähnst. Das ist kein Grund gegen ein Auslandskonto – es ist der Grund, es von Anfang an korrekt zu deklarieren. Was genau gemeldet wird, haben wir im Beitrag Auslandskonto und CRS aufgeschlüsselt.
Wohin – die Optionen im Vergleich
| Standort | Charakter | Woran es scheitert |
|---|---|---|
| EU-Nachbarland | unkompliziert, voller Bankenpass | dieselbe Jurisdiktion, kaum Diversifikationseffekt |
| Schweiz | stabil, etabliert | hohe Gebühren für Nicht-Residenten; als Drittstaat von den neuen EU-Regeln betroffen |
| Liechtenstein | Sonderfall: EWR-Mitglied mit EU-Bankenpass | Zugang faktisch erst ab größeren Vermögen |
| Georgien | echte Distanz zur EU-Jurisdiktion, hohe Lari-Zinsen, moderne Banken | Währungsrisiko beim Lari, Compliance-Prüfung, Drittstaaten-Fristen |
| VAE | sinnvoll vor allem mit Substanz vor Ort | ohne Ansässigkeit oder Firma nur schwer zugänglich |
Für Mandanten, die Zinsen und Unabhängigkeit von der EU-Bankenlandschaft suchen, ist Georgien derzeit die pragmatischste Kombination – weshalb wir den Weg dorthin auf unserer Seite zum Bankkonto in Georgien im Detail beschreiben.
Der Ablauf, unabhängig vom Land
- Zweck definieren. Rücklage, Zinsanlage, Zahlungsverkehr oder Plan B – der Zweck bestimmt Institut, Währung und Paket.
- Unterlagen vorbereiten. Reisepass, Adressnachweis, Angaben zu Tätigkeit und Mittelherkunft. Banken fragen heute überall danach.
- Identifikation klären. Vor Ort, per Video oder über eine apostillierte Vollmacht – was davon geht, unterscheidet sich je nach Land und Bank erheblich. In Georgien brauchst du mit uns weder Vollmacht noch Anreise.
- Klein starten. Erstdotierung, ein paar normale Bewegungen, dann erst größere Beträge. So bleibt das Konto unauffällig funktionsfähig.
Privat oder über die Firma?
Dieser Beitrag behandelt das private Konto. Geschäftskonten im Ausland folgen einer eigenen Logik: Die Bank prüft wirtschaftlich Berechtigte, Substanz und Geschäftsmodell, und die steuerliche Würdigung hängt an der Struktur dahinter – ein Firmenkonto ersetzt keine Betriebsstättenprüfung. Wer beides vermischt, etwa private Rücklagen über ein Firmenkonto führt, schafft sich Prüfungsthemen auf beiden Seiten. Im Zweifel gehört die Reihenfolge geklärt, bevor das erste Konto eröffnet wird: erst Struktur, dann Bank.
Die häufigsten Fehler
- Das Konto ohne Zweck. Ungenutzte Konten werden eingeschränkt oder gekündigt – im Ausland schneller als zu Hause.
- Tarife ungelesen. Nicht-Residenten zahlen fast überall eigene Gebühren; entscheidend ist die Struktur, nicht der Grundpreis.
- Die Steuerseite „später". CRS meldet automatisch; die Deklaration gehört ins erste Jahr, nicht ins dritte.
- Vollmachten ohne Apostille. Der Klassiker bei Ferneröffnungen. In Georgien entfällt die Vollmacht mit uns ganz: Als offizieller Partner der Bank of Georgia begleiten wir die Eröffnung ohne Vollmacht und ohne Anreise, mehr dazu im Beitrag zur Online-Eröffnung in Georgien.
- Fristen ignorieren. Für Banken aus Drittstaaten ändert die EU ab 2027 die Spielregeln – die Daten und Folgen haben wir unter CRD VI auseinandergenommen.
Wie wir das einordnen
Ein Auslandskonto ist kein Steuermodell und kein Versteck, sondern ein Werkzeug der Vermögensstruktur: Es verteilt Länder-, Banken- und Währungsrisiko. Als solches gehört es geplant – mit Zweck, Deklaration und einem Institut, das zum Profil passt.
Beachte besonders: Wer die drei Pflichten – versteuern, melden, Transparenz akzeptieren – als Zumutung empfindet, sollte kein Auslandskonto eröffnen. Wer sie als Routine behandelt, hat mit dem Konto dauerhaft Ruhe.
Vor der Eröffnung klären
- Welchen Zweck erfüllt das Konto, und in welcher Währung?
- Ist die 50.000-Euro-Schwelle der AWV im Zahlungsplan berücksichtigt?
- Wie wird identifiziert – vor Ort, Video oder Vollmacht mit Apostille?
- Ist die Deklaration der Erträge ab dem ersten Jahr organisiert?
- Passt der Standort zur Gesamtstruktur – oder nur zur aktuellen Schlagzeile?
Stand: 1. September 2026. Meldeschwellen und Verfahren können sich ändern; maßgeblich sind die jeweils aktuellen Vorgaben von Bundesbank und Finanzverwaltung.
Wenn der Weg nach Georgien führt: Ablauf, Banken und Unterlagen auf unserer Seite zum Bankkonto in Georgien – und was die Zinsen dort real bringen, im Beitrag Bankkonto Georgien Zinsen.
Ergänzend: Warum ein Auslandskonto kein Vollstreckungsschutz ist, steht im Beitrag Pfändungssicheres Konto im Ausland; die Perspektive für in Deutschland Ansässige im Beitrag Auslandskonto eröffnen als Deutscher.
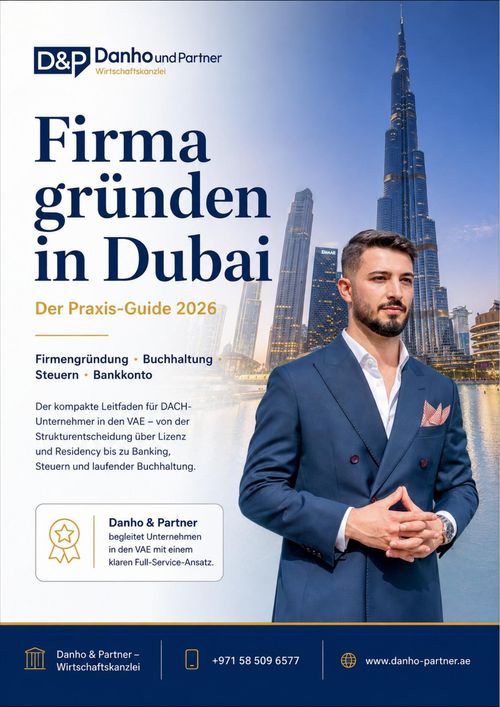
Firma gründen in Dubai 2026
25 Seiten zu Gründung, Buchhaltung, Steuern und Bankkonto in den VAE.
Mit dem Absenden stimmst du der Verarbeitung deiner Daten gemäß unserer Datenschutzerklärung zu. Abmeldung jederzeit möglich.
Sprich mit uns
Kontaktiere uns, um deinen individuellen Fall zu besprechen. Wir bieten dir detaillierte Lösungen, die perfekt auf deine Bedürfnisse zugeschnitten sind.